美国银行:美银 亚洲经济周报:澳大利亚:家庭能否承受住房调整?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了澳大利亚住房市场调整对经济的影响,预计房价将从3月峰值下跌10%直至2027年一季度。 尽管房价下跌会通过负财富效应抑制消费,但强劲的家庭资产负债表有助于限制金融稳定风险。 报告同时前瞻了中国、日本、印度及印尼的宏观经济数据与政策动向。 预计中国9月出口增长放缓至24.5%,CPI与PPI分别升至0.9%和4.3%。 印度央行加息25个基点至5.50%,并转向“校准紧缩”立场。
主要观点
- 澳大利亚房价预计将持续下跌至2027年一季度,峰值至谷底的跌幅预计达到10%。
- 房价下跌10%预计将导致长期消费下降约1.3%。
- 中国9月出口增长预计放缓至24.5%(8月为25.0%)。
- 中国9月CPI预计升至0.9%,PPI预计升至4.3%。
- 印度央行将回购利率上调25个基点至5.50%,并将政策立场从“中性”改为“校准紧缩”。
- 日本8月名义工资增长放缓至3.8%,实际工资增长为1.5%。
论述逻辑
- 澳大利亚住房市场调整(受高利率及政策影响)→ 负财富效应与投资活动减弱 → 拖累消费与经济增长 → 促使澳洲联储(RBA)在2027年初转向中性政策立场。
关键展望
- 预计澳洲联储将在2027年初转向中性政策立场,随后在年内降息。
- 预计印度央行将维持鹰派倾向,并在2026年12月、2027年2月及2027财年一季度各加息25个基点。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 家庭资产负债比率处于1990年代末以来的最高水平

图2. 住房占家庭部门总资产的55%

图3. 房价调整速度处于近期历史最快水平之列
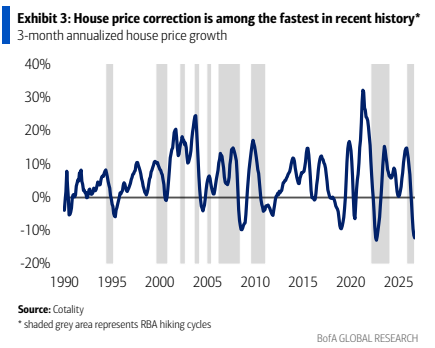
图4. 房价回撤可能持续至2027年第一季度
