巴克莱 全球利率战略:财政重新定价剖析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨了美国、欧元区、英国和日本主权债券市场的财政重新定价机制。 巴克莱指出,财政风险并非仅由债务水平决定,还受到制度、投资者基础、政治信誉及市场结构的影响。 美国凭借储备货币地位拥有更高的财政灵活性,而欧元区则更易受政治不确定性驱动的溢价影响。 英国2022年的金边债券危机表明,财政冲击在与杠杆和流动性压力交互时最具破坏性。 日本虽面临债务可持续性挑战,但其强大的外部头寸提供了较长的政策调整窗口。
主要观点
- 财政重新定价并非仅由债务水平决定,还取决于制度、投资者基础和市场结构。
- 美国国债收益率上升主要由强劲增长、持续通胀和政策利率预期驱动,而非财政重新定价。
- 美国债务负担显著,债务占GDP比重达100%,且赤字预计将长期维持高位。
- 欧元区政府债券利差主要受政治风险溢价驱动,政治催化剂通常是触发剧烈重新定价的必要条件。
- 法国财政数学极具挑战性,因其缺乏产生基本盈余的记录。
- 英国2022年金边债券危机是财政政策错误与养老金系统结构性脆弱性(LDI策略)交互导致的流动性事件。
- 日本政府预计2027财年国债总发行量将增加20万亿日元,达到200万亿日元。
- 日本拥有约3万亿美元的净国际投资头寸(NIIP),这使其在财政脆弱性方面与英国存在本质区别。
论述逻辑
- 财政风险(债务/赤字)→ 制度与市场结构过滤 → 投资者信心/政治催化剂 → 市场重新定价(收益率波动/流动性危机)
关键展望
- 2027年欧元区政治风险可能成为利差波动的重要来源,特别是法国、意大利、西班牙、希腊和芬兰的选举。
- 日本预计到2035财年,有效利率将超过债务稳定阈值,对债务占GDP比重产生上行压力。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 根据现行法律,预计公共债务占GDP比重将远超此前高点
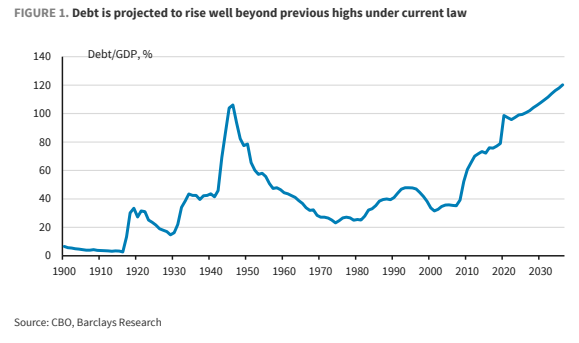
图2. 欧洲政府债券利差经历了多种制度变化
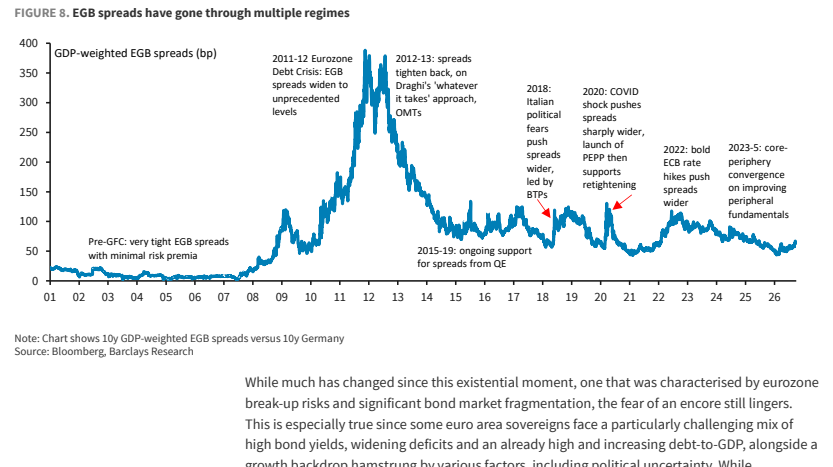
图3. 历年平均实际利率与名义GDP增长率之差

图4. 养老基金回购负债
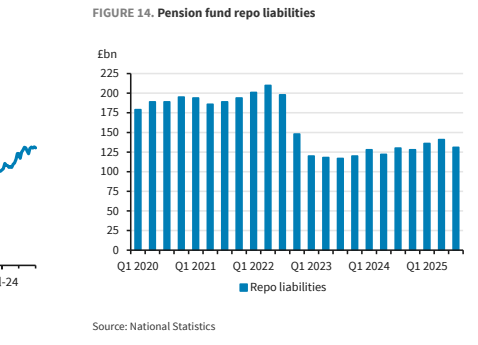
图5. 不同情景下的净利息支出展望
