华源证券 汽车行业周报:TIM材料向石墨烯等方案升级,中国厂商或将充分受益
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持汽车行业看好评级。 板块观点上,整车因内需较疲软、出口或面临潜在负面政策影响,或没有系统性上涨机会,更建议关注下半年出口有望持续强劲的重卡板块(中国重汽H);液冷主题从去年交易预期转向今年交易落地,26H2谷歌和英伟达新一代液冷方案有望开始量产、国内外液冷或将在下半年规模化出货,同时关注26H2 SOFC产业链放量标的与普遍低估值的燃气机产业链;自动驾驶行业整体或仍处瓶颈期。 本周专题研究TIM材料:AI算力需求持续增长令单芯片热设计功耗(TDP)突破千瓦级,TIM2向高导热、高可靠性升级,英伟达Vera Rubin TIM2最终放弃风险较高的液态金属、选用稳定性更优的石墨烯产品,其满足2000W级散热、性能为液态金属的80%、稳定产率95%+、维护成本降低40%、厚度低至0.1毫米且电气绝缘。 竞争格局上,2024年全球热界面材料市占率前三为杜邦公司(11.5%)、陶氏化学(6.48%)、德国汉高(6.05%),中石科技、飞荣达、鸿富诚分别为2.83%、2.25%、1.36%;鸿富诚2025年碳基导热垫片收入超25,226.63万元,中国厂商在石墨烯导热垫片等细分领域具备竞争优势。 行情方面,本周(09.21-09.27)汽车板块-0.34%、相对沪深300(-1.51%)跑赢1.17pct,商用车+4.30%领涨,港股通汽车-4.54%领跌。 风险提示为行业景气度不及预期、原材料涨价及技术迭代不及预期。
主要观点
- 行业投资评级为看好(维持)。
- 整车板块因内需较疲软、出口或面临潜在负面政策影响,或没有系统性上涨机会;相较乘用车更建议关注重卡板块,下半年重卡出口有望持续表现强劲,建议关注中国重汽H。
- 汽车零部件转型液冷赛道寻求第二增长曲线是今年众多零部件企业的核心战略,去年液冷板块围绕交易预期、今年预计围绕交易落地,26H2谷歌和英伟达新一代液冷方案有望开始量产,国内外液冷或将在下半年开始规模化出货,建议关注大元泵业、同飞股份、兴瑞科技、盾安环境。
- 建议关注26H2 SOFC产业链放量相关潜在受益标的:潍柴动力、壹连科技、振华股份、春晖智控、三环集团等;以及普遍具备低估值属性的燃气机相关产业链:中原内配、天润工业、长源东谷等。
- 今年是自动驾驶商业变革大于技术变革的一年,行业整体或仍然处在瓶颈期。
- 随着AI算力需求持续增长、AI芯片功耗快速攀升,单芯片热设计功耗(TDP)已突破千瓦级,推动TIM2向高导热、高可靠性方向持续升级,由传统高分子材料向碳基材料、液态金属材料等新一代高性能导热界面材料演进。
- 石墨烯在导热界面材料领域潜力较大:单层悬空石墨烯水平方向热导率高达5,300W/m·K、明显高于金刚石和单壁碳纳米管,石墨烯粉体导热率分布范围为800-3,500W/m·K、远高于铜铝等金属;但能量产制备垂直方向高导热系数石墨烯导热材料并批量应用的企业较少。
- 英伟达Vera Rubin TIM2热界面材料最终放弃风险较高的液态金属,选用稳定性更优的石墨烯TIM产品:满足2000W级散热要求、性能为液态金属的80%;纯碳结构、无硅油、不干燥、不迁移,避免泵送和腐蚀问题;稳定产率95%+、维护成本降低40%、供应链成熟;电气绝缘,厚度低至0.1毫米。
- 热管理材料行业竞争格局总体呈现国际巨头占据高端市场、本土企业持续追赶并实现局部突破的态势:2024年全球热界面材料市占率前三为杜邦公司(11.5%)、陶氏化学(6.48%)、德国汉高(6.05%),中国厂商中石科技、飞荣达、鸿富诚分别为2.83%、2.25%、1.36%。
- 能够实现碳纤维及石墨烯导热垫片量产交付并应用头部企业的厂商极少,部分中国公司在碳基导热垫片细分市场处于领先地位:鸿富诚2025年碳基导热垫片实现收入超25,226.63万元;中石科技自主研发垂直取向石墨烯导热垫片、液态金属导热材料等新型高性能产品,并加快推动在重点应用场景中的验证和产业化进程。
- 本周(09.21-09.27)汽车板块涨跌幅-0.34%,沪深300指数-1.51%,周相对收益+1.17pct;汽车零部件、乘用车、商用车、摩托车及其他、汽车服务、港股通汽车周度涨跌幅分别为-0.83%、-0.58%、+4.30%、+1.24%、-1.94%、-4.54%。
- 风险提示:行业景气度不及预期(政策退坡等因素影响)、原材料涨价影响行业盈利能力、智能驾驶与AI等技术迭代不及预期可能影响AI相关应用落地节奏。
论述逻辑
- AI算力需求持续增长 → AI芯片功耗快速攀升、单芯片TDP突破千瓦级 → TIM2需向高导热、高可靠性升级 → 液态金属存在导电风险、腐蚀性及成本问题,英伟达Vera Rubin TIM2最终选用石墨烯方案 → 石墨烯TIM性能充足(满足2000W级散热、为液态金属的80%)、纯碳结构长期稳定无迁移、稳定产率95%+且维护成本降低40% → 而能量产碳纤维及石墨烯导热垫片并进入头部企业的厂商极少 → 在该细分领域具备量产交付与自研能力的中国厂商(鸿富诚、中石科技等)处于行业领先、或充分受益 → 叠加板块层面:整车无系统性机会但重卡出口强劲、液冷从交易预期转向交易落地、26H2谷歌/英伟达液冷量产与SOFC产业链放量构成零部件催化 → 维持行业看好评级。
关键展望
- 下半年重卡出口有望持续表现强劲,是整车板块内的主要验证点。
- 26H2谷歌和英伟达新一代液冷方案有望开始量产,国内外液冷或将在下半年开始规模化出货。
- 关注26H2 SOFC产业链放量的潜在受益方向。
- 中石科技正加快推动垂直取向石墨烯导热垫片、液态金属导热材料等产品在重点应用场景中的验证和产业化进程。
- 行业看好评级口径为报告日后6个月内行业股票指数超越同期市场基准指数。
- 风险点:行业景气度不及预期、原材料涨价、智能驾驶及AI等技术迭代不及预期可能影响AI相关应用落地节奏;报告未给出个股目标价或盈利预测。
推荐标的
- 中国重汽H(未给评级/目标价):重卡板块下半年出口有望持续表现强劲,建议关注。
- 大元泵业、同飞股份、兴瑞科技、盾安环境(未给评级/目标价):零部件转型液冷、26H2谷歌和英伟达新一代液冷方案有望量产、国内外液冷或规模化出货,建议关注。
- 潍柴动力、壹连科技、振华股份、春晖智控、三环集团等(未给评级/目标价):26H2 SOFC产业链放量相关潜在受益标的。
- 中原内配、天润工业、长源东谷等(未给评级/目标价):燃气机相关产业链、普遍具备低估值属性。
- 专题受益相关公司(未给评级/目标价):鸿富诚(2024年全球市占率1.36%,2025年碳基导热垫片收入超25,226.63万元)、中石科技(全球市占率2.83%,自研垂直取向石墨烯导热垫片、液态金属导热材料)、飞荣达(全球市占率2.25%),在石墨烯导热垫片等细分领域中国厂商具备竞争优势。
关键图表
图1. 图表 1: GPU 散热材料分类与技术体系
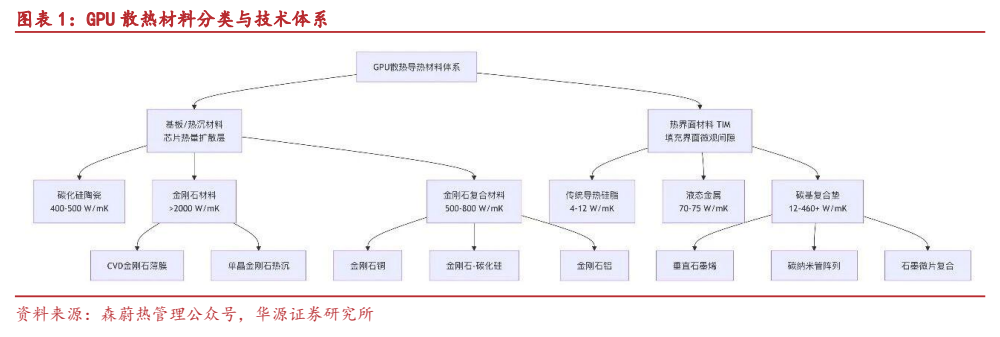
图2. 图表 2: TIM 1、TIM 2 示意图
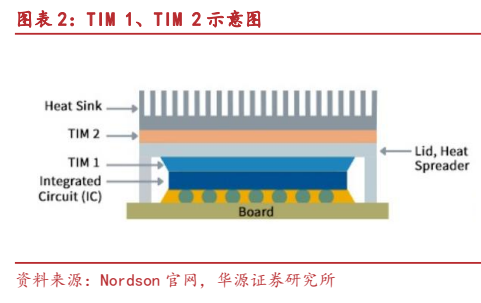
图3. 图表 3: TIM 1.5 示意图
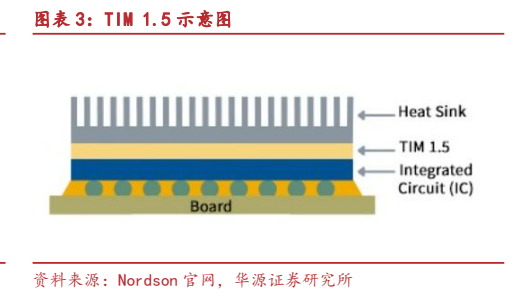
图4. 图表 4: 热界面材料优劣势
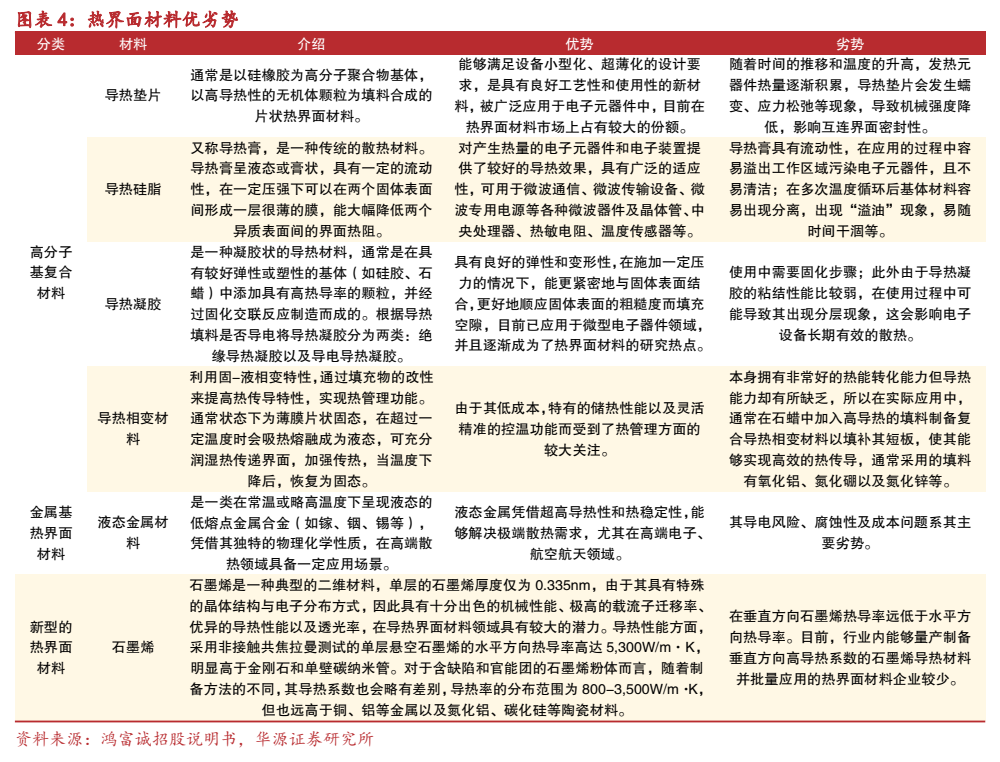
图5. 图表 5: 热界面材料性能对比
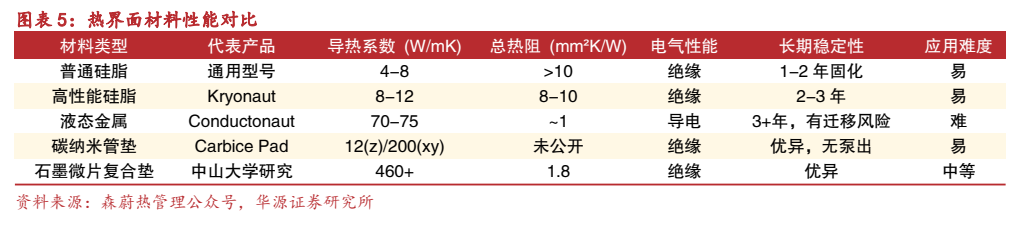
图6. 图表 6: 2024 年全球热界面材料市占率
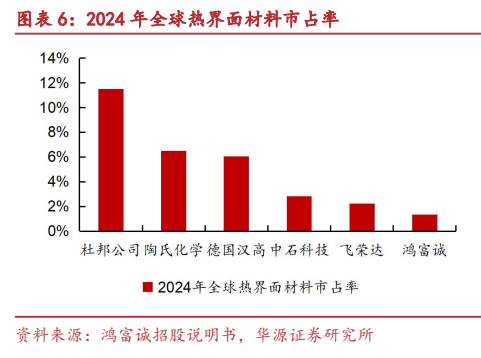
图7. 图表 7: 2025 年中国热界面材料市场份额
图8. 图表 8: 本周汽车板块下跌 0.34%
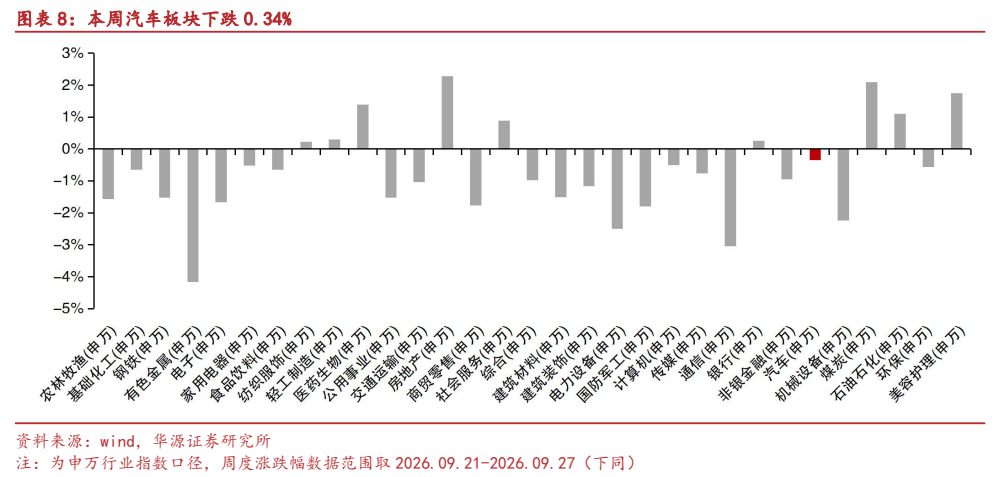
图9. 图表 9: 本周汽车板块涨跌幅相对沪深 300 跑赢 1.17pct
