摩根士丹利 全球中国AI半导体:台积电联发科前瞻、中国CoWoS内存、CPO NPO
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告深入分析了全球及中国AI半导体产业链的供需动态,重点关注台积电CoWoS产能扩张、AI ASIC(如Google TPU)的增长前景以及中国存储器(CXMT)的市场份额提升。 摩根士丹利预计2027年全球半导体市场规模将达2.5万亿美元,其中AI半导体贡献约三分之一。 报告指出,尽管台积电N5产能预计在2027年下降,但N3产能将持续增长,且AI芯片需求将推动CoWoS及相关封装技术的强劲增长。 此外,报告还探讨了CPO架构在降低功耗和提升传输速度方面的潜力,并对中国半导体设备及材料供应商持积极态度。
主要观点
- 2027年全球半导体市场规模有望达到2.5万亿美元,AI半导体占比约三分之一。
- 台积电N5产能预计在2027年下降,而N3产能将保持增长。
- 预计2027年AI半导体TAM(总可寻址市场)将达到约8090亿美元。
- 长鑫存储(CXMT)在2028年可能占据全球DRAM产能的15%(约500kwpm)。
- 预计2027年中国2.5D封装年产能将增长至43.6万片晶圆。
- 联发科TPU相关收入在2029年有望达到700亿美元。
- OSAT(外包半导体封装测试)资本支出预计在2026年增长约66%。
论述逻辑
- AI算力需求爆发(云端Capex增长) -> 推动AI GPU/ASIC需求 -> 导致台积电CoWoS及先进封装产能紧缺 -> 产业链上下游(设备、材料、测试、CPO)受益 -> 存储器(DRAM/NAND)因AI存储需求出现短缺 -> 推动相关公司业绩增长。
关键展望
- 预计AI芯片收入将保持环比增长。
- 预计DDR4短缺将持续至2026年下半年。
- 预计2028年总2.5D封装产能仍可实现50%的同比增长。
推荐标的
- 台积电(2330.TW):评级Overweight,目标价3,088.0 TWD。
- 联发科(2454.TW):评级Overweight,目标价6,188.0 TWD。
- 北方华创(002371.SZ):评级Overweight,目标价788.0 CNY。
- 中芯国际(0981.HK):评级Overweight,目标价85.0 HKD。
关键图表
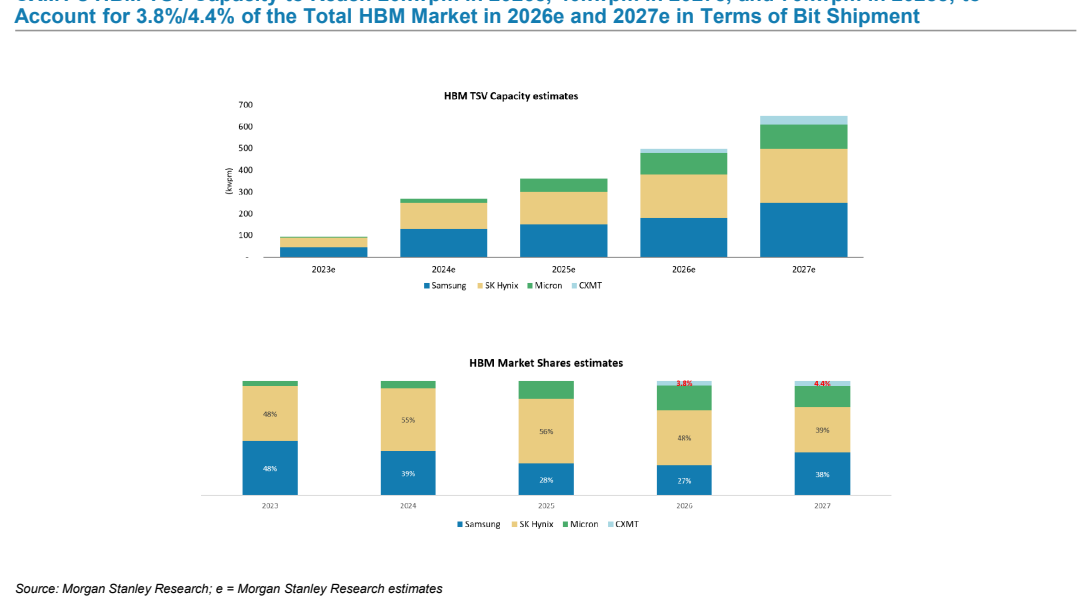
图9. 按比特出货量计算,2026年和2027年预计分别占全球HBM市场的3.8%和4.4%