瑞银:汇丰 中国消费:释放住房储蓄:消费新途径
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
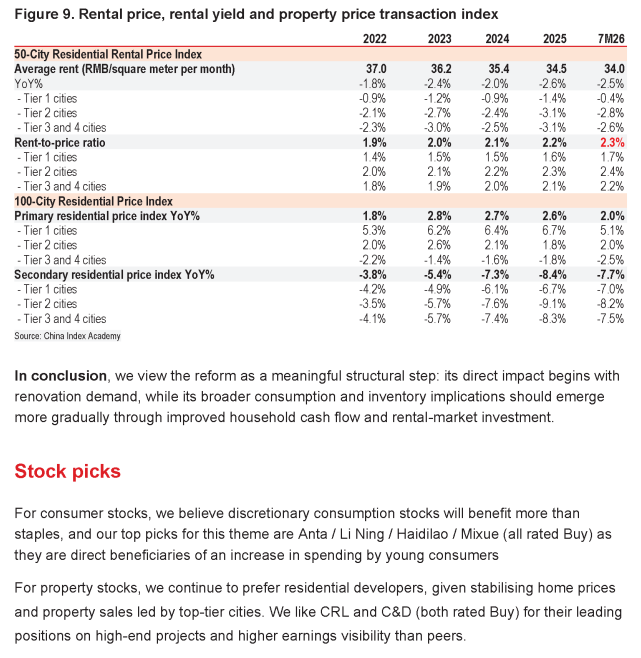
汇丰指出,2026年8月18日公布、定于2026年9月20日起生效的住房公积金提取新规,将提取范围扩展至自住住房装修和物业管理费,并取消了房租提取的家庭收入比例上限。 中国住房公积金缴存额持续超过提取额,公积金结余已攀升至约11万亿元人民币,释放部分存量资金将显著改善房地产与消费领域的流动性。 汇丰地产团队测算,放松公积金提取有望带动3,600亿至7,560亿元人民币的存量住房装修支出,相当于2025年预测社会消费品零售总额的0.7%至1.5%。 同时,取消租金提取比例限制将切实释放租房人群的可支配现金流,尤其利好边际消费倾向更高的年轻及低收入城镇群体。 此外,租客支付能力改善有望支撑租金水平并吸引机构资本进入长租公寓,进而通过REITs渠道协助消化一级市场过剩住房库存。 投资标的方面,汇丰看好边际受益于年轻消费群体开支增加的可选消费龙头安踏体育、李宁、海底捞和蜜雪冰城,以及在高端项目具领先优势且盈利可见度更高的开发商华润置地和建发国际集团,均维持“买入”评级。
主要观点
- 公积金新规扩展提取用途并取消房租提取收入上限,定于2026年9月20日生效
- 全国住房公积金结余攀升至约11万亿元,存量资金释放有望改善全产业链流动性
- 家电以旧换新经验印证政策杠杆,累计拉动超2.54亿台销量与9,550亿元零售额
- 汇丰测算公积金装修提取有望撬动3,600亿至7,560亿元人民币的家装支出
- 预估装修开支拉动规模相当于2025年预测社会消费品零售总额的0.7%至1.5%
- 租房群体提取门槛取消精准利好年轻客群,2024年中国租赁经济规模已突破4.2万亿元
- 年轻群体展现出显著的“以租代买”消费偏好
- 租金收益率回升有望吸引机构资金并借助REITs盘活库存
- 公积金数字化与全国互认写入新规,明确管理机构催缴法定义务
论述逻辑
- 公积金新规落地放宽提取范围(新增装修、物业费及取消租金提取比例门槛) -> 盘活约11万亿元沉淀住房储蓄存量资金 -> 直接减轻家庭大额家装即期现金负担,撬动3,600亿至7,560亿元装修消费 -> 间接降低青年及租房客群实际住房租金开支,释放可选消费现金流 -> 支撑住房租金回报并改善租赁资产收益率 -> 吸引机构资本参与收购存量住房并通过REITs退出,协同化解房地产一级市场过剩库存。
关键展望
- 政策正式生效窗口:修订后的住房公积金管理规定将于2026年9月20日正式生效实施
- 租金与宏观物价验证:租金支出的潜在增长有望打破物价下行循环,进而刺激整体宏观需求
- 地产业核心下行风险:销售动能无法维持、利润率低于预期、购物中心业务重大放缓、股息稳定性受挫以及宏观和地产政策不确定性
- 消费行业核心下行风险:行业竞争加剧拖累毛利率、折扣幅度走阔、核心品牌及高端品牌增速不及预期、海外拓展遇阻与食品安全合规风险
推荐标的
- 华润置地(1109.HK):维持“买入”评级,目标价43.80港元,现价35.38港元,隐含23.8%上涨空间。基于开发与投资项目总资产价值减去净负债的NAV估值法,给予NAV折价21%(较历史均值高出1个标准差),对应每股NAV评估值55.50港元,核心驱动为销售动能恢复、高经常性收入及优质核心城市布局。
- 建发国际集团(1908.HK):维持“买入”评级,目标价19.90港元,现价16.22港元,隐含22.7%上涨空间。基于NAV估值法,给予NAV折价53%(较历史均值高出0.25个标准差),对应每股NAV评估值42.40港元,看好其利润率修复趋势及年轻土储优势。
- 安踏体育(2020.HK):维持“买入”评级,目标价93.00港元,现价74.10港元,隐含25.5%上涨空间(人民币柜台82020 HK目标价79.80元人民币,现价63.60元人民币)。采用PE估值法,基于2026年底汇率假设1.17及1年远期EPS 5.22元人民币,给予15.3倍目标PE(较2023年以来均值低0.5个标准差)。
- 李宁(2331.HK):维持“买入”评级,目标价17.20港元,现价14.25港元,隐含20.7%上涨空间(人民币柜台82331 HK目标价14.80元人民币,现价12.19元人民币)。采用PE估值法,基于1年远期EPS 0.99元人民币与汇率假设1.17,给予14.9倍目标PE(对应2023年以来更新后的均值水平)。
- 海底捞(6862.HK):维持“买入”评级,目标价16.80港元,现价11.48港元,隐含46.3%上涨空间。采用PE估值法,基于1年远期EPS 0.79元人民币及汇率假设1.17,给予18.3倍目标PE(对应2023年以来1年远期PE均值)。
- 蜜雪冰城(2097.HK):维持“买入”评级,目标价319.40港元,现价232.60港元,隐含37.3%上涨空间。采用PE估值法,考虑到外卖平台补贴退坡导致的利润率下行周期,给予15.8倍目标PE(对应上市以来均值下浮1.3个标准差),汇率假设采用1.17。
关键图表
图1. 公积金提取额相对缴存额仍然较低
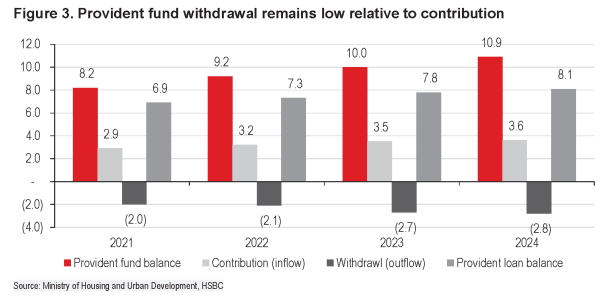
图2. 二手房交易持续增长
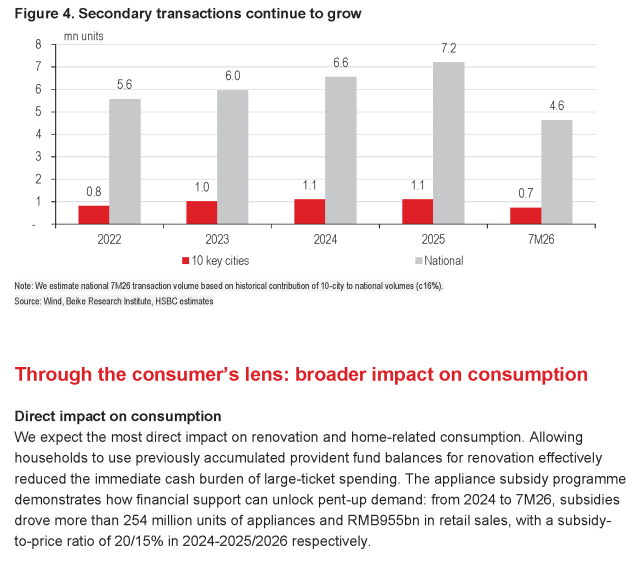
图3. 大家电政府补贴计划(十亿元人民币,2024/2025年月度)
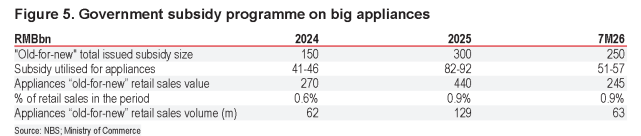
图4. 年度二手房交易或可带来3600亿-7560亿元人民币装修需求
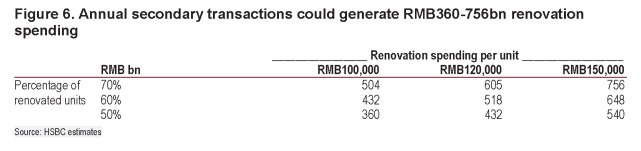
图5. 家电及家居装修支出
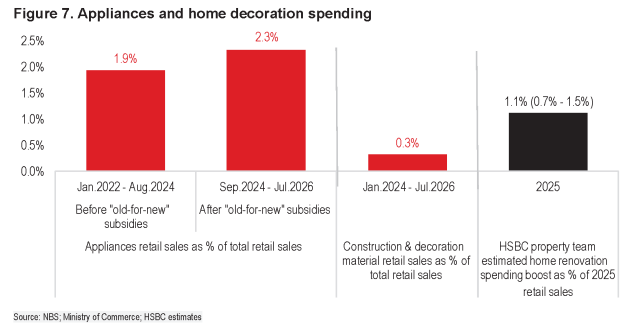
图6. 租金指数与通胀及收入增速对比
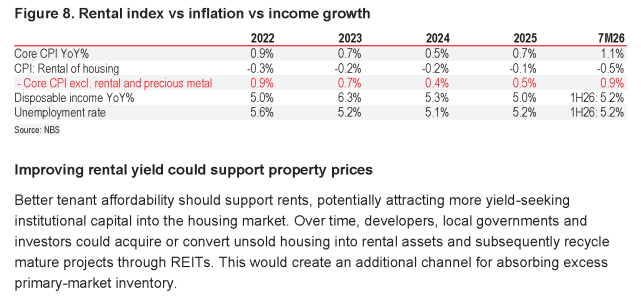
图7. 租金价格、租金收益率与房价交易指数