国泰海通 肖群稀 刘绮雯 行业研究 PCB设备深度报告:AIPCB加速迭代,设备升级打开成长空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
AI基础设施建设推动PCB行业进入新一轮资本开支周期,服务器与存储成为增长最快的应用领域,预计2025-2029年产值CAGR达9.5%。 AI服务器架构从单机向机架级演进,带动PCB向高多层、高阶HDI及mSAP工艺升级,对钻孔、曝光、电镀及检测设备提出更高精度与稳定性要求。 全球PCB专用设备市场规模预计从2026年的91.2亿美元增长至2029年的113.9亿美元,中国大陆作为最大区域市场,2029年规模预计达64.95亿美元。 头部PCB厂商扩产项目集中在2026-2028年,为设备厂商带来持续订单支撑。
主要观点
- 服务器与存储是PCB行业增速最快的应用,2025-2029年产值CAGR约9.5%。
- 全球PCB专用设备市场规模预计2029年达到113.9亿美元。
- 中国大陆是全球PCB专用设备最大市场,2026年规模52.6亿美元,预计2029年达64.95亿美元。
- 钻孔与曝光设备是PCB专用设备中资本开支占比最高的环节,合计占单一产线资本支出30%以上。
- AI服务器架构升级推动PCB需求由计算板向交换、网络、供电等子系统延伸。
- mSAP工艺渗透率提升,带动微孔加工、精密曝光及电镀设备升级。
论述逻辑
- AI算力需求爆发 -> PCB向高多层/高阶HDI/mSAP升级 -> 制造工艺难度提升(对位、孔径、线宽、厚度控制) -> 核心设备(钻孔、曝光、电镀、检测)进入量价齐升的资本开支周期。
关键展望
- PCB厂商扩产项目主要集中在2026-2028年,部分延伸至2029年。
- 钻孔设备市场规模预计2029年达到26.83亿美元,CAGR 10.4%。
- 曝光设备市场规模预计2029年达到17.43亿美元,CAGR 8.9%。
推荐标的
- 大族数控:增持
- 芯碁微装:增持
- 合锻智能:未评级
- 天准科技:未评级
- 东威科技:未评级
关键图表
图1. 01 | PCB行业:电子产品基础载体,AI推动产品结构高端化
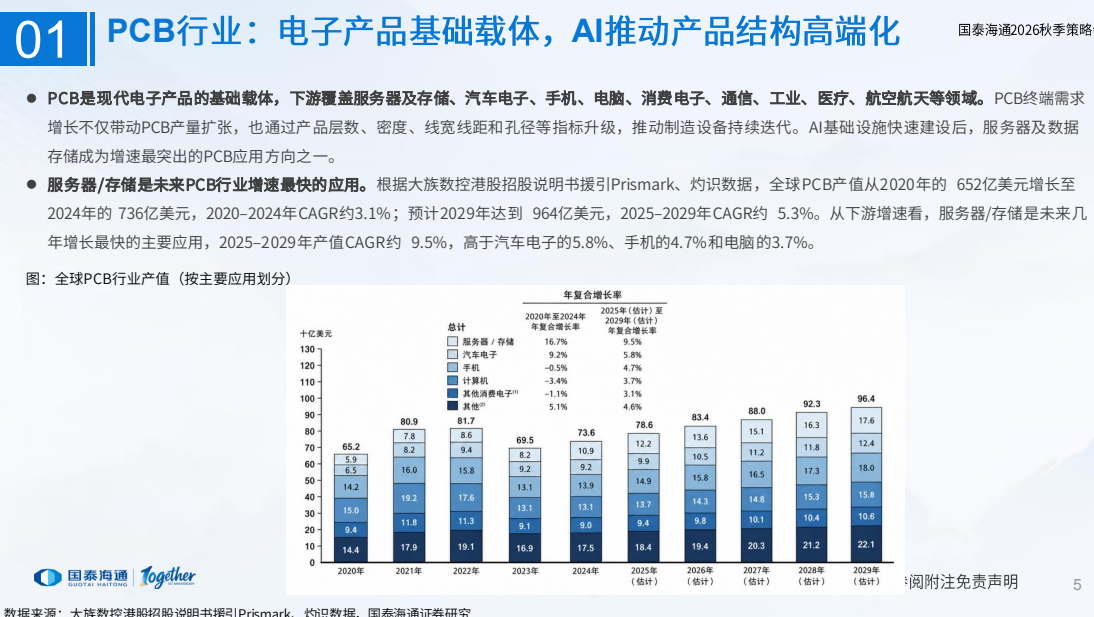
图2. 02 | PCB行业:电子产品基础载体,AI推动产品结构高端化

图3. AI算力服务器需求增长,推动PCB设备进入新一轮资本开支

图4. AI服务器架构持续升级,PCB从单块计算向整柜互联平台演进

图5. 高速通道与功率供电共同推升布线资源需求,高多层构成AI服务器PCB
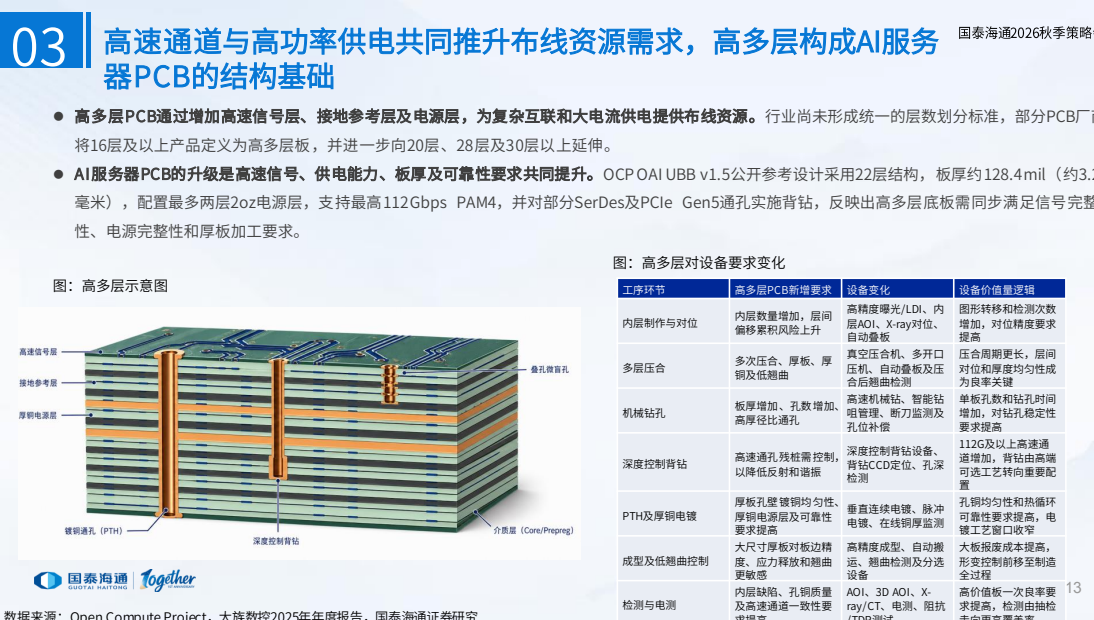
图6. 以微孔与顺序增层提升互连密度,适配高I/O器件布线需求
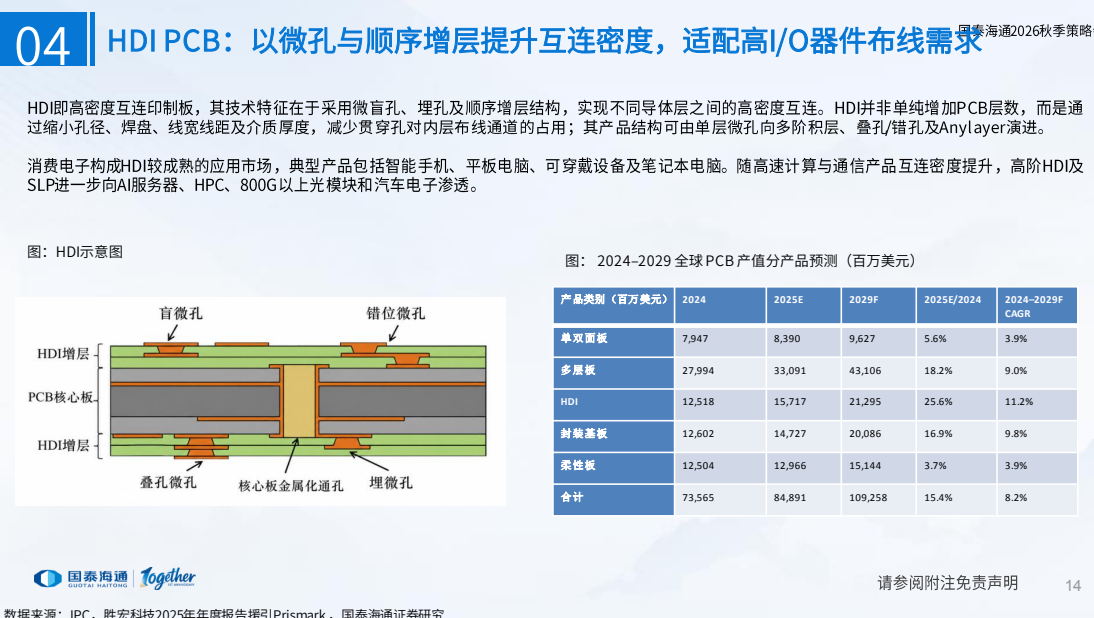
图7. 02 | AI高端PCB与先进封装共振,直写光刻设备加速

图8. 国泰海通2026秋季策略会
