华创证券 【每周经济观察】美国PMI明显上行——海外周报第159期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创宏观海外周报显示,美国经济数据全面走强:9月标普制造业和服务业PMI超预期明显上行,综合PMI从56.5升至58.4,为2021年7月以来最高,制造业PMI从53.9升至57、服务业PMI从56.5升至58.7。 截至9月25日,市场定价的10月加息概率升至64.2%(上周五为53.1%),年内加息次数定价1.43次,到明年9月剩余累计加息3.52次。 增长跟踪方面,亚特兰大联储GDPNow模型预计三季度美国GDP环比折年率5%、与9月18日估计持平(二季度实际初值1.5%),9月19日当周美国WEI指数为3.02%。 需求端美国红皮书零售同比回落至7.6%,30年期抵押贷款利率升至7.03%、向上突破7%;就业端初请失业金19.7万人好于预期。 物价方面,RJ/CRB商品指数周跌0.9%,汽油零售价上涨4.1%至4.34美元/加仑。 金融端美国金融条件边际小幅收紧,离岸美元流动性收紧,高收益美元公司债Spread-to-worst扩大15.714bp至251.921bp,美日、美德国债利差分别扩大7.8bp和8BP。 欧元区9月制造业和服务业PMI初值均好于预期但消费者信心逊于预期,日本9月PMI初值均低于前值;下周关注9/29咨商局消费者信心与JOLTS、9/30核心PCE、10/1 ISM制造业PMI、10/2非农以及欧元区、日本多项数据发布。
主要观点
- 加息预期显著升温:截至9月25日,市场定价的10月加息概率为64.2%,上周五为53.1%;年内加息次数定价1.43次(上周五1.31次),到明年9月剩余累计加息3.52次(上周五3.24次)。
- 美国9月标普PMI全面超预期:综合PMI从56.5升至58.4,为2021年7月以来最高;制造业PMI从53.9升至57,服务业PMI从56.5升至58.7。
- 美国8月新屋销售折年数、8月耐用品订单环比初值超预期;9月密歇根消费者信心终值小幅好于预期,但绝对水平仍处1950年代有数据以来历史低位。
- 欧元区9月标普制造业和服务业PMI初值均好于预期,但9月消费者信心指数初值逊于预期。
- 日本9月标普全球制造业和服务业PMI初值均低于前值,景气边际转弱。
- 增长高频跟踪:截至9月25日,GDPNow模型预计三季度美国GDP环比折年率为5%,与9月18日的估计值持平;二季度实际值(初次估计)为1.5%。9月19日当周美国WEI指数为3.02%(四周移动平均为3.2%),较前一周小幅上行;9月13日当周德国WAI指数为-0.26%(四周移动平均为-0.3%),较前一周略有改善,仍处低位。
- 需求端分化:美国红皮书商业零售同比回落,9月19日当周为7.6%(前一周8.5%);9月24日当周30年期抵押贷款利率升至7.03%、向上突破7%,MBA市场综合指数环比-1.5%。
- 就业仍有韧性:9月19日当周初请失业金19.7万人好于预期(预期20万),四周移动均值从20.4万降至20.23万;9月12日当周续请171.9万,低于预期的174万。
- 物价方面海外大宗商品价格下跌、美国汽油价续涨:RJ/CRB指数周跌0.9%(前一周跌0.1%),9月21日当周汽油零售价上涨4.1%至4.34美元/加仑。
- 金融条件边际收紧:美国彭博金融条件指数从1.27降至1.215,日元兑美元3个月互换基差走阔至-16.25pips,高收益美元公司债Spread-to-worst为251.921bp、较前一周五扩大15.714bp。
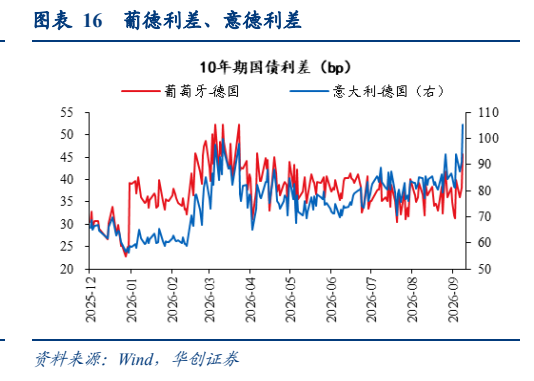
- 国债利差全线扩大:10年期美德利差159bp(扩大8BP),美日利差210.7BP(扩大7.8bp),意德利差105.4bp(扩大11.6bp),葡德利差45.7bp(扩大5.9bp)。
- 下周(9月28日-10月2日)数据密集:美国9月咨商局消费者信心与JOLTS(9/29)、ADP与8月核心PCE(9/30)、ISM制造业PMI(10/1)、非农与失业率(10/2);欧元区9月CPI(10/2);日本东京CPI(10/2)。
论述逻辑
- 美国9月PMI全面超预期上行(综合PMI升至58.4、创2021年7月以来新高)→ 数据走强直接推升货币政策定价(10月加息概率升至64.2%、年内加息次数定价升至1.43次)→ 高频增长指标同步验证(WEI指数3.02%、GDPNow预计三季度美国GDP环比折年率为5%,二季度实际值初次估计为1.5%)→ 但需求与地产端出现分化信号(红皮书零售同比回落至7.6%、按揭利率突破7%至7.03%)→ 就业维持韧性(初请19.7万好于预期、续请171.9万低于预期)→ 物价内部分化(RJ/CRB周跌0.9%而美国汽油零售价续涨4.1%)→ 金融端随之收紧(美国金融条件指数下行、离岸美元互换基差走阔、高收益债利差与美日/美德/葡德/意德国债利差全线扩大)→ 报告据此梳理美国、欧元区、日本下周(9月28日-10月2日当周)数据发布节点(非农、核心PCE、ISM PMI、东京CPI等)作为验证窗口,并提示海外数据搜集不全的风险。
关键展望
- 下周美国重点数据与事件:9月咨商局消费者信心指数、JOLTS职位空缺数(9/29);9月ADP就业变动、8月个人收入和支出环比、8月核心PCE价格指数环比(9/30);9月ISM制造业PMI、8月建筑开支环比(10/1);9月新增非农就业人数和失业率(10/2)。
- 欧元区与日本下周数据:欧元区8月失业率(10/1)、9月CPI数据(10/2);日本8月工业产值环比(9/30)、日银短观大型制造业和非制造业指数(10/1)、9月东京CPI数据与8月失业率(10/2)。
- 报告风险提示:海外经济数据搜集不全,存在偏差。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 过去周及未来周美国重要经济数据
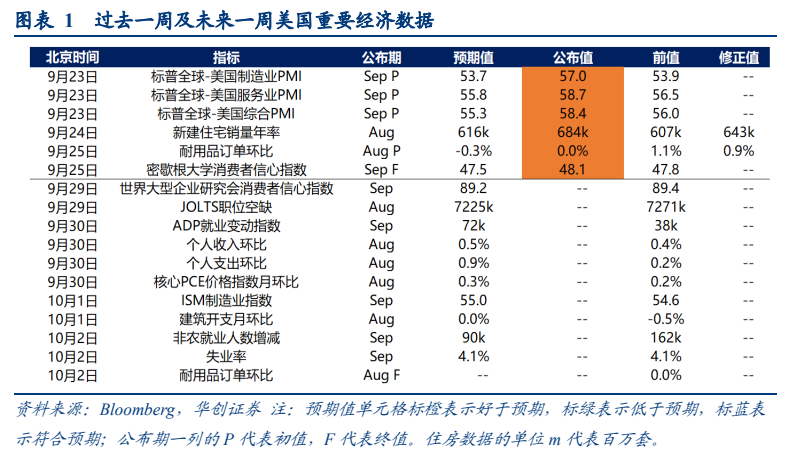
图2. 图表 2: 过去周及未来周欧元区重要经济数据
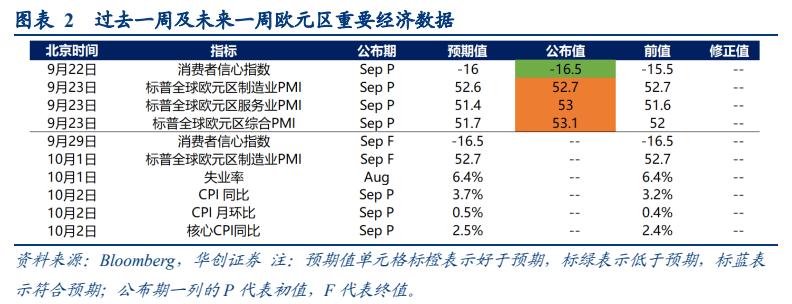
图3. 表 4: 美国WEI指数小幅上行
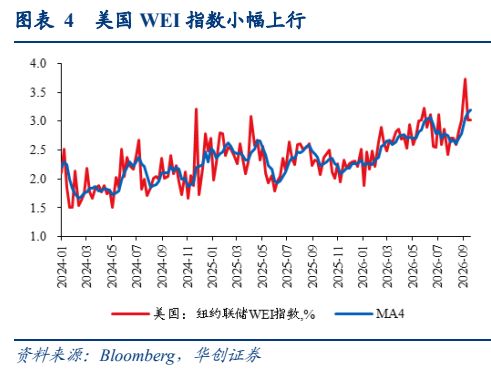
图4. 表 5: 德国经济活动指数略有改善但依处低位
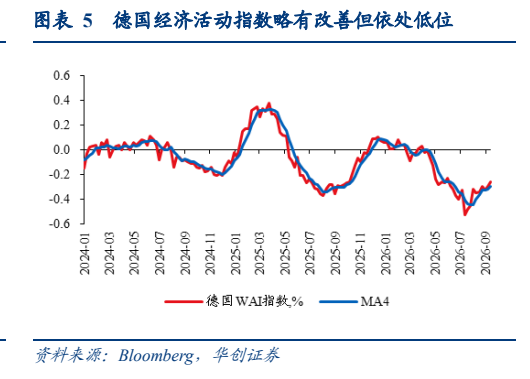
图5. 图表 6: 美国红皮书商业零售同比增速
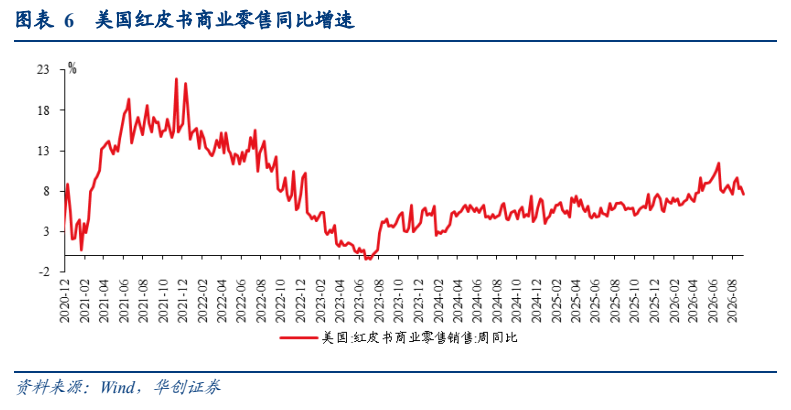
图6. 图表 7: 美国按揭利率与 MBA 市场指数
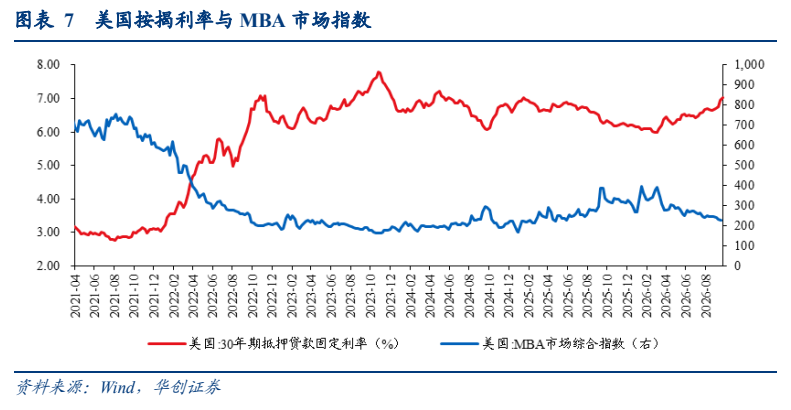
图7. 表 9: 美国续请失业金人数
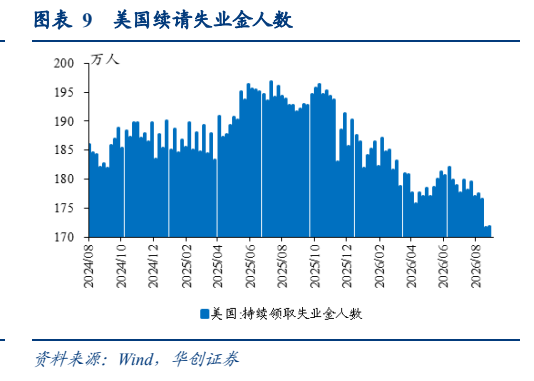
图8. 表 10: 海外大宗商品价格
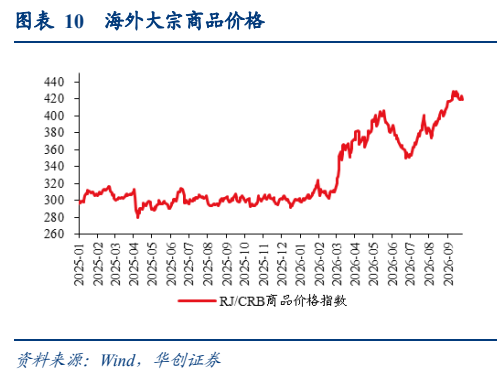
图9. 表 11: 美国汽油零售价
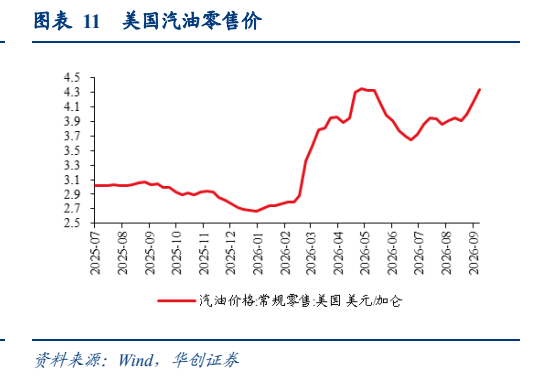
图10. 图表 12: 美欧金融条件指数
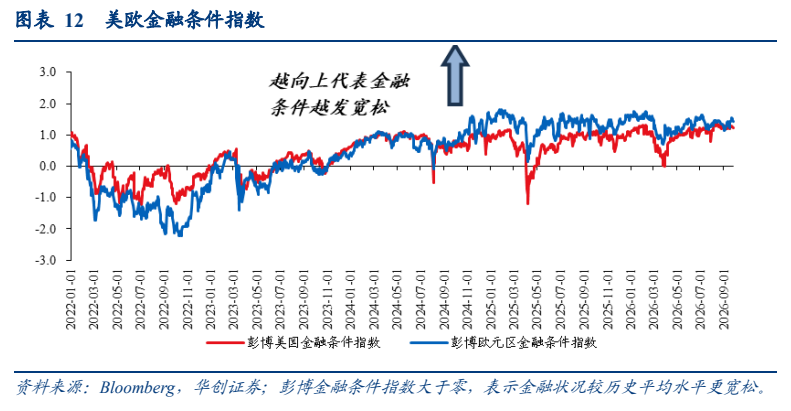
图11. 表 15: 美日利差、美德利差
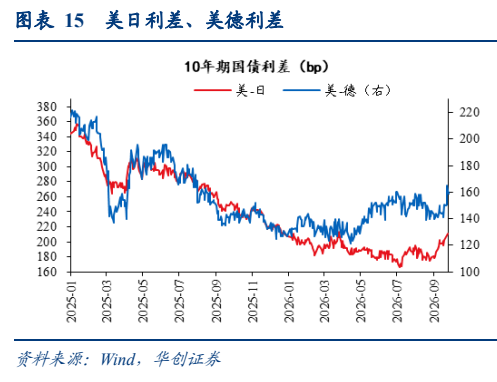
图12. 表 16: 葡德利差、意德利差