互联网行业2026年10月投资策略AI投资进入需求验证期,关注高景气方向与新场景
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券维持互联网行业“优于大市”评级。 9月恒生科技指数单月下跌6.7%,纳斯达克互联网指数单月下跌2.4%;截至2026年9月27日,恒生科技指数PE-TTM为22.93x、处于成立以来34.27%分位点,纳斯达克指数PE-TTM为33.29x、处于近10年24.76%分位点。 港股表现前三为金山软件、腾讯控股、京东健康(单月跌幅1.4%、3.6%、3.9%),美股表现前三为知乎、Meta、爱奇艺(单月涨幅36.2%、31.4%、9.2%)。 9月全球AI模型密集迭代:谷歌Gemini 3.8、OpenAI GPT-6、Anthropic Claude Opus 5.5(运行成本较Opus 5降约40%)、xAI Grok 4.7等接连发布,英伟达拟以约129亿美元收购Hugging Face。 报告核心判断:模型价格战加剧下,当前主要矛盾是模型智能可能已超过普通人需求上限和企业部署速度,北美明年数据中心建设将极大受电力和蓝领劳工容量限制,市场更加关注下游需求真实性。 Meta Muse爆火说明海外C端场景潜力大、推理需求有望向端侧下沉,10月建议关注云业务加速增长的阿里巴巴-W与端侧SOC芯片厂商爱芯元智。 行业层面,8月支付机构备付金25643.65亿元、同比增长2.5%;美团未来3年向即时零售投入300亿;1688与阿里国际站打通整体运营。 重点公司盈利预测表覆盖10家公司,评级全部为优于大市。
主要观点
- 9月恒生科技指数单月下跌6.7%,纳斯达克互联网指数单月下跌2.4%,港股科技板块弱于美股。
- 港股表现前三为金山软件、腾讯控股、京东健康,单月跌幅1.4%、3.6%、3.9%;美股表现前三为知乎、Meta、爱奇艺,单月涨幅36.2%、31.4%、9.2%,分别跑赢纳斯达克指数33.6pct、28.8pct、6.6pct。
- 估值分化:截至2026年9月27日,恒生科技指数PE-TTM为22.93x、处于成立以来34.27%分位点且较上月下降;纳斯达克指数PE-TTM为33.29x、处于近10年24.76%分位点且较上月上升。
- 海外模型密集迭代:谷歌发布Gemini 3.8 Flash/Flash Cyber并推出Live系列;OpenAI推出GPT-6 Astra、ChatGPT Images 2.5(延迟较Images 2.0最高降低50%)及GPT-6 Sol/Luna(API价格较GPT-5.6此前促销价下降);Anthropic发布Claude Fable/Mythos 5.1和Opus 5.5(成本较Opus 5降约40%);xAI发布Grok 4.7。
- 国产模型同步升级:腾讯发布混元Hy Image3.5 preview;阿里发布Qwen3.8-Omni-Flash、开源Qwen-Image-2.1并披露Qwen 4正在训练;字节升级豆包Seed 2.1 Pro至0915版本;DeepSeek发布总参数5520亿混合专家架构的V4.1-Flash;小米开源MiMo-V2.6系列;华为公布昇腾960超节点。
- AI应用与生态延伸:Meta于9月8日推出个人智能体Muse并在美国手机端和网页端开放,9月23日宣布未来数月将Muse接入AI眼镜;英伟达拟以约129亿美元收购Hugging Face以扩大开放模型生态布局。
- 政策支持与治理并进:成都施行全国首个人工智能领域地方政府规章;工信部“人工智能+软件”方案提出到2028年覆盖2万家规模以上软件企业、100项技改项目、100个智能体软件标杆应用、5个以上重点开源项目;最高法发布涉AI纠纷审理意见;网安标委发布《人工智能安全治理框架3.0》。
- 10月核心判断:模型价格战加剧下,主要矛盾并非模型智能能否继续加速迭代,而是模型智能很可能已超过普通人需求上限和企业部署速度,尤其北美明年的数据中心建设将极大受电力和蓝领劳工容量限制,市场更加关注下游需求真实性。
- 投资主线:Meta Muse爆火说明海外C端场景具备很大潜力,推理需求有望向端侧场景下沉,建议关注业绩高景气方向和有望打开新场景的公司,如云业务加速增长的阿里巴巴-W、端侧SOC芯片厂商爱芯元智。
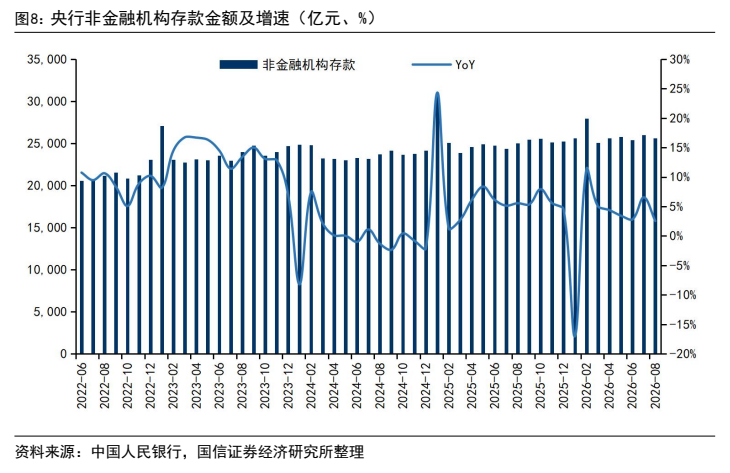
- 行业动态:游戏端《影之刃零》愿望单突破300万份、确认10月29日发售,腾讯展示AI辅助游戏创作平台“游点灵”;金融科技8月支付机构备付金25643.65亿元、同比增长2.5%、环比下降1.3%;短视频方面抖音披露优质创作者涨粉量为平台均值4.2倍、用户主动推荐次数为均值27倍,广电总局发布165部“微短剧+”推荐剧目。
- 电商:1688与阿里国际站打通整体运营、由张阔负责;速卖通8月澳大利亚访问量1435万次、环比增长5.37%,为前20大零售网站中唯一环比增长平台;阿里国际站9月采购节首周买驱GMV同比增长近20%、商机同比增长25.4%。
- 本地生活:美团未来3年将在基础设施建设、产品研发、商品营销投入300亿,并称即时零售将从“店仓配时代”跨入“商品时代”;iPhone 18 Pro淘宝闪购预售首小时销售额较上代翻倍,带动Apple全系硬件成交额较平日单日增长超25倍;京东超市上半年营收双位数增长、用户数同比增长15%。
论述逻辑
- 9月恒生科技指数下跌6.7%、估值分位回落(PE-TTM 22.93x、34.27%分位)→ 9月全球模型密集迭代且价格战加剧(GPT-6 Sol/Luna API价降、Claude Opus 5.5成本降约40%)→ 报告判断模型智能很可能已超过普通人需求上限与企业部署速度,且北美明年数据中心建设将极大受电力和蓝领劳工容量限制 → 市场关注点从模型迭代转向下游需求真实性验证 → Meta Muse爆火证明海外C端场景潜力、推理需求向端侧下沉 → 10月策略沿两条线布局:业绩高景气(云业务加速增长的阿里巴巴-W)与打开新场景(端侧SOC芯片厂商爱芯元智),并维持行业“优于大市”评级。
关键展望
- 华为预计昇腾960DT版本于2027年第一季度就绪,960芯片仍在研发。
- 工信部“人工智能+软件”专项方案目标:到2028年覆盖2万家规模以上软件企业、实施100项智能化技改项目、打造100个智能体软件标杆应用、孵化5个以上重点开源项目。
- Meta将于未来数月把Muse接入旗下AI眼镜;阿里披露Qwen 4正在训练、尚未正式发布。
- 《影之刃零》确认10月29日发售,愿望单超300万份,报告提示愿望单不能直接等同于预购量或最终销量。
- 美团计划未来3年投入300亿支持即时零售,行业将为全国每个商圈新增百万好商品。
- 风险提示:政策风险、短视频行业竞争格局恶化风险、宏观经济下行导致广告大盘增速不及预期风险等。
推荐标的
- 10月策略建议关注:云业务加速增长的阿里巴巴-W(9988.HK)与端侧SOC芯片厂商爱芯元智(0600.HK)。
- 腾讯控股(0700.HK):优于大市,昨收盘432.00港元,2025E/2026E EPS 25.48/27.43,PE 15.85/14.72。
- 网易-S(9999.HK):优于大市,昨收盘192.80港元,2025E/2026E EPS 11.63/13.26,PE 15.49/13.59。
- 美团-W(3690.HK):优于大市,昨收盘70.45港元,2025E/2026E EPS -0.99/3.38,2026E PE 19.47。
- 百度集团-SW(9888.HK):优于大市,昨收盘84.90港元,2025E/2026E EPS 4.52/5.58,PE 17.57/14.22。
- 快手-W(1024.HK):优于大市,昨收盘30.24港元,2025E/2026E EPS 1.67/1.86,PE 16.87/15.14。
- 阿里巴巴-W(9988.HK):优于大市,昨收盘106.20港元,2025E/2026E EPS 4.75/6.83,PE 20.90/14.54。
- 拼多多(PDD.O):优于大市,昨收盘77.50,2025E/2026E EPS 17.19/21.38,PE 8.05/6.47。
- 京东集团-SW(9618.HK):优于大市,昨收盘103.10港元,2025E/2026E EPS 8.95/13.08,PE 10.77/7.37。
- 美图公司(1357.HK):优于大市,昨收盘3.78港元,2025E/2026E EPS 0.26/0.33,PE 13.53/10.68。
- 爱芯元智(0600.HK):优于大市,昨收盘22.80港元,2025E/2026E EPS -1.31/-0.68。
关键图表
图1. 恒生科技指数 VS 纳斯达克互联网指数月度涨跌幅
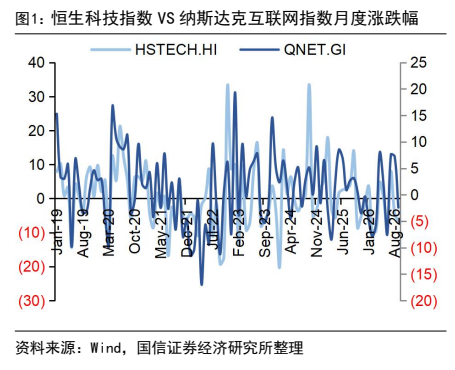
图2. 恒生科技指数 VS 纳斯达克互联网指数月度走势
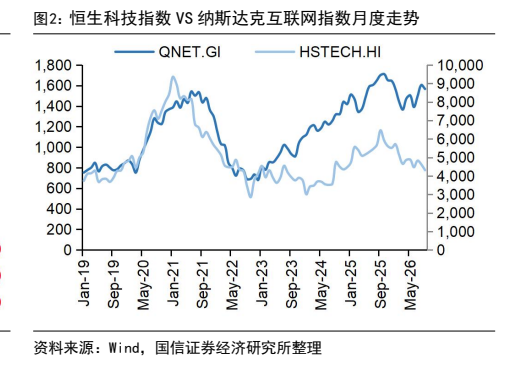
图3. 9 月互联网板块部分公司表现
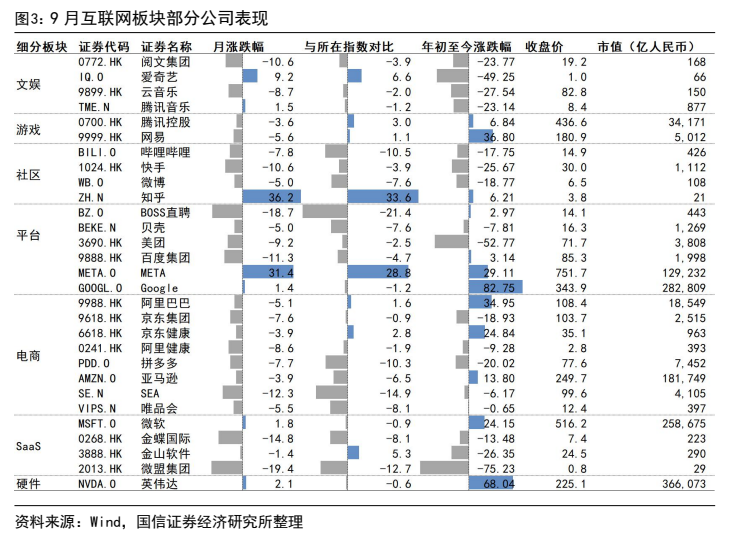
图4. 2026 年 9 月互联网板块股价下跌的股票(%)
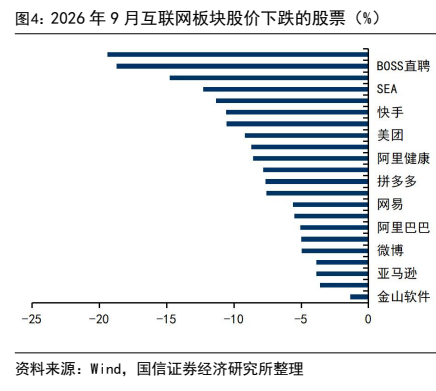
图5. 2026 年 9 月互联网板块涨幅的股票(%)
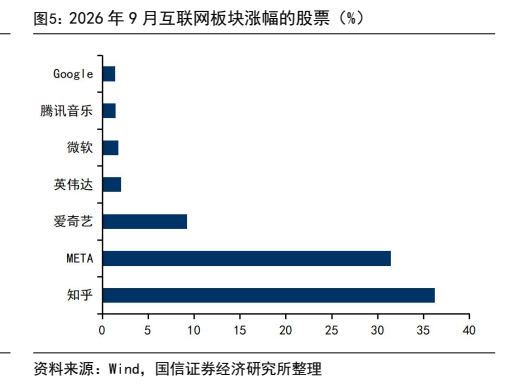
图6. 恒生科技指数 PE-TTM 情况
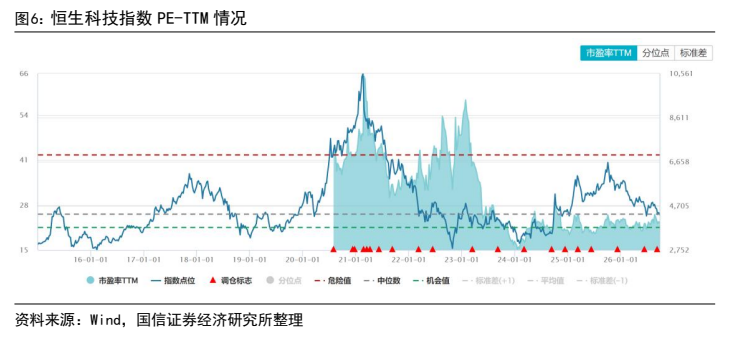
图7. 纳斯达克指数 PE-TTM 情况
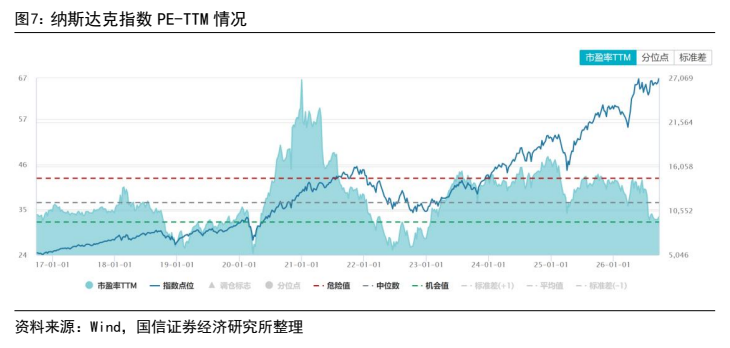
图8. 央行非金融机构存款金额及增速(亿元、%)