摩根士丹利:大摩 Meta Platforms Inc(META.US):23天的 Muse……投资者核心问答与我们的解答
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Muse 问世 23 天,摩根士丹利重申 Meta Platforms 为互联网行业首选股(Top Pick),维持 Overweight 评级与 $775.00 目标价(2026 年 9 月 30 日收盘价 $725.18),行业观点为 Attractive,并以问答形式回应六大 agentic/Muse 投资者问题。 变现路径上,报告预计 Muse 订阅收入短期内相当小、连接协议初始 take rates 微不足道,直接变现最早要到 2027 年末/2028 年,通过企业按投资回报竞价、为完成交易付费的实时竞价拍卖市场承接 agentic 有望数字化的 $30tn 消费者支出。 成本端,Muse 服务成本按 token 消耗在每月每用户 $3-$130 之间,25% 周额度消耗情形为 $37.12/用户/月(全年 $445),~$37/用户基准被视为上限;这些成本已包含在 $145bn/$225bn 的 2026/2027 年 capex、$209bn 的 2027 年 opex 与 $59bn 的 2027 年 D&A 之中。 产能端,估计 Meta 仅 2026 年新增的 ~320mn Muse 实例(321,360,000 vCPUs,采购自 AMD、NVDA 与 AWS Graviton)即可服务 10 亿 Muse DAU 各消耗 25% 周 token 额度。 企业侧,Meta 同时面向 $30tn 消费者 TAM 与 $25tn 知识工作 TAM,Meta One 订阅已在美国上线($15-$50/月、平台上 100mn 企业),假设 100 MW API 分配产能可为 2028 年 EPS 增厚 4%(约 $1)。 估值上,META 已从州 AG 案和解前的 14X 重估至 21X NTM 一致预期 EPS,进一步上行取决于用户采用、平台商业行为与 GOOGL/SPCX/私人市场的竞争格局,且 2025 年 2 月曾达 28X。 报告另覆盖亚马逊(Overweight,目标价 $335.00),并指出 META 需要 AMZN 的履约配送能力与 AWS 的云产能(CPU/GPU)及模型分发。
主要观点
- Muse 上线 23 天,下载保持强劲,每周(甚至感觉每天)都有新用例与合作伙伴公布,Meta 已开始将产品更深整合进 Instagram/Facebook;团队此前已发布 The Morgan Stanley Agentic Playbook(2026/9/18)与 Muse: Rewriting the Retail/Consumer Playbook(2026/9/28)。
- 直接变现节奏:预计 Muse 订阅收入一段时间内相当小,Meta 会先做大用户规模、参与度与商业行为再谈变现,连接协议初始 take rates 微不足道;长期看(最早 2027 年末/2028 年)通过实时竞价拍卖市场变现,全经济范围内的企业按投资回报竞价、为完成的交易向 Meta 付费。
- 变现空间锚定 $30tn:agentic 有望数字化的消费者支出达 $30tn(Exhibit 1 展示 2023-2028 年 Global AI TAM,覆盖零售+旅游、自动驾驶/网约车、外卖配送、广告、物流、可穿戴等),同时 Muse 也是 Meta 核心产品数据捕捉与画像构建的进一步来源。
- Muse 服务成本敏感性:按 token 消耗在每月每用户 $3-$130 之间;模型拆分 GPU 推理(随 token 消耗扩展)与 CPU sandbox(随用户激活频率与 VM 预置时长扩展)两大算力负载,低用量用户 CPU sandbox 是更大成本驱动,满额度用户则以 GPU 推理为主。
- 成本承受力构成壁垒:Meta $250bn 核心广告业务同比增长 27% 且仍在走强,全球 ARPU 约 $70(北美更高),公司有变现用户行为的历史;该分析也说明了小玩家规模化竞争产品的成本门槛之高。
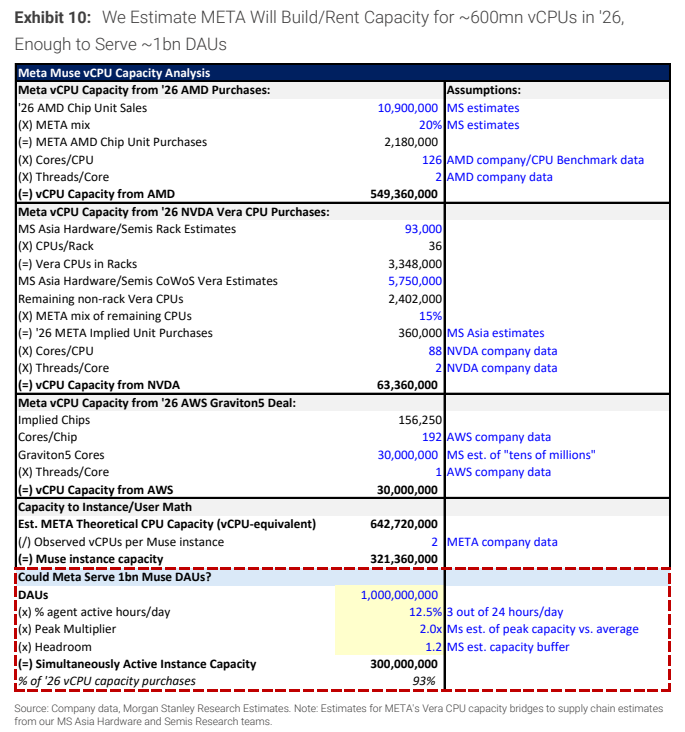
- CPU 产能测算:估计 Meta 仅 2026 年新增的 CPU 产能(~320mn Muse 实例、321,360,000 vCPUs,采购自 AMD、NVDA 与 AWS Graviton)就足以服务 10 亿 Muse DAU 各消耗 25% 周 token 额度(约需 300mn 同时活跃实例);关键假设为代理每天 24 小时中活跃 3 小时、峰值用量约为平均 2 倍、并额外保留 20% 实例缓冲。
- 成本已计入模型:$209bn 的 2027 年 opex 对应 $145bn/$225bn 的 2026/2027 年 capex 与 $59bn 的 2027 年 D&A,另含 $26bn 第三方算力协议(2026 年为 $17bn),其中 AWS Graviton 估计约 $4-5bn(30mn Graviton cores 年化约 $5.5bn);Exhibit 4 估计 30mn Graviton cores 完全年化成本约 $6bn——凸显 Meta 获取算力的竞争优势与领先他人战术性扩容的能力。
- 企业平台打开第二 TAM:Meta 正同时面向 $30tn 消费者 TAM 与 $25tn 全球知识工作经济,路径包括 Muse for Small Businesses、WhatsApp/Messenger agentic 工具、企业产品推进、Muse Coding 及最终的 Meta model API(Watermelon 等);企业 Web 1.0 架构需演进以支持 agent-to-agent 交互(MCP/工具接口与可观测性),SMB 比大企业更易渗透。
- 企业变现抓手:Meta One 订阅已在美国上线,就最新模型、内容创作/经营管理工具与更高 AI 额度向企业和创作者收取 $15-$50/月,平台上 100mn 企业可使订阅快速放量;API 业务方面,即使仅假设 100 MW 分配 API 产能,也可为 2028 年 EPS 增厚 4%(约 $1)。
- 亚马逊协同:与 AMZN 的安排为后续合作树立潜在先例结构;META 需要 AMZN 的履约与配送能力,以及 AWS 的云产能(CPU 与 GPU)和模型分发(通过 Bedrock 获得 Watermelon 的 API 访问)。
- 估值现状:META 已重估至 21X NTM 一致预期 EPS(州 AG 案和解前为 14X),当前倍数基本反映免费 Muse 先发优势与更强模型在途的地位;进一步倍数上修取决于 1)Muse 用户采用、2)代理平台商业行为、3)GOOGL/SPCX/私人市场的 agentic 竞品——且 META 在 2025 年 2 月曾交易于 28X,存在继续抬升的先例。
- 服务成本基准被视为上限而非点估计:~$37/用户基准情形假设 Meta 全部按 AWS on-demand 价格租用可比 AMD 实例的 CPU sandbox(CPU 分析假设每次激活约 10 分钟预置 sandbox、2 vCPU/8 GB 环境),随利用率提升、更多三方产能谈判及自有 CPU 产能上线优化,该假设将偏保守。
论述逻辑
- 事件起点:Muse 上线 23 天、下载强劲、用例与合作每周新增并开始整合进 Instagram/Facebook → 投资者围绕变现、服务成本、算力产能、企业机会、亚马逊谈判与估值六大问题存在争论,报告逐一作答。
- 核心推演:直接变现后置(最早 late '27/'28 走实时竞价拍卖、承接 $30tn 消费支出)→ 成本端 $3-$130/用户/月、~$37 基准为上限,且已被 $145bn/$225bn capex、$209bn '27 opex 与 $26bn 第三方算力吸收 → '26 年新增 ~320mn Muse 实例足以服务 10 亿 DAU,算力获取构成对小玩家的竞争壁垒。
- 结论落地:企业平台($25tn TAM)+ Meta One 订阅($15-$50/月、100mn 企业)+ API(100 MW 增厚 '28 EPS 4%)提供第二曲线,AMZN 合作补足履约/云产能/Watermelon 分发 → 股价已重估至 21X NTM 并基本反映先发优势,维持 Top Pick、Overweight 与 $775.00 目标价,后续催化看用户采用、平台商业行为与 GOOGL/SPCX/私人的竞争格局。
关键展望
- 直接变现时点:预计在 agentic 行为规模化之后(最早 2027 年末/2028 年),通过企业按投资回报竞价、为完成交易付费的实时竞价拍卖市场变现;在此之前 Muse 先作为数据捕捉与画像构建的来源。
- 估值观察点:21X 之上能否继续重估取决于 Muse 用户采用、代理平台商业行为、以及 GOOGL/SPCX/私人市场 agentic 产品的竞争格局;若不受挑战的动能延续,META 在 2025 年 2 月曾达 28X,存在先例。
- 盈利上修方向:关注更持久的核心参与度与变现(GPU 机器学习驱动)、商业消息/代理,以及 API 带来的上行空间。
- 投入窗口与算力:模型含 $145bn/$225bn 的 2026/2027 年 capex、$59bn 的 2027 年 D&A、$26bn 第三方算力(2026 年 $17bn,其中 AWS Graviton 约 $4-5bn);Meta 可抢在其他厂商之前战术性扩容。
- AMZN 情景与期权隐含概率(截至 2026/9/30):牛市 $410.00(~27X 平均 $15 牛市 '27/'28 EPS)、基准 $335.00(~25X 平均 $14)、熊市 $215.00(~17X 平均 $12 熊市 EPS);Prob(>$410.00) ~4.7%、Prob(>$335.00) ~16.7%、Prob(<$215.00) ~32.2%。
- META 风险清单:上行风险包括 Reels 变现与参与度增长超预期、AI 投资收益更大、订阅和/或点击消息广告收入;下行风险包括宏观压力与消费走弱、监管影响广告定向能力、Reality Labs 亏损进一步扩大、执行不力导致更高长期资本强度。
推荐标的
- Meta Platforms Inc(META.O / META US):Top Pick,评级 Overweight,行业观点 Attractive,目标价 $775.00(2026/9/30 收盘价 $725.18,52 周区间 $779.82-520.26,市值 $2,267,560 百万美元);理由:免费 Muse 先发的位置优势、更强模型在途、算力获取与 $250bn 广告业务(同比 +27%)构成的成本与规模壁垒。
- Amazon.com Inc(AMZN.O):评级 Overweight,目标价 $335.00(现价 $249.15),基于 ~25X 平均 $14 的 '27/'28 EPS(年中滚动),隐含 ~28X '27 EPS 与 ~22X '28 EPS;牛市 $410.00 / 基准 $335.00 / 熊市 $215.00;多头逻辑为高利润率业务、Prime 会员、云采用拐点与广告,且 META 需要 AWS 的云产能与模型分发。
- 互联网覆盖名单(Brian Nowak,价格 2026/9/30):Alphabet(GOOGL.O,O,$344.08)、Amazon(AMZN.O,O,$249.15)、DoorDash(DASH.O,O,$183.55)、Instacart(CART.O,E,$43.12)、Lyft(LYFT.O,E,$15.01)、Meta Platforms(META.O,O,$725.18)、Pinterest(PINS.N,O,$18.89)、Reddit(RDDT.N,O,$142.44)、Snap(SNAP.N,E,$5.40)、Uber(UBER.N,++,$68.51)。
- 其他互联网覆盖(节选,价格 2026/9/30):Matthew Cost 覆盖 Airbnb(ABNB.O,E,$160.65)、AppLovin(APP.O,O,$290.43)、Expedia(EXPE.O,U,$263.36)、Trade Desk(TTD.O,E,$12.17)、Unity Software(U.N,O,$40.93)等;Nathan Feather 覆盖 Chewy(CHWY.N,O,$18.20)、eBay(EBAY.O,O,$106.05)、Match Group(MTCH.O,E,$40.15)、Duolingo(DUOL.O,E,$142.40)等。
关键图表
图1. 我们认为智能体可触达的消费支出规模达30万亿美元

图2. 我们估计Muse每用户服务成本在3美元至130美元之间

图3. 我们估计有3000万个Graviton内核(即3000万vCPU容量)
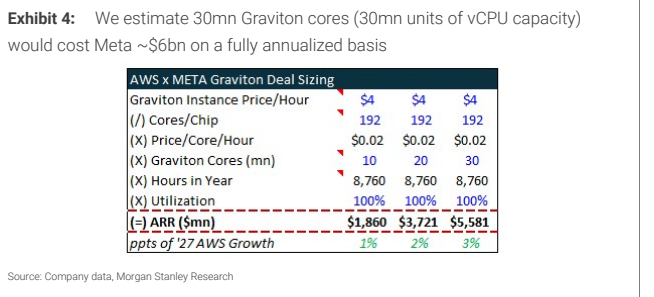
图5. 平台上拥有1亿家企业,Meta的订阅
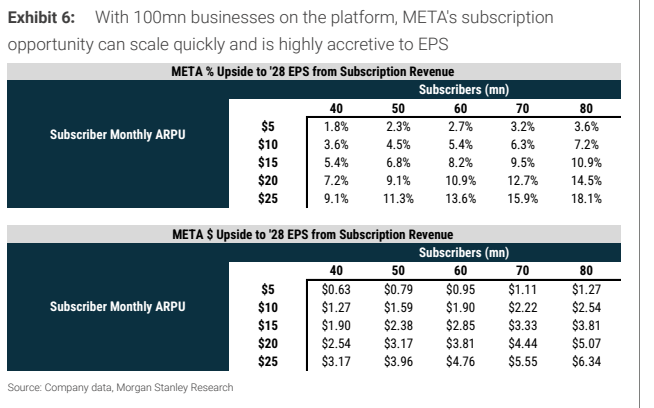
图6. 我们估计Meta的AI模型拥有100兆瓦专用API容量

图7. META目前交易于21倍估值,我们将关注以下方面的进一步更新

图8. Muse服务成本模型

图9. 我们估计META将在2026年建设/租赁约6亿vCPU容量