瑞银 韩国汽车:9月美国销量实现健康增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
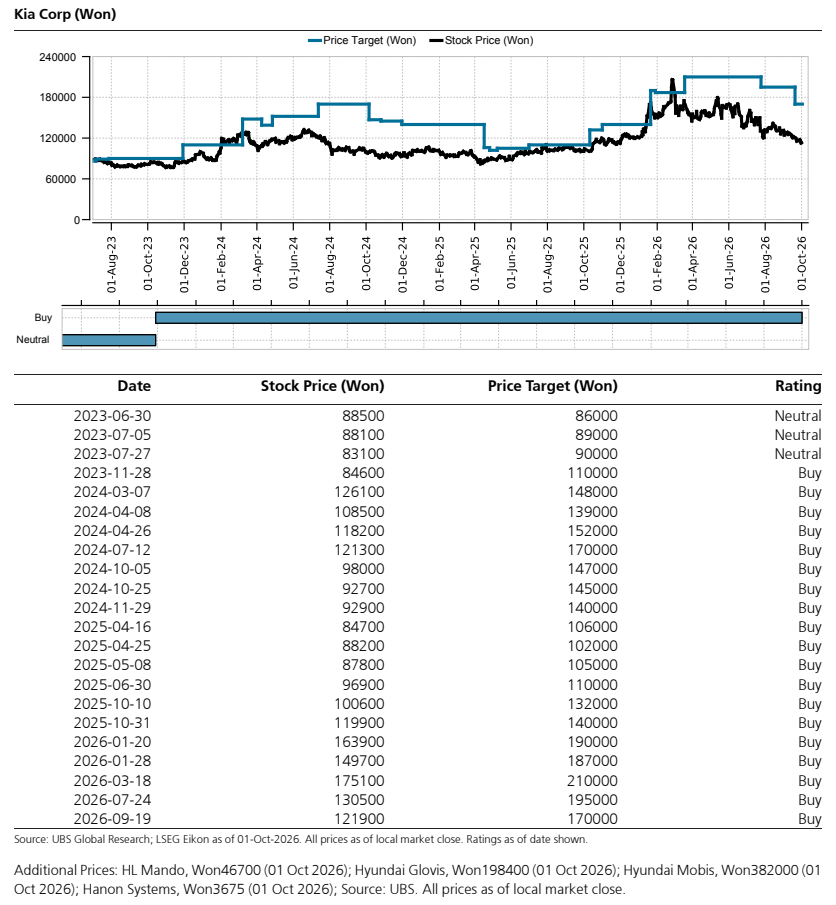
瑞银First Read点评2026年9月美国车市数据:美国轻型车SAAR为16.0m units(8月为16.8m units),行业销量同比+4.4%,且本月销售日多一天(25天 vs 24天)。 韩国品牌明显跑赢行业,现代销量同比+9.8%、起亚同比+17.6%;现代增长主要来自Palisade(+52%)、Tucson(+32%)和Santa Fe(+21%),起亚增长来自Seltos(+66%)、K4(+43%)和Telluride(+42%),两家混动销量分别同比+39%和+152%。 9月韩国品牌市场份额为12.3%,同比+1.0%pts、环比-0.5%pts,其中现代6.5%、起亚5.8%。 价格与库存环境健康:行业平均激励环比+3%至$3.4k,而现代($2.9k)与起亚($3.2k)激励均环比-3%,Q3两家激励分别同比-17%(环比-2%)和-7%(环比-4%),反映去年BEV促销的高基数;行业库存51天(8月49天),现代48天、起亚49天。 瑞银认为两家在美国的有利趋势延续,省油车需求正推动提升ASP与利润率的动力总成切换,并预计现代与起亚将继续逐步提升Metaplant产能,以至少部分缓解其他市场(主要是欧洲)的竞争压力。 评级方面,瑞银对Hyundai Motor给予Neutral(目标价400,000 Won,上行空间15%),对Kia Corp给予Buy(目标价170,000 Won,上行空间50%)。
主要观点
- 9月美国轻型车SAAR为16.0m units(8月为16.8m units),行业销量同比+4.4%,销售日多一天(25天 vs 24天)
- 韩国品牌跑赢行业:现代销量同比+9.8%、起亚同比+17.6%,对比行业+4.4%
- 现代增长主力车型为Palisade(+52%)、Tucson(+32%)、Santa Fe(+21%)
- 起亚增长主力车型为Seltos(+66% YoY)、K4(+43% YoY)、Telluride(+42% YoY)
- 混动需求强劲:现代混动销量同比+39%,起亚混动同比+152%
- 9月韩国品牌市场份额12.3%,同比+1.0%pts、环比-0.5%pts;现代份额6.5%(8月6.8%),起亚5.8%(8月6.0%)
- 激励环境对韩国品牌有利:行业平均激励环比+3%至$3.4k,而现代($2.9k)与起亚($3.2k)均环比-3%;Q3现代激励同比-17%(环比-2%)、起亚同比-7%(环比-4%),反映去年BEV促销的高基数
- 库存温和:行业库存9月51天(8月49天),现代48天(上月46天),起亚49天(上月49天)
- 瑞银观点:现代与起亚在美国的有利趋势延续,销量与份额上行、激励环比平稳;省油车需求推动提升ASP与利润率的动力总成切换
- 其他市场(主要是欧洲)盈利担忧仍存:BEV同样受青睐,而混动销售短期内受产能限制;Metaplant产能逐步爬坡可至少部分缓解竞争压力
- 估值对比(2026年10月1日定价):Hyundai Motor市值US$52.9bn、2026E P/E 10.4x、OP margin 2026E 5.4%;Kia Corp市值US$32.7bn、2026E P/E 5.6x、OP margin 2026E 7.6%、股息率2026E 6.0%
论述逻辑
- 事件起点:9月美国行业销量同比+4.4%(销售日多一天),而现代+9.8%、起亚+17.6%,韩国品牌份额升至12.3%(同比+1.0%pts),说明韩国品牌显著跑赢行业
- 增长质量验证:车型层面Palisade/Tucson/Santa Fe与Seltos/K4/Telluride多点开花,混动分别+39%/+152%,指向消费者对省油车的真实需求
- 价格与库存佐证:韩国品牌激励环比-3%且Q3同比大幅下降(-17%/-7%),库存仅温和上行(行业51天),说明增长并非依靠加大促销换取
- 推论与结论:省油车需求正带来ASP与利润率改善的动力总成切换,美国强势可对冲其他市场(主要是欧洲)因BEV挤压与混动产能受限造成的盈利压力,而Metaplant产能逐步爬坡是关键抓手;据此瑞银给予Hyundai Neutral、Kia Buy
关键展望
- 瑞银预计现代与起亚将继续逐步提升Metaplant产能以承接强劲需求,从而至少部分缓解其他市场(主要是欧洲)的竞争压力
- 短期内混动销售受产能限制制约,且其他市场因BEV同样受青睐而盈利担忧仍在,是后续需要观察的风险点
- 评级与目标价:Hyundai Motor为Neutral、目标价400,000 Won(upside 15%);Kia Corp为Buy、目标价170,000 Won(upside 50%),按2026年10月1日定价
- 报告未给出对后续月份销量、份额或激励的具体量化预测
推荐标的
- Hyundai Motor(005380.KS):Neutral评级,目标价400,000 Won,upside 15%;市值US$52.9bn,2026E/2027E P/E 10.4x/9.5x,2026E OP margin 5.4%
- Kia Corp(000270.KS):Buy评级,目标价170,000 Won,upside 50%;市值US$32.7bn,2026E/2027E P/E 5.6x/5.4x,2026E股息率6.0%,2026E OP margin 7.6%
- 报告另列行业相关公司2026年10月1日收盘价(未附评级):HL Mando Won46700、Hyundai Glovis Won198400、Hyundai Mobis Won382000、Hanon Systems Won3675
关键图表
图1. 现代美国月度销量趋势对比
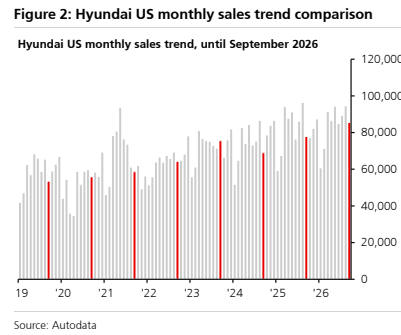
图2. 起亚美国月度销量趋势对比
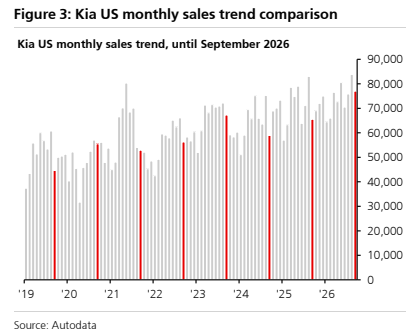
图3. 美国汽车总销量年化SAAR
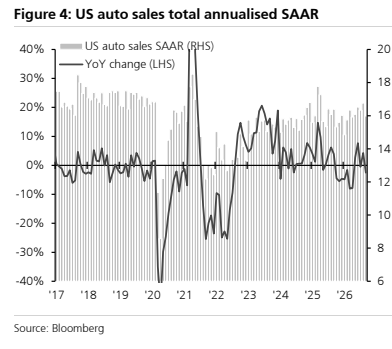
图4. 美国轻型车各品牌市场份额
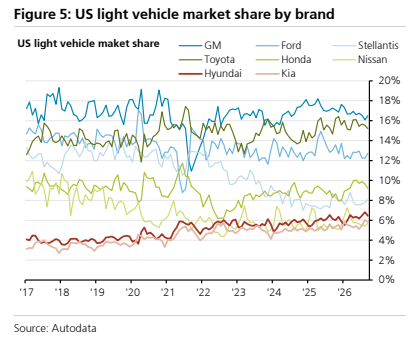
图5. 美国各品牌新车单车促销激励
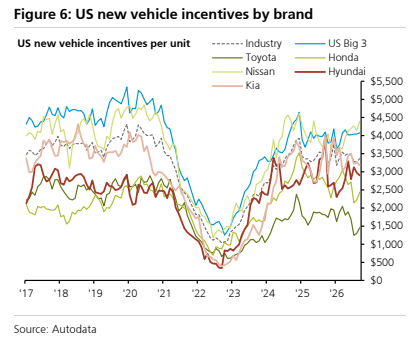
图6. 美国经销商库存天数
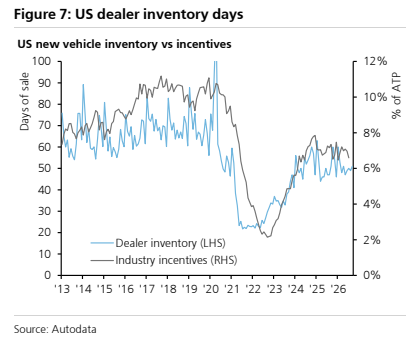
图7. 起亚公司(韩元)