东方财富 奕瑞科技(688301)深度研究:探测器平台升级+硅基背板和工业检测助公司接力成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
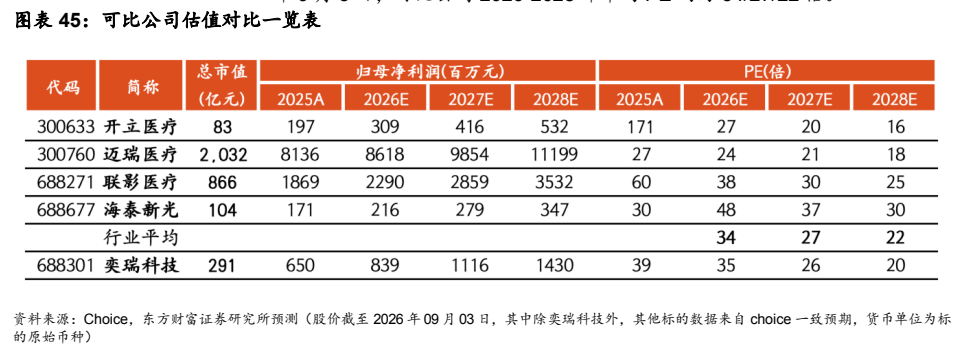
东方财富证券研究所于2026年9月28日发布奕瑞科技(688301)深度报告,将评级上调至买入。 报告认为公司已从单一平板探测器业务升级为X射线核心部件与解决方案平台,2025年探测器收入17.15亿(同比+15.03%)、核心部件1.70亿(同比+34.75%)、综合解决方案1.91亿(同比+97.61%),2026上半年微焦点射线源实现80-225kV全系列批产、工业微焦点射线源出货量超1600台,GOS闪烁体在稀土钆出口管制背景下自主可控优势凸显。 硅基OLED背板绑定视涯科技切入AI眼镜赛道,2025年硅基背板已实现5000多万交付,2026H1迈入批量交付阶段并实现收入3.51亿元,下游Meta头显产品预计有望2027H1发售。 工业检测方面,锂电检测持续放量,PCB检测设备处于送样阶段、预计2026H2有望落地首批订单,先进封装预计2027年有望进入规模量产检测。 2026H1公司实现营业收入16.71亿元(同比+56.66%)、归母净利润4.06亿元(同比+21.25%),2025年毛利率提升至51.4%。 报告预计2026-2028年营业收入分别为35.38亿元、43.93亿元和54.64亿元,同比增长57.18%、24.18%和24.36%;归母净利润分别为8.39亿元、11.16亿元和14.30亿元,同比增长29.10%、33.03%和28.07%,截至9月3日股价对应PE为34.69、26.08、20.36倍,可比公司2026-2028年平均PE约为34/27/22倍。
主要观点
- 公司已从单一平板探测器业务升级为X射线核心部件与解决方案平台,覆盖医疗/齿科/工业探测器、射线源、CT全链条及合肥硅基OLED背板多业务线均衡发展
- 公司正从探测器专家升级为X影像链一站式供应商:2025年探测器收入17.15亿(同比+15.03%)、核心部件1.70亿(同比+34.75%)、综合解决方案1.91亿(同比+97.61%)
- 核心部件加速国产替代:2026上半年微焦点射线源实现80-225kV全系列批产、工业微焦点射线源出货量超1600台,CT球管、能谱CT高压发生器逐步量产;GOS闪烁体在稀土钆出口管制背景下自主可控优势凸显,多个高端医疗客户已完成产品验证
- 公司完成CT影像全产业链布局:从上游原材料(GOS/CZT)、中游零配件(探测器、CT球管、高压发生器、射线源)到下游整机及高端光子计数CT,并布局CZT光子计数探测器等新型探测器技术
- 探测器、高压发生器、球管三大核心部件占X线影像设备成本超70%;全球球管市场2023年为42.6亿美元,预计2030年达95.3亿美元(年复合增长率12.18%);全球数字化X线探测器市场预计2030年达50.3亿美元(2022-2030年年复合增长率9.3%)
- 光子计数探测器蓄势突破:CZT光子计数探测器模组完成开发,四面拼接模组可实现最高4个能量箱配置、像素可达0.5mm×0.5mm;2026年计划完成光子计数CT探测器样机开发并开展性能测试,并与上海光脉医疗战略合作聚焦全数字SPECT/CT核心部件国产化
- 硅基OLED背板构建第二增长曲线:绑定全球硅基OLED显示屏龙头视涯科技,2025年硅基背板已实现5000多万交付,2026H1迈入批量交付阶段并实现收入3.51亿元,终端覆盖AI眼镜、VR头显、无人机FPV等,下游Meta头显产品预计有望2027H1发售
- 工业检测打开成长空间:锂电检测持续放量(中国锂电池X-Ray/CT检测设备市场2022年约12亿元、预计2025年达28亿元);PCB检测设备处于送样阶段、已接触国内大部分头部PCB厂商,先进封装/TGV为潜在空间
- 业绩恢复较快增长:2026H1营业收入16.71亿元(同比+56.66%)、归母净利润4.06亿元(同比+21.25%),增长主要受硅基微显示背板放量及核心部件与综合解决方案需求增长驱动;2025年毛利率提升至51.4%(同比提高1.3个百分点)
- 国产替代窗口打开:2024年中国企业在半导体及电子制造、新能源电池、铸件焊件三个X射线检测细分领域的市场份额约为14%、75%和28%,国产替代进入局部批量导入、特定场景突破的新阶段
- 盈利预测与评级:预计2026-2028年营收35.38/43.93/54.64亿元(同比+57.18%/+24.18%/+24.36%)、归母净利润8.39/11.16/14.30亿元(同比+29.10%/+33.03%/+28.07%),截至9月3日股价对应PE 34.69/26.08/20.36倍,上调评级至买入
- 风险提示:行业景气度下降及市场竞争加剧;产能扩张及新增折旧摊销(截至2026年6月末在建工程余额18.52亿元、固定资产余额46.29亿元);医疗卫生产业政策变化
论述逻辑
- 单一探测器部件商 → 垂直整合“探测器+射线源+高压发生器+球管+综合解决方案”的X影像链一站式供应商 → 三大核心部件(成本占比超70%)国产替代加速(微焦点射线源80-225kV全系列批产、工业射线源出货超1600台、GOS闪烁体稀土自主可控)→ 绑定视涯科技,硅基OLED背板2026H1批量交付3.51亿元,卡位AI眼镜/AR/VR第二增长曲线 → 工业检测接力(锂电检测放量、PCB检测送样预计2026H2首批订单、先进封装预计2027年规模量产检测)→ 收入结构进一步多元化、中长期成长确定性增强 → 预计2026-2028年归母净利润8.39/11.16/14.30亿元、对应PE 34.69/26.08/20.36倍 → 上调评级至买入
关键展望
- PCB检测订单验证:设备已进入送样阶段并接触国内大部分头部PCB厂商,公司预计2026H2有望落地首批订单,且PCB领域X-Ray检测从抽检向高比例全检演进,是未来1年左右放量确定性较强的工业检测细分场景
- 先进封装检测:现阶段整体处于研发及小规模抽检阶段,公司预计2027年有望进入规模量产检测,相关设备价值量预计高于PCB检测设备;TGV玻璃基板反光问题为X-Ray技术提供潜在导入机会
- 硅基微显示:下游Meta头显产品预计有望2027H1发售;随着下游微显示需求增长及公司产能逐步释放,硅基微显示背板业务有望成为公司第二增长曲线
- 光子计数CT:2026年公司计划完成光子计数CT探测器样机开发并开展各项性能测试,推动国内CT成像向更高分辨率、更低剂量、能谱分辨能力迈进
- 盈利预测与估值窗口:2026-2028年营收35.38/43.93/54.64亿元、归母净利润8.39/11.16/14.30亿元,截至9月3日股价对应PE 34.69/26.08/20.36倍
- 风险点:行业景气度下降及市场竞争加剧风险;产能扩张及新增折旧摊销风险(截至2026年6月末在建工程余额18.52亿元、固定资产余额46.29亿元);医疗卫生产业政策变化风险
推荐标的
- 奕瑞科技(688301):评级上调至“买入”。预计2026-2028年归母净利润8.39/11.16/14.30亿元(同比+29.10%/+33.03%/+28.07%),EPS为2.68/3.56/4.56元/股,截至9月3日股价对应PE 34.69/26.08/20.36倍;核心理由为硅基微显示背板第二增长曲线兑现、核心部件及综合解决方案加速放量、收入结构多元化增强中长期成长确定性
- 可比公司(仅用于估值比较、报告未单独评级):开立医疗、迈瑞医疗、联影医疗、康众医疗、海泰新光,截至2026年9月3日可比公司2026-2028年平均PE约为34/27/22倍
关键图表
图1. 图表 1: 公司四大技术路线的数字 X 线探测器产品体系

图2. 图表 3: 奕瑞科技股权结构(截至 2026H1)

图3. 图表 13: 公司技术布局情况
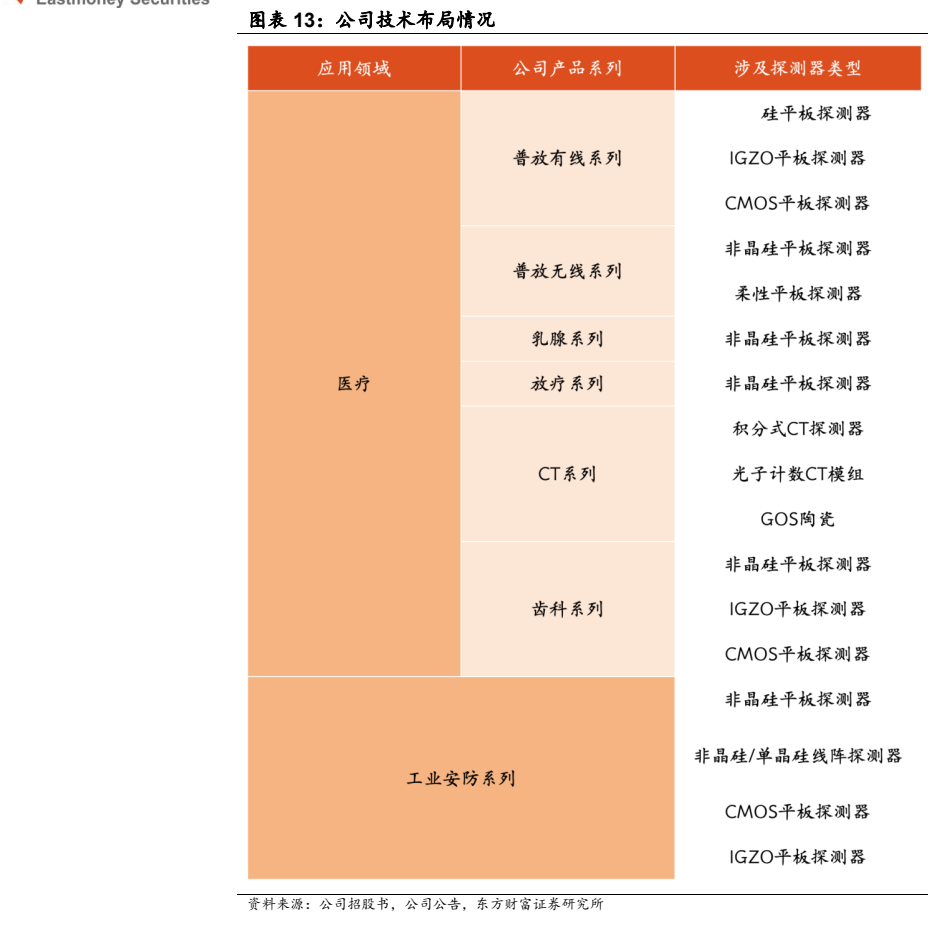
图4. 图表 15: 数字化 X 线平板探测器剖面示意图

图5. 图表 17: Csl 具有比 GOS 更好的调制传递函数
图6. 图表 19: X 线影像设备产业链
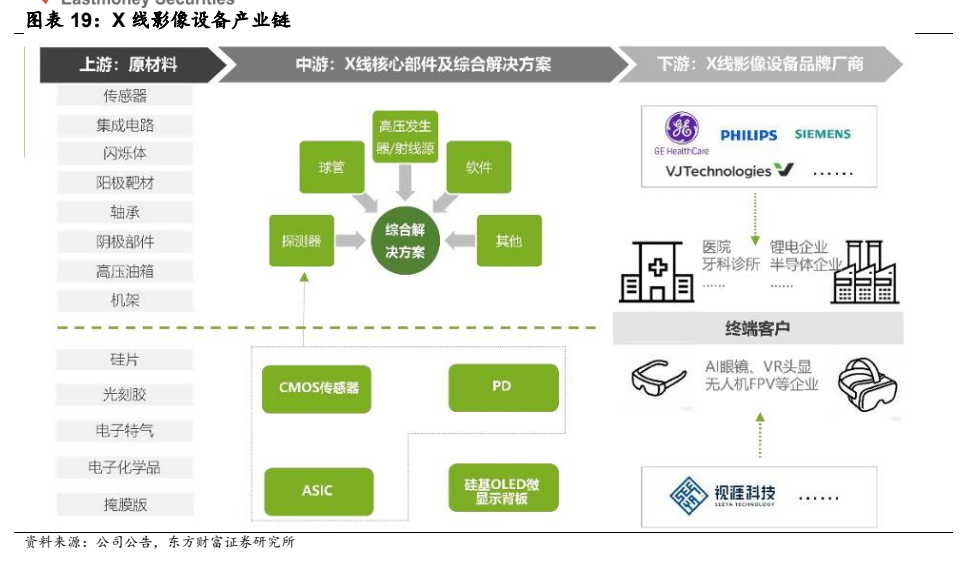
图7. 图表 26: 公司在 CT 影像全产业链布局
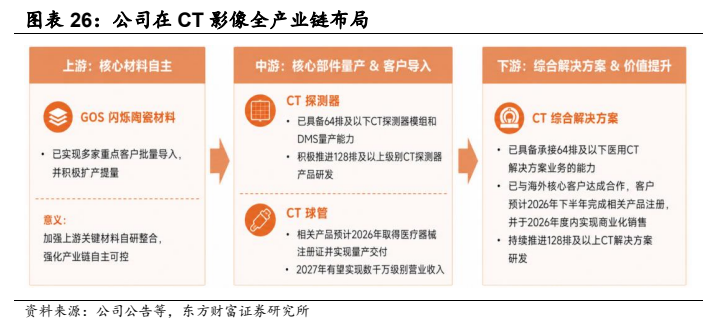
图8. 图表 31: 阳极靶盘部件图
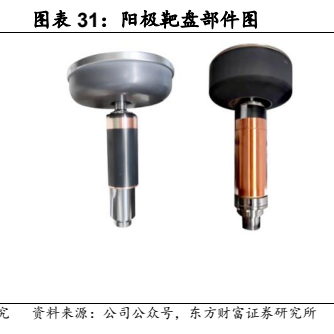
图9. 图表 33: 针状结构的碘化铯
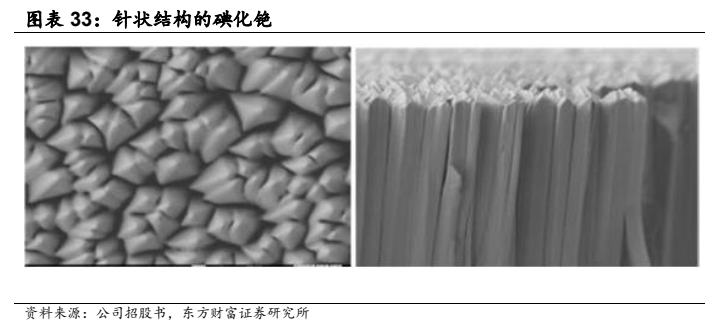
图10. 图表 40: 锂电检测电池的 overhang 示意图
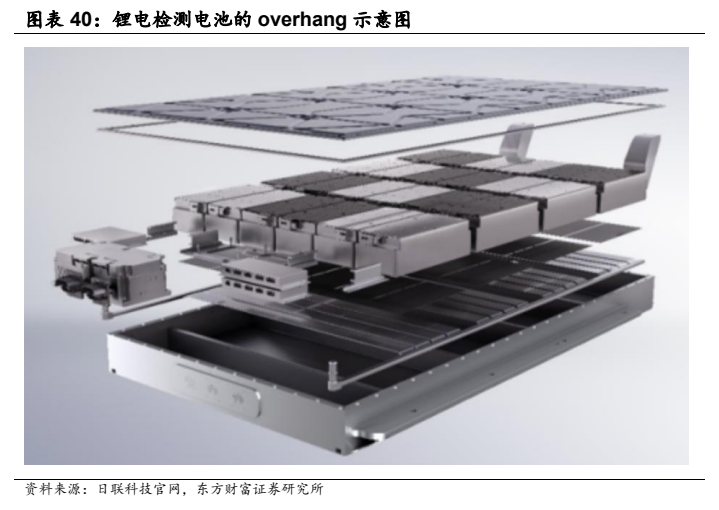
图11. 图表 45: 可比公司估值对比一览表