高盛电力追踪:美国市场夏季趋紧,煤电政策仅小幅缓解
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计2026年夏季美国电力市场将趋紧,主要受需求增长和供应限制影响。煤电政策调整仅能小幅缓解紧张局面,不足以改变整体供需格局。报告指出,多个地区的备用容量率将下降,电价面临上行压力。具体数字显示,PJM市场夏季峰值负荷预计增长2.3%,而新增发电容量仅1.1%。ERCOT市场备用容量率可能降至12.5%,低于去年的15.2%。煤电政策允许部分机组延迟退役,但仅能增加约3 GW容量,远不足以弥补缺口。
主要观点
- 美国电力市场夏季供需趋紧:高盛预测2026年夏季全国平均电价将同比上涨8-12%。
- PJM市场负荷增长快于供应:峰值负荷增长2.3%,新增容量仅1.1%,备用容量率从18%降至15%。
- ERCOT市场备用容量率下降:预计降至12.5%,低于2025年的15.2%,增加停电风险。
- 煤电政策影响有限:允许部分煤电机组延迟退役,但仅增加约3 GW容量,占夏季总需求的0.5%。
- 天然气发电成为边际供应:天然气价格若上涨10%,将推高电价约5%。
- 可再生能源出力不确定性:风电出力低于正常水平可能加剧紧张,历史数据显示夏季风电容量因子平均为25%。
- 输电瓶颈限制跨区交易:MISO和PJM之间输电容量已满,无法有效转移电力。
- 需求侧响应潜力有限:仅能削减约2%的峰值负荷,不足以缓解紧张。
论述逻辑
高盛从需求增长(经济复苏、数据中心建设)和供应限制(煤电退役、天然气价格波动、可再生能源出力不稳定)出发,分析夏季电力市场供需平衡。通过量化各区域备用容量率变化,指出市场趋紧趋势。煤电政策虽允许部分机组延迟退役,但新增容量有限,无法扭转整体紧张格局。最终推导出电价上行风险,并强调天然气价格和可再生能源出力是关键变量。
关键展望
报告明确提及以下未来验证点:2026年6月至8月夏季期间,PJM和ERCOT市场电价将高于去年同期;若天然气价格突破3美元/MMBtu,电价上行风险加大;煤电政策实际执行效果需观察,预计仅能推迟约3 GW退役。报告未给出具体目标价或评级调整时间窗口。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 电力远期合约展期显示6月价格水平高于均值,5月至6月价差扩大

图2. 2025年以来煤电退役延迟有效增加了电力供应
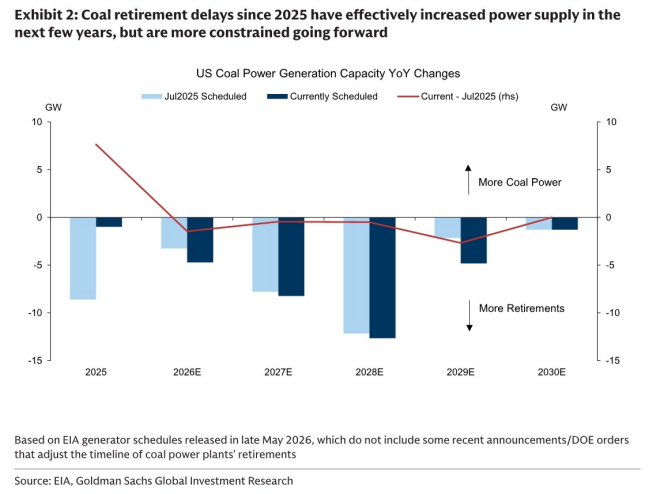
图3. ERCOT(得克萨斯)初夏电价同比仍疲软,保持在60以下
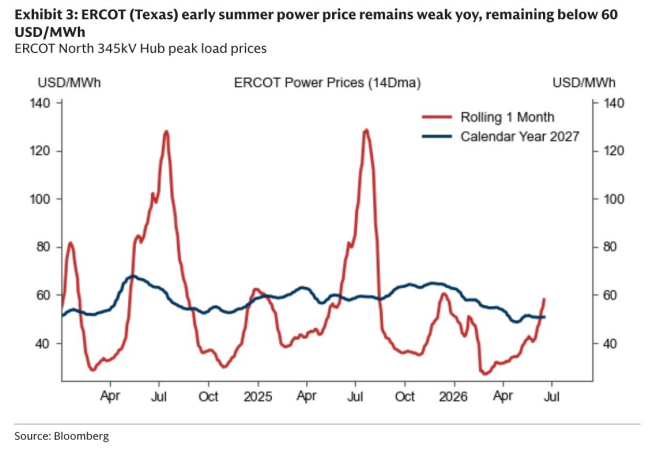
图4. PJM(中大西洋)电价涨至90美元/兆瓦时区间

图5. 热浪导致PJM(中大西洋)电力市场6月趋紧
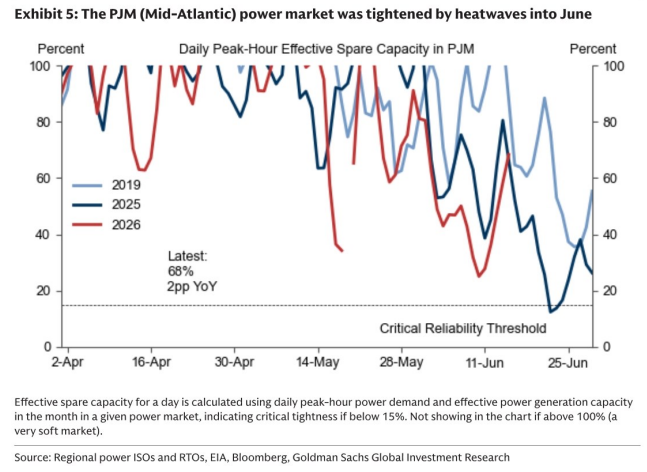
图6. MISO(中大陆)电力市场6月前也趋紧
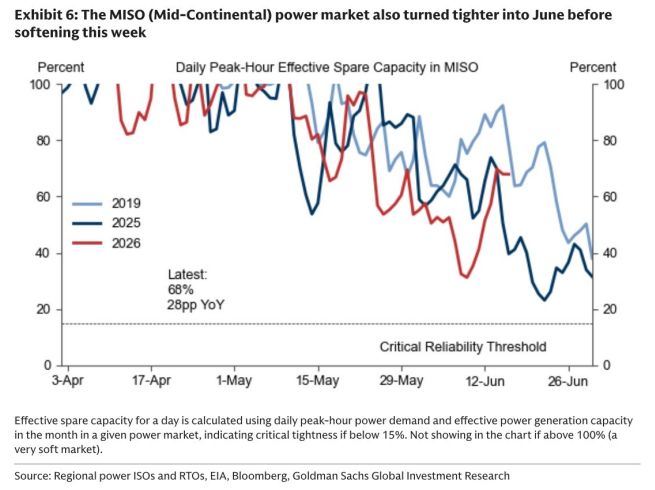
图7. ERCOT(得克萨斯)电力市场因天气温和保持宽松平衡
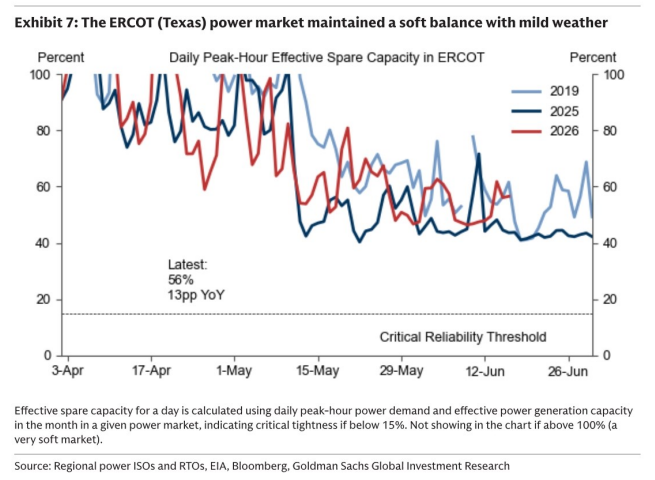
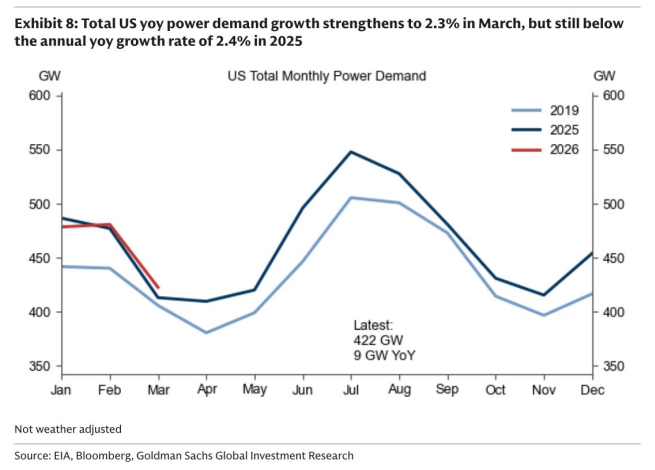
图8. 3月美国总电力需求同比增长2.3%,但仍低于...