高盛 Robert Half International Inc.(RHI):第三季度灵活用工趋势改善,尽管信号混杂且AI风险犹存
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对 Robert Half International(RHI)的卖出评级,12 个月目标价 29.00 美元,较现价 34.40 美元隐含 15.7% 下行空间。 报告横向比对多组用工数据,3Q 信号好坏不一:Indeed 总职位发布 3Q 平均同比下降 1.7%,较 2Q 的 3.9% 和 1Q 的 4.7% 降幅收窄,并于 9 月中旬转正,但截至 10 月 2 日美国职位发布总量仅比 2020 年 2 月 1 日水平高 4%,远低于 2022 年初高出疫情前水平 61% 的峰值。 基于 Indeed(与 RHI 当日 CC 收入增速相关性 0.97)的回归指向 3Q 当日 CC 收入同比下降 2.9%,弱于高盛 0.4% 的降幅预测与公司中点持平指引。 与之相对,JOLTS 职位空缺 2Q 平均同比增长 3.2%、8 月前持续为正,回归指向 3Q 增长 6%;BLS、ASA、SIA 三个临时用工指标(相关性 0.90、0.84、0.87)回归均指向低至中个位数收入增长,提示相对指引存在上行风险。 高盛以报告滞后更短、对近期发布活动可见度更高为由,更看重 Indeed 这一较弱信号。 长期看,RHI 约 55% 收入来自财会、行政与客服及技术类临时派遣,高盛认为这些职能面临有意义的 AI 颠覆,将限制长期增长、降低终值并压缩估值倍数,故重申卖出。
主要观点
- 维持 RHI 卖出(SELL)评级,12 个月目标价 29.00 美元,较现价 34.40 美元存在 15.7% 下行空间。
- Indeed 总职位发布 3Q 平均同比下降 1.7%,较 2Q 的 3.9% 和 1Q 的 4.7% 降幅收窄,增速于 9 月中旬转正;但美国职位发布总量仍弱,截至 10 月 2 日仅比 2020 年 2 月 1 日水平高 4%,远低于 2022 年初高出疫情前水平 61% 的峰值。
- Indeed 职位发布与 RHI 当日 CC 收入增速相关性高达 0.97,基于 Indeed 的回归指向 3Q 当日 CC 收入同比下降 2.9%,构成对高盛 0.4% 降幅预测的下行风险。
- JOLTS 职位空缺 2Q 平均同比增长 3.2% 且 8 月前持续为正,职位空缺数已拐入正增长(Exhibit 4)并略高于疫情前水平(Exhibit 5),回归指向 3Q 中个位数增长。
- 高盛 JOLTS 回归指向 3Q 增长 6%,相对 0.4% 降幅预测和中点持平指引构成上行风险;对比 Indeed 回归的 2.9% 降幅,高盛以报告滞后更短、对近期发布活动可见度更高为由更看重 Indeed 信号,但数据平衡显示短期收入存在上行可能。
- BLS、ASA、SIA 三个临时用工指标与 RHI 当日 CC 收入增速的相关性分别为 0.90、0.84、0.87,三者回归均指向 3Q 当日 CC 收入低至中个位数增长,强于公司中点持平指引和高盛 0.4% 降幅预测。
- 临时用工趋势过去两年持续改善:BLS 数据同比降幅逐步收窄,ASA 数据增速于 2025 年末转正,SIA 数据于 2026 年初转正。
- 长期谨慎的核心是 AI 风险:RHI 约 55% 收入来自财会、行政与客服及技术类临时派遣,高盛认为这些职能面临有意义的 AI 颠覆,预计将限制长期增长、降低终值并引发估值倍数压缩,故重申卖出。
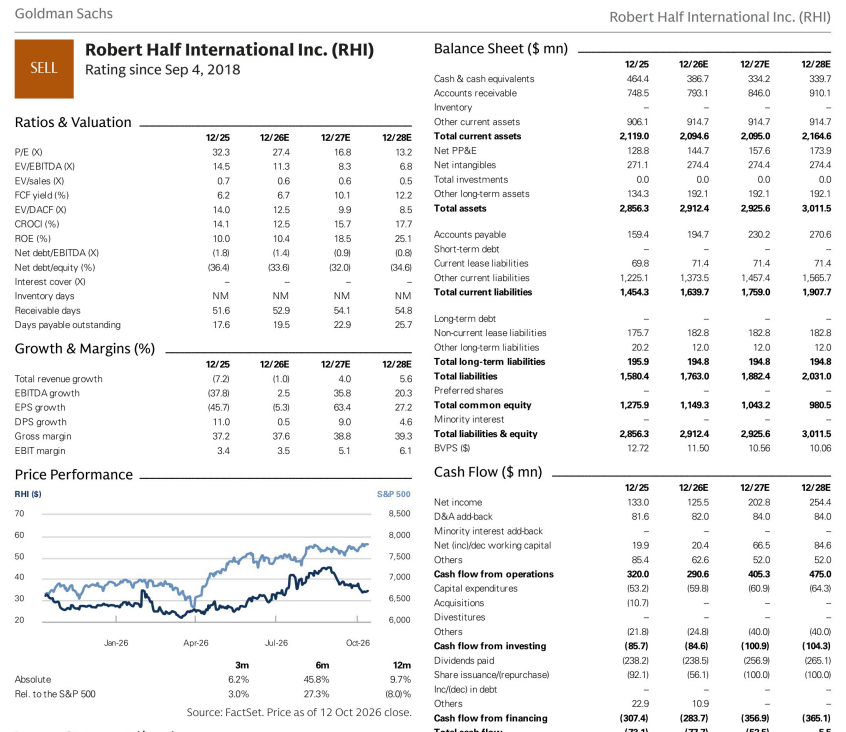
- 高盛预测 RHI 2025/2026E/2027E/2028E 收入分别为 5,378.5、5,322.6、5,533.6、5,845.9 百万美元,EPS 分别为 1.33、1.26、2.05、2.61 美元,对应 P/E 32.3、27.4、16.8、13.2 倍;2025/2026E/2027E/2028E EBITDA 为 264.2、270.7、367.5、442.0 百万美元。
- 分部模型显示 3Q26E(9 月季度)总收入同比转正至 0.2%、当日 CC 口径同比-0.4%,12/26E 转为+2.0%,2026E 全年总收入同比-1.0%、2027E +4.0%、2028E +5.6%;合同人才解决方案 9/26E 同比增长 3.8%。
- RHI 市值 3.5 十亿美元($3.5bn)、企业价值 3.1 十亿美元、3 个月日均成交额 83.4 百万美元,M&A Rank 为 3,属低被收购概率、不纳入目标价。
论述逻辑
- 高盛在 3Q 业绩前以多源用工数据校准 RHI 收入并支撑评级:Indeed 职位发布降幅收窄(3Q 下降 1.7% 对比 2Q 下降 3.9%、1Q 下降 4.7%,9 月中旬转正),但与当日 CC 收入相关性 0.97 的 Indeed 回归仍指向 3Q 当日 CC 收入下降 2.9% → 另一边,JOLTS 职位空缺 2Q 同比增长 3.2% 且已拐入正增长、略高于疫情前水平,回归指向 3Q 增长 6%,BLS/ASA/SIA 三个临时用工指标(相关性 0.90/0.84/0.87)回归均指向低至中个位数增长,均强于持平指引与 0.4% 降幅预测 → 短期信号因此好坏不一,高盛按报告滞后与近期可见度给 Indeed 更高权重,同时承认数据平衡下短期存在上行可能 → 长期维度,约 55% 收入来自财会、行政客服和技术临时派遣,被认定面临有意义的 AI 颠覆 → 限制长期增长、降低终值、压缩估值倍数 → 重申卖出,目标价 29.00 美元(现价 34.40 美元,隐含 15.7% 下行)。
关键展望
- 3Q 业绩验证点为当日 CC 收入的实际落点:Indeed 回归指向下降 2.9%、高盛预测下降 0.4%、公司指引中点持平;若 BLS/ASA/SIA 回归隐含的低至中个位数增长或 JOLTS 回归的 6% 增长兑现,则相对指引存在上行风险。
- 季度路径:高盛预测 9/26E EPS 0.46 美元、12/26E 0.39 美元、3/27E 0.35 美元(6/26 为 0.26 美元);收入端 9/26E 同比+0.2%、12/26E +2.0%、2026E 全年-1.0%。
- 风险与长期观点:约 55% 收入暴露于易被 AI 颠覆的职能,高盛预计这将限制长期增长、降低终值并引发倍数压缩,构成维持卖出的结构性依据。
- 目标价轨迹:2026 年 2 月 2 日为 27.00 美元、3 月 6 日为 23.00 美元、7 月 14 日为 26.00 美元,最新为 2026 年 7 月 24 日设定的 29.00 美元(当日收盘价 35.29 美元);报告未给出 3Q 财报发布的具体日期。
推荐标的
- Robert Half International Inc.(RHI):SELL(卖出),12 个月目标价 29.00 美元,现价 34.40 美元,下行空间 15.7%;核心理由为短期用工信号好坏不一(Indeed 回归指向 3Q 当日 CC 收入下降 2.9%)叠加约 55% 收入面临 AI 颠覆的长期风险。
- 并购排序:RHI 的 M&A Rank 为 3,对应被收购概率低(0%-15%),按高盛标准不纳入目标价。
关键图表
图1. 自2022年以来美国职位发布数量呈下降趋势
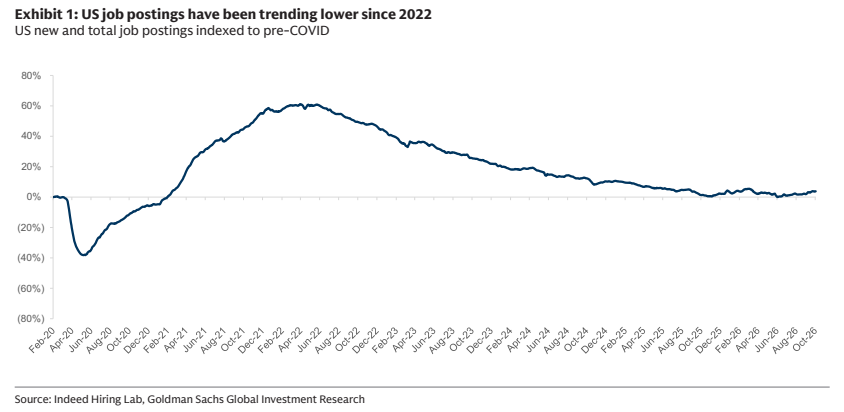
图2. Indeed总职位发布数量与RHI的收入趋势高度相关
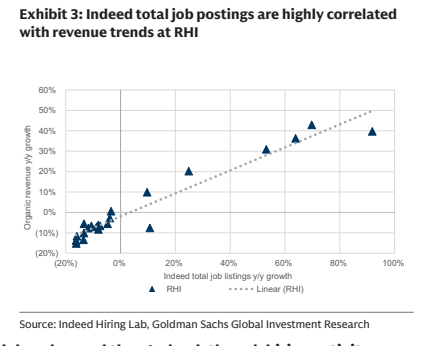
图3. 职位空缺数量已转为正增长
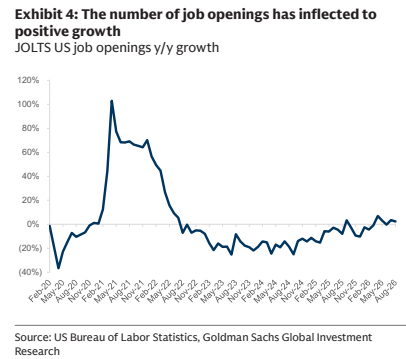
图4. 职位空缺数量略高于疫情前水平
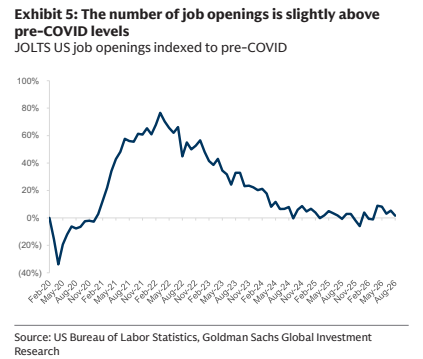
图5. BLS、ASA和SIA数据显示临时人员配置趋势正在改善
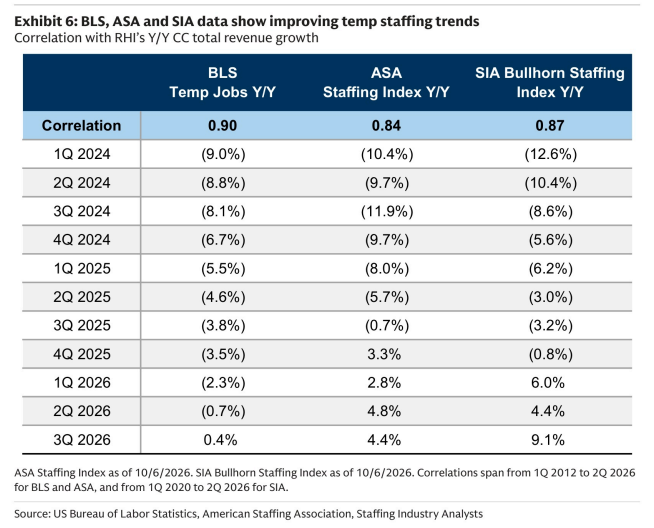
图6. RHI盈利模型
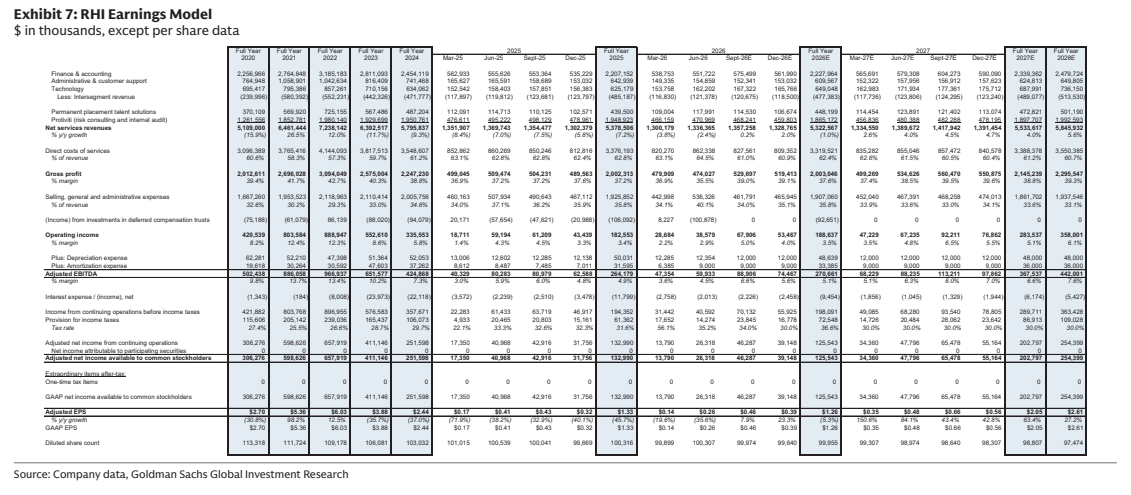
图7. RHI部门驱动因素
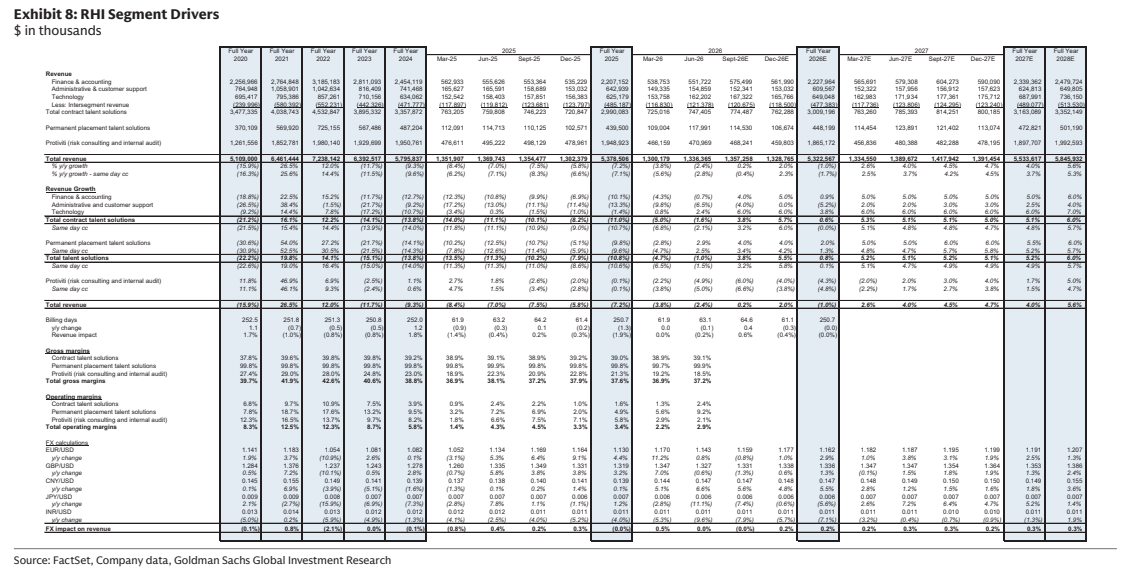
图8. RHI资产负债表

图9. RHI现金流量表
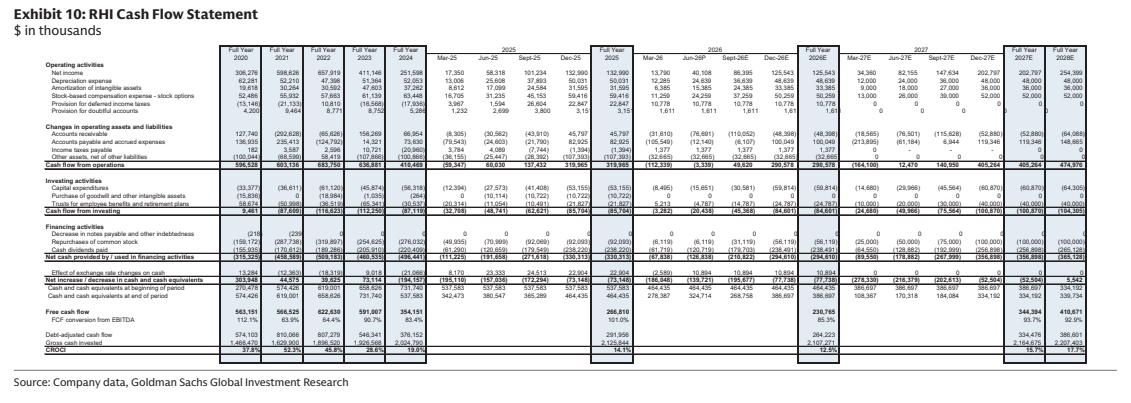
图10. 高盛 Robert Half International Inc. (RHI)