瑞银 全球半导体:ASIC与CPU走向舞台中央,驱动CoWoS下一波扩张
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在台湾峰会及产业链调研后,将2027年底CoWoS行业产能预测由260kwpm上调至270kwpm,相比2026年底的160kwpm大幅提升,且2028年仍具备进一步扩产需求。 驱动力主要来自云端AI芯片需求的强劲增长,特别是ASIC与CPU在2028-29年多将维持在CoWoS技术路径,以及大封装异构集成对产能消耗的剧增。 定制硅芯片方面,微软Maia 200/300出货量预计在2027年达到50/350k,OpenAI Jalapeño预计扩产至600-700k units,谷歌TPU与亚马逊Trainium预计分别达到9m和3.2m封装量。 英伟达2027年AI GPU生产预期获上调至8.8m(含~200k Rubin CPX),AMD的CoWoS需求亦上修11%至5mn Venice服务器CPU。 台积电先进制程N3产能利用率预计在2026-2027年该项无法从文本确认,云端AI占比在2027年将提升至73%。 在供应链标的中,瑞银首推台积电、联发科和日月光,同时看好关键封装测试设备商万润、弘塑科技、致茂电子、均华精密与ASMPT,以及信骅和世芯-KY。
主要观点
- 瑞银将2027年底CoWoS行业产能预估进一步上调至270kwpm,显著高于2026年底的160kwpm水平。
- 大封装与异构集成显著消耗产能,ASIC与CPU在2028-29年大部分仍将停留在CoWoS,2028年需进一步扩产。
- CoW供应链持续多元化,预计日月光CoW产能在2027年底将激进扩张至70kwpm,而台积电和安靠分别为180kwpm和20kwpm。
- 大型云厂商与AI头部企业ASIC进展显著,微软Maia 200/300出货预计在2027年达到50/350k,OpenAI Jalapeño预计攀升至600-700k units。
- 谷歌TPU与亚马逊Trainium项目稳步推进,预计2027年封装量分别达到9m和3.2m。
- 英伟达2027年AI GPU生产预期由8.2m上调至8.8m,Rubin Ultra预计自2027年中更平稳快速放量。
- 因Venice服务器CPU放量强劲至5mn,AMD 2027年CoWoS需求上调11%;加速器出货因供应受限维持在1.9mn。
- 台积电先进封装及后端业务收入占比预计在2026/27E达~12%/16%,先进封装收入在2026-30E年复合增长率可达~50%。
- 弘塑科技目标价自NT$5,000下调至NT$4,300,但维持买入评级,主因下调2026年设备确认台数及ASP假设。
- 台积电N3总需求在2026年和2027年分别达到1,834k和2,426k,云端AI在N3需求的占比从2026年的36%飙升至2027年的73%,产能利用率持续高于100%。
论述逻辑
- 云端AI芯片(ASIC与CPU)需求爆发且大封装异构集成加剧晶圆面积消耗 -> 驱动CoWoS行业产能预期从2026年底的160kwpm大幅上修至2027年底的270kwpm -> 台积电、日月光等制造及封测厂加速扩产,OSAT伙伴多元化 -> 进一步拉动N3制程利用率维持高位超负荷运转 -> 深度利好台积电先进封装业务高成长及弘塑科技、万润等封装测试关键设备供应链。
关键展望
- 2027年底CoWoS行业产能目标提升至270kwpm,且2028年即便英特尔EMIB-T及台积电CoPoS量产,CoWoS产能仍需进一步扩张。
- 台积电在WoS环节可能在2028年与日月光合作之外引入新的OSAT合作伙伴进行量产。
- 下行风险包括CoWoS扩产慢于预期、竞争对手技术突破、地缘政治不确定性以及AI增长不及预期。
推荐标的
- 台积电(2330.TW):评级买入,价格NT$2,480(截至2026年9月21日),首选标的,行业领先的云端AI晶圆代工厂,预计2026-30E先进封装收入维持约50%年复合增长率。
- 联发科(2454.TW):评级买入(重点买入 Key Call Buy),价格NT$5,010(截至2026年9月21日),受益于谷歌TPU设计服务及新ASIC业务机会。
- 日月光投控(3711.TW):评级买入,价格NT$663.00(截至2026年9月21日),先进封装与测试主力,预计2027年底CoW产能激进扩张至70kwpm。
- 弘塑科技(3131.TWO):评级买入,目标价NT$4,300(原NT$5,000),价格NT$2,445(截至2026年9月18日),作为先进封装扩产的关键设备受益者。
- 万润(6187.TWO):评级买入,价格NT$1,250(截至2026年9月18日),先进封装及测试关键设备供应商。
- 致茂电子(2360.TW):评级买入,价格NT$2,375(截至2026年9月21日),关键测试设备供应商,受益于CoWoS扩产与更复杂封装趋势。
- 均华精密(7769.TW):评级买入,价格NT$6,000(截至2026年9月21日),关键封装设备供应商。
- ASMPT(0522.HK):评级买入,价格HK$167.40(截至2026年9月21日),先进封装关键设备供应商。
- 信骅(5274.TWO):评级买入,价格NT$19,290(截至2026年9月18日),看好其强劲的BMC芯片前景。
- 世芯-KY(3661.TW):评级买入,价格NT$3,665(截至2026年9月21日),看好其亚马逊Trainium3与Trainium4的发展机会。
关键图表
图1. 估值对比
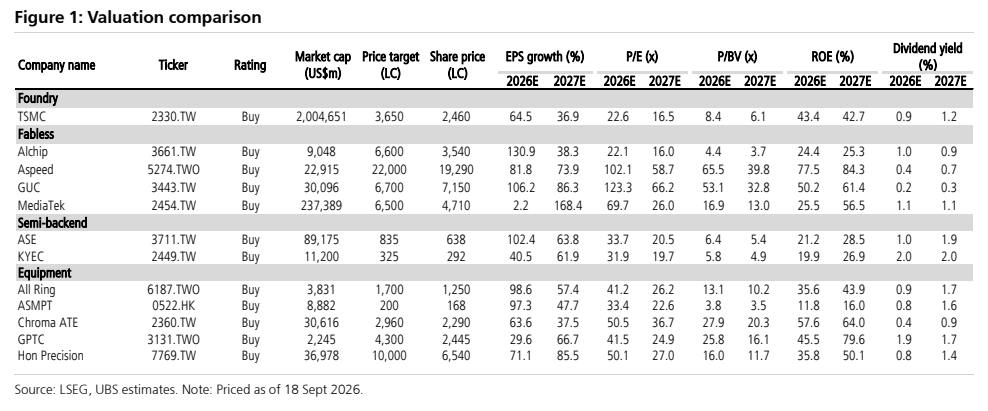
图2. CoWoS需求拆解
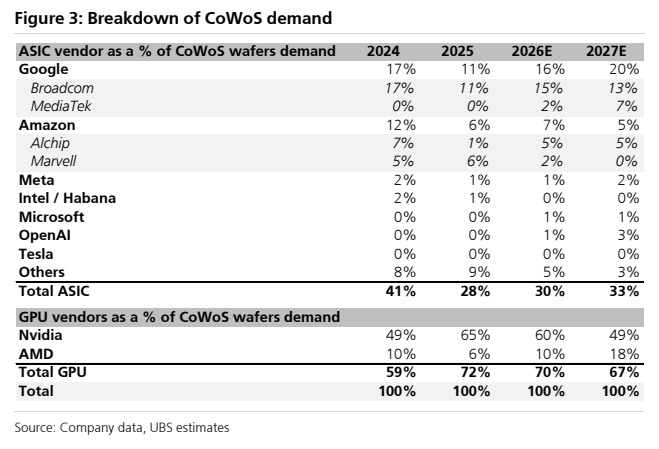
图3. AMD供应链出货量
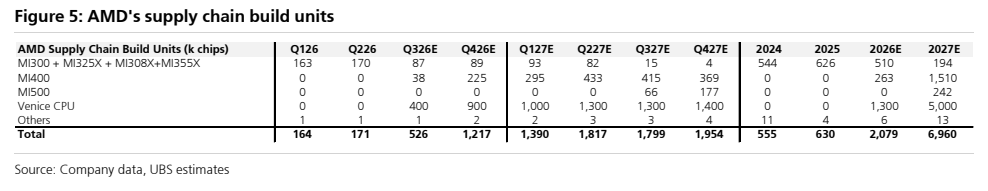
图4. SoIC出货量
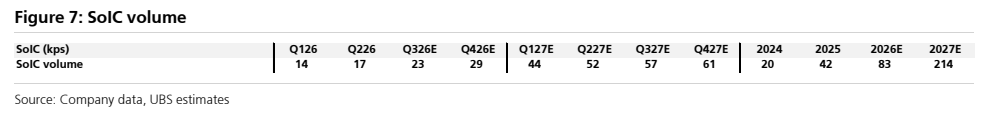
图5. 主要客户的CoWoS需求
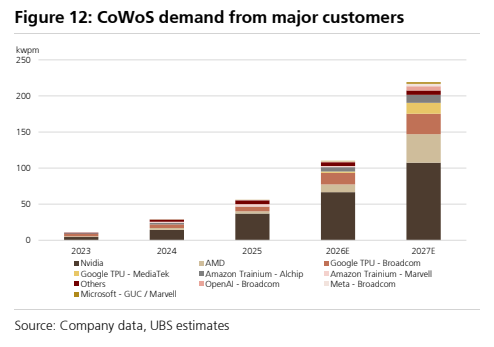
图6. 台积电正加速N3产能扩建以满足强劲需求
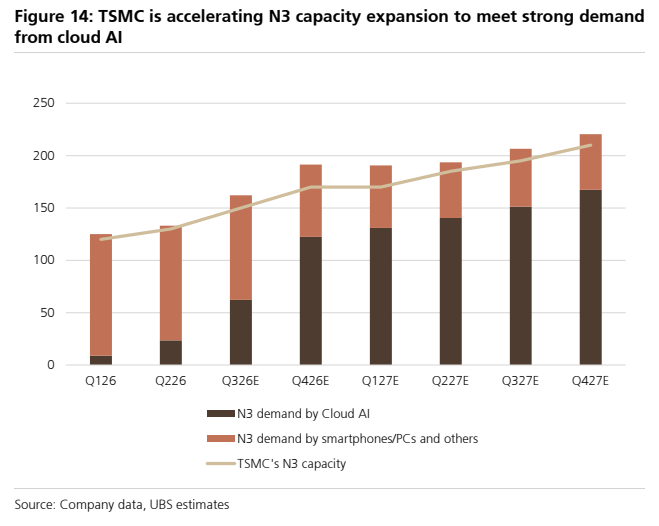
图7. 2027年预估各客户N3产能份额
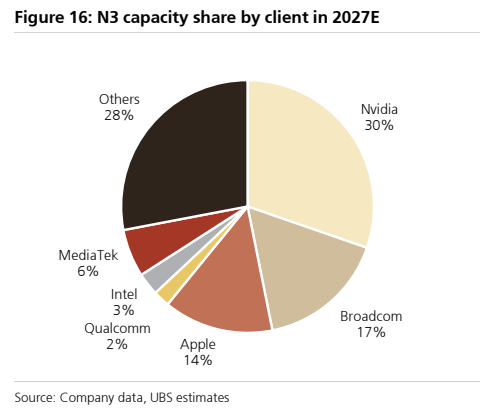
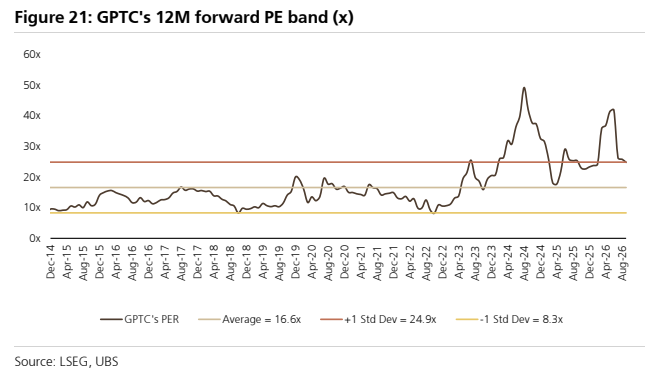
图8. GPTC未来12个月前瞻市盈率区间(倍)