伯恩斯坦:IT硬件:2026年5月CIO调查结果——关于支出水平、AI、PC和供应商的观点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦于2026年5月/6月对100位美国和欧洲全球1000强公司的CIO进行了调查。调查显示,2026年IT支出预期总体稳定,但地区分化:美国CIO预期增长4.0%,欧洲仅1.8%,总体平均3.3%。网络安全软件仍是首要支出领域,GenAI应用和存储分列第二、三位。AI采用出现积极信号:75%的CIO认为AI将显著提升生产力,净21%的CIO认为AI已改变员工工作方式(高于11月的10%)。PC支出预期下降,仅12%的CIO认为PC更换频率将加快。供应商方面,苹果是唯一在硬件和基础设施支出上获得非负面净支出意向的供应商,微软和OpenAI被视为领先的长期AI平台。伯恩斯坦维持对Seagate、SanDisk、戴尔和苹果的跑赢评级,对HPE、HPQ、IBM和SMCI给予市场表现评级。
主要观点
- 2026年IT支出增长预期总体为3.3%,与2025年11月调查持平,但美国(4.0%)与欧洲(1.8%)分化明显。
- 伯恩斯坦预测2026年全球IT支出增长约12%(按固定汇率),高于1月预测的9%,与Gartner估计一致。
- 网络安全软件是CIO首要支出领域,GenAI应用和存储分别位列第二和第三。
- 传统基础设施(x86服务器、大型机、打印机)支出预期最弱,PC支出预期温和下降。
- 75%的CIO认为AI将显著提升生产力,净79%的CIO正在探索AI/LLM应用。
- 净21%的CIO认为AI/LLM已改变员工工作方式,较11月的10%大幅提升。
- 然而,净65%的CIO表示AI/LLM目前仅占预算很小部分。
- 模型能力和幻觉率是采用的主要瓶颈,CIO倾向于从现有供应商而非初创公司采购。
- PC支出预期下降,仅12%的CIO认为PC更换频率将加快,39%因成本上升延长更换周期。
- 公共云渗透率缓慢上升至40%的工作负载,多数CIO使用多云。
- 供应商方面,苹果是唯一在硬件和基础设施支出上获得非负面净支出意向的供应商;微软和OpenAI被视为领先的长期AI平台。
论述逻辑
报告基于对100位CIO的调查,从IT支出预期、支出优先级、AI采用、PC市场、云采用和供应商看法等多个维度分析。调查显示总体支出预期稳定但地区分化,AI采用出现积极信号但尚处早期,PC支出因成本上升而承压,供应商偏好分化明显。伯恩斯坦结合历史相关性(IT支出与GDP和企业盈利正相关)和自身预测,得出2026年全球IT支出增长约12%的结论,并据此给出个股评级。
关键展望
- 2026年下半年IT支出展望较全年略为温和。
- AI采用仍处早期,但CIO对AI改变工作方式的认知显著提升,可能推动未来采用。
- PC市场面临单位数下降,但ASP因内存成本传导和更丰富配置而获得支撑。
- 公共云采用数据仍显嘈杂,但渗透率缓慢上升。
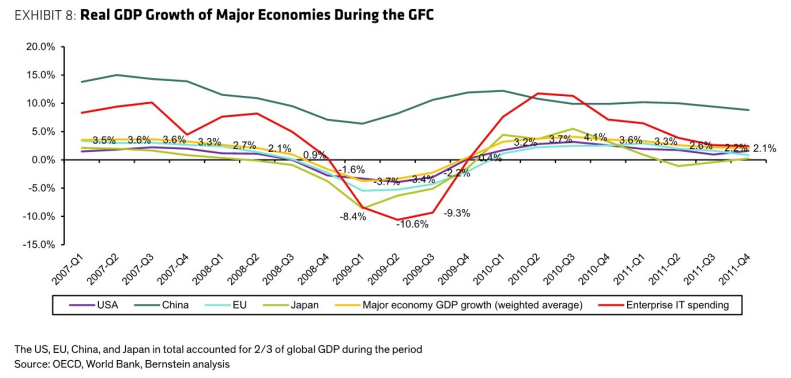
- 若经济放缓,IT支出将受影响,历史显示经济衰退时IT支出可能大幅下降。
推荐标的
- Seagate (STX):跑赢,目标价1000美元。
- SanDisk (SNDK):跑赢,目标价3000美元。
- 戴尔 (DELL):跑赢,目标价500美元。
- 苹果 (AAPL):跑赢,目标价350美元。
- HPE:市场表现,目标价62美元。
- HPQ:市场表现,目标价27美元。
- IBM:市场表现,目标价280美元。
- SMCI:市场表现,目标价37美元。
关键图表
图1. 2026年IT支出同比增长的CIO预期

图2. CIO对过去几年IT支出预期的看法
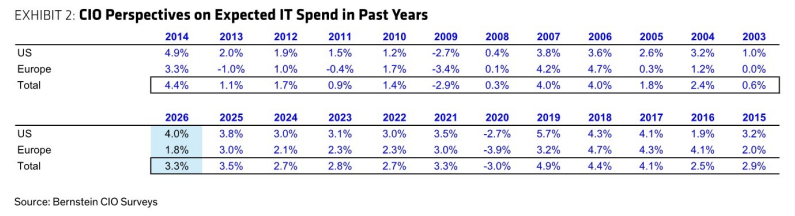
图3. 2026年IT支出增长预计保持强劲,同比增长超过3%
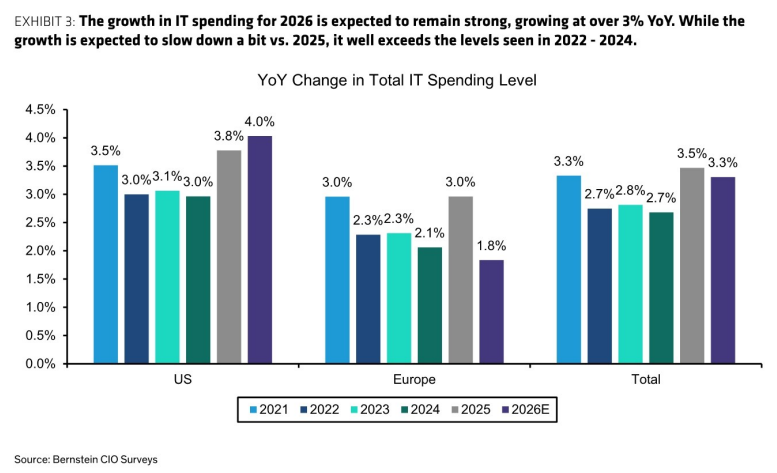
图4. 2026年IT支出前景的变化

图5. 实际GDP与全球IT支出的同比变化
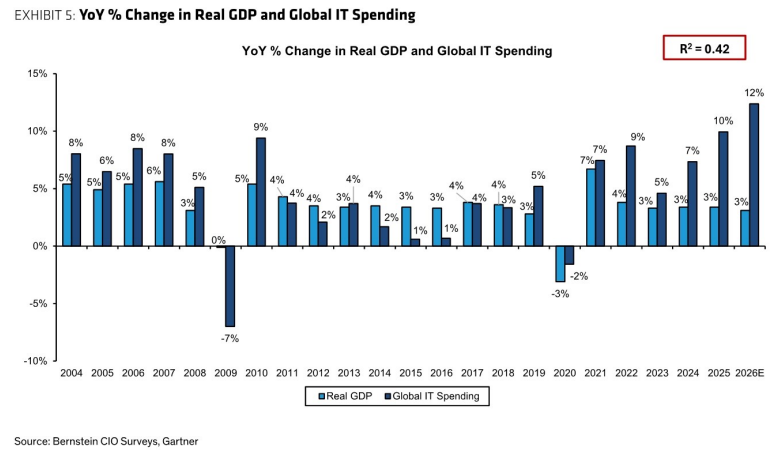
图6. 预测的实际GDP增长
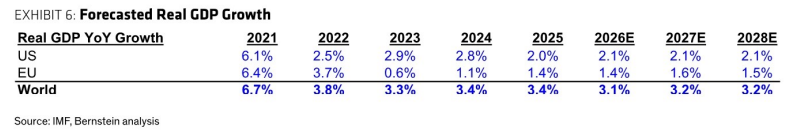
图7. 标普500:2024-2027年各行业销售和每股收益增长预测
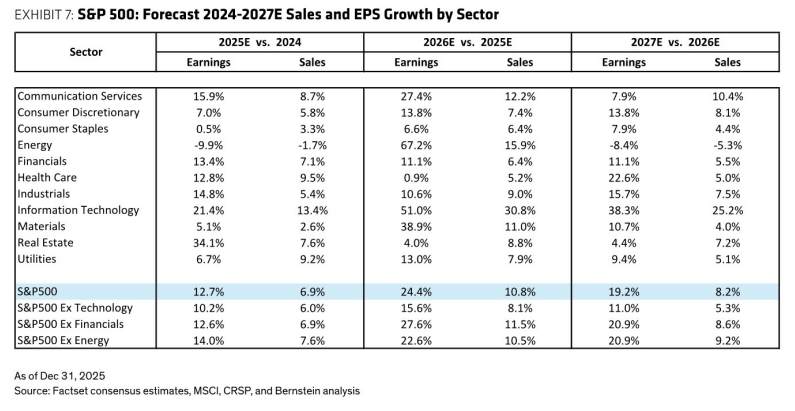
图8. 全球金融危机期间主要经济体的实际GDP增长