建筑材料行业周报:电子布景气延续,关注玻璃弹性和水泥价格修复
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持建筑材料行业“推荐”评级,核心判断是电子布景气延续、玻璃弹性与水泥价格修复值得关注。 玻纤方面,截至9月24日国内2400tex无碱缠绕直接纱主流成交价3450-3700元/吨,全国企业报价均价3695.75元/吨,环比下滑0.65%、同比上涨4.85%,7628电子布成交价11.5-12.1元/米,风电与AI算力需求支撑行业复价,8月玻纤出口量同比上升66.58%。 水泥本期(20260921-20260925)价格环比上涨1.19%,库容比68.31%环比下降2.38pct,1-8月累计产量9.89亿吨同比下降9.00%,产量已降至2010年以来最低,严控超产叠加错峰生产推动供给出清、底部信号出现,推荐海螺水泥、华新建材。 浮法玻璃现货均价1081元/吨环比-2元/吨,样本企业总库存6985.7万重箱同比+17.69%,天然气、煤炭、石油焦三类燃料周均利润均为负,报告预计下期弱势阴跌为主,中期推荐旗滨集团。 消费建材拐点已现,防水卷材市场CR10接近50%,推荐东方雨虹、北新建材、三棵树,关注兔宝宝、伟星新材。 建材板块2025年现金分红比例41.67%、股息率2.27%(按2026年9月25日股价计算),高股息品种配置价值凸显。 中期策略上,反内卷推动供给出清与价格纪律加强,细分板块轮番涨价驱动估值与业绩双修复,主线二重点推荐旗滨集团、海螺水泥、中国巨石。
主要观点
- 行业评级维持“推荐”:2026年来玻纤受益风电纱、高端电子纱和热塑短切需求旺盛、复价落地顺利,水泥头部企业引领协同、出清在即,玻璃与消费建材盈利承压但2026年整体底部修复在望。
- 电子布景气延续:G75及7628电子布价格基本稳定,部分下游客户订单周期加长,7628电子布成交价11.5-12.1元/米,部分中小客户及新订单提货价格较高。
- 玻纤粗纱报价暂稳、均价同比仍涨:截至9月24日2400tex无碱缠绕直接纱主流成交价3450-3700元/吨较上周基本持平,报价均价3695.75元/吨环比下滑0.65%、同比上涨4.85%;8月在产产能924.8万吨,环比上升23.80万吨、同比上升85.10万吨。
- 玻纤出口量价齐升、进口均价大涨:2026年8月出口量184116.26吨同比上升66.58%,出口均价1728.01美元/吨同比上升16.58%;进口量8102.84吨同比下降9.90%,进口均价17498.23美元/吨同比上升51.18%。
- 水泥底部信号出现:本期全国水泥价格环比上涨1.19%,库容比68.31%环比下降2.38pct;1-8月累计产量9.89亿吨同比下降9.00%,产量已降至2010年以来最低;供给端超产治理叠加错峰生产驱动盈利修复。
- 浮法玻璃弱势、盈利仍为负:现货均价1081元/吨环比-2元/吨,开工率67.33%环比+0.34个百分点,总库存6985.7万重箱同比+17.69%;天然气/煤炭/石油焦燃料周均利润分别为-142.60元/吨、-125.05元/吨、-163.41元/吨,预计下期市场弱势阴跌为主。
- 光伏玻璃交投稍有好转、库存缓降:部分窑炉冷修使供应压力稍缓,假期前部分备货带动需求好转;2.0mm镀膜面板均价10.25元/平方米、3.2mm镀膜均价17.25元/平方米,环比均持平。
- 消费建材拐点已现:防水卷材市场CR10接近50%,龙头市占率持续提升、价格传导能力有望率先体现;老旧小区改造2019-2023年新开工22万个、2024年超5.4万个,城中村改造每年拉动近万亿投资额且建材产品占比超1%。
- 高股息配置价值凸显:建材板块2025年现金分红比例41.67%、股息率2.27%;假设2025年分红比例基本维持,截至2026年9月25日股息率前十为上峰材料9.0%、鲁阳节能7.7%、伟星新材6.2%、东鹏控股5.6%、海螺水泥5.4%、北新建材5.3%、兔宝宝4.5%、长海股份4.0%、三棵树3.5%、华新建材3.4%。
- 中期策略:截至4月30日建材板块整体PB(MRQ)为1.67倍、历史估值分位21.51%;反内卷推动供需格局重塑、轮番涨价驱动估值与业绩双修复,沿竣工后段与存量需求、供给出清结构升级两条主线布局。
- 本期市场表现(260921-260925):建材指数环比-1.51%,子板块中消费建材+1.80%、管材+2.57%领涨,玻纤-3.75%、耐火材料-1.71%靠后,同期上证综指-0.60%。
- 能源与原材料价格多数同比上涨:截至9月25日秦皇岛动力煤983.75元/吨同比上升42.61%,镇海石化沥青7250元/吨同比上升61.83%;截至9月24日中国LNG出厂价6176元/吨同比上升53.78%,苯乙烯10310元/吨同比上升49.10%。
论述逻辑
- 政策端“反内卷”+错峰生产常态化+超产管控 → 行业供给出清、价格纪律加强 → 叠加地产政策加码、城中村改造/保障房托底以及“十五五”首年基建与制造业投资支持 → 细分板块供需格局重塑:水泥严控超产复价、玻纤受益风电与AI算力复价、玻璃冷修去库、消费建材龙头市占率与C端占比提升 → 轮番涨价驱动估值与业绩双修复 → 建材行业有望迎来新一轮上行周期。
- 落到配置上分两条主线:主线一围绕竣工后期项目及二手房重装,布局C端占比高、品牌力与集中度提升的消费建材龙头;主线二把握政策红利与供给侧产能克制,布局成本与规模优势显著的玻璃、水泥、玻纤龙头,同时关注业绩稳健、低估值、高股息品种。
关键展望
- 水泥2026年进入需求降幅收窄与供给治理强化的低位修复阶段,价格节奏大概率呈“前低后高、窄幅回升”,区域落地差异显著、走势分化。
- 浮法玻璃下期预计弱势阴跌为主:产线预计稳定但周度产量或环比小幅收窄,需求疲软叠加国庆长假加工厂拿货放量有限,纯碱或趋稳、煤炭石油焦存上涨预期,原片企业成本端或小幅增加。
- 玻璃2026年Q2随季节性需求回升与厂商去库有望阶段性反弹至盈亏平衡线附近;下半年冷修规模预计扩大,价格与盈利底部震荡,弹性取决于冷修幅度与去库节奏。
- 玻纤2026年下半年结构性机会凸显,行业整体已由周期性底部进入量价修复通道,有望进入长期上行态势,龙头公司有望迎估值+盈利修复机会。
- 需求端2026年整体预计偏弱,但城中村改造、保障房建设、政府化债等有望持续托底地产需求,建材细分领域龙头将继续演绎市占率提升、经营业绩稳健增长。
- 风险提示:基建投资不及预期;信贷趋紧的风险;原材料价格波动的风险。
推荐标的
- 行业评级:推荐(维持)。
- 水泥:推荐海螺水泥(成本控制优势+高分红)、华新建材(海外业务持续扩张、骨料业务贡献突出)。
- 消费建材:推荐东方雨虹、北新建材、三棵树(市场份额提升快、成本传导与提价落地顺畅的龙头),建议关注兔宝宝、伟星新材。
- 玻纤:重点推荐中国巨石(风电与AI算力高景气支撑,龙头有望迎估值+盈利修复)。
- 玻璃:推荐旗滨集团(双主业底部有望反转、估值盈利弹性较大)。
- 中期策略重点推荐组合:旗滨集团、海螺水泥、中国巨石。
关键图表
图1. 、级行业本期涨跌幅览采申万指数)

图2. 、建材类股票本期跌幅前十名

图3. 、全国水泥库容比

图4. 、房地产开发投资采左:亿元,右:%)

图5. 表 2: 、本期分区域玻璃动态跟踪

图6. 、玻璃纯碱价格差采元/重量箱)

图8. 秦皇岛动力煤价格

图9. 、国内废纸市场平均价采元/吨)
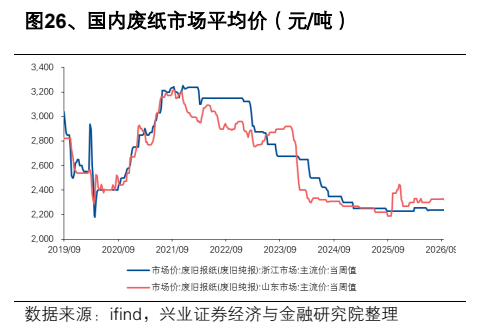
图10. 、华东苯乙烯现货价采元/吨)

图12. 表 6: 、本期行业要闻回顾
