银河证券 电子行业AI硬件周报:面板涨价推动景气上行,推荐AI硬件涨价链
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周A股电子非半导体板块多数上涨,其中面板以9.01%的涨幅领跑,光学元件上涨7.23%,被动元件上涨5.40%,电子(SW)全周上涨6.06%。 康宁宣布将于2026年第四季度起在全球对日元计价显示玻璃基板实施15%及以上的涨价,带动面板龙头跟进与产业链景气上行。 在AI算力建设驱动下,高容及超高容MLCC用量大幅增长带动价格走高,高多层PCB、HDI以及高端CCL需求保持旺盛。 与此同时,二线PCB厂商因原材料成本上涨积极向下游顺价,带动相关板块走强。 消费电子方面,虽然存储涨价对利润构成挤压,但AI需求与华为、苹果9月新品发布支撑景气度回升。 机构建议关注面板、MiniLED、高多层PCB/CCL及国产MLCC等AI硬件涨价链相关龙头。
主要观点
- 本周电子板块表现强势,电子(SW)指数上涨6.06%,大幅跑赢沪深300(-0.06%)与上证指数(+0.61%),费城半导体指数上涨0.83%。
- 面板板块以9.01%的周涨幅位列非半导体细分第一,主要受康宁宣布四季度起显示玻璃基板涨价15%及以上等提价利好催化。
- 光学元件板块周涨幅达7.23%,光博会集中展示CPO/NPO光引擎与车载方案显著提升市场关注度。
- 被动元件板块上涨5.4%,AI服务器需求拉动高容MLCC价格上涨且用量大幅增长,而普通消费级MLCC价格冲高回落。
- LED板块上涨4.39%,面板龙头涨价预期直接带动下游MiniLED背光与直显领域景气上行。
- 消费电子零部件与品牌消费电子分别上涨2.09%和1.75%,AI产业链需求有效冲抵存储涨价压力,叠加9月苹果与华为新品发布带动景气回升。
- PCB板块整体上涨0.32%,呈现龙头回调、二线因原材料涨价向下游顺价而延续强势的特征,高多层PCB与HDI中长期维持高景气。
论述逻辑
- 上游原材料提价(康宁玻璃基板涨价15%以上、PCB覆铜板等原材料成本增加)与AI服务器算力硬件需求放量(高容MLCC、高多层PCB/HDI),共同驱动中下游面板、二线PCB及被动元件厂商向下游顺价或产品提价,进而推动整个AI硬件涨价链景气度全面上行。
关键展望
- 康宁以日元计价的显示玻璃基板产品涨价15%及以上的新价格将于2026年第四季度开始正式生效。
- 后续需重点关注五大核心风险:AI发展不及预期、新签订单不及预期、原材料价格波动、汇率波动,以及存储价格上涨对终端需求压制或对其他零部件的挤压。
推荐标的
- TCL科技:建议关注,受益面板龙头宣布涨价带来的行业景气上行。
- 深南电路、沪电股份、南亚新材:建议关注,受AI持续发展驱动,高多层PCB、HDI及高端CCL需求旺盛。
- 国产MLCC龙头企业:建议关注,受益于AI服务器需求和纯电动汽车拉动,高容和超高容MLCC需求旺盛。
关键图表
图1. 全球主要电子相关指数及 A 股主要股指周涨跌幅
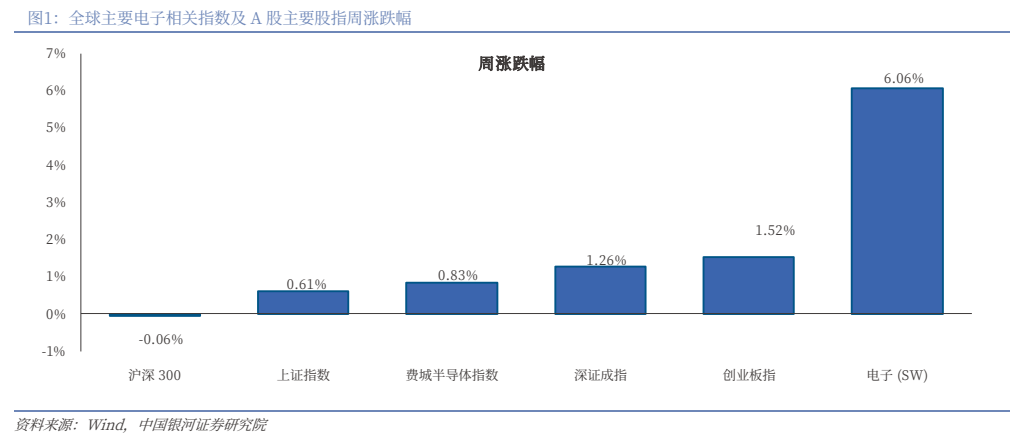
图2. 电子部分细分行业周涨跌幅
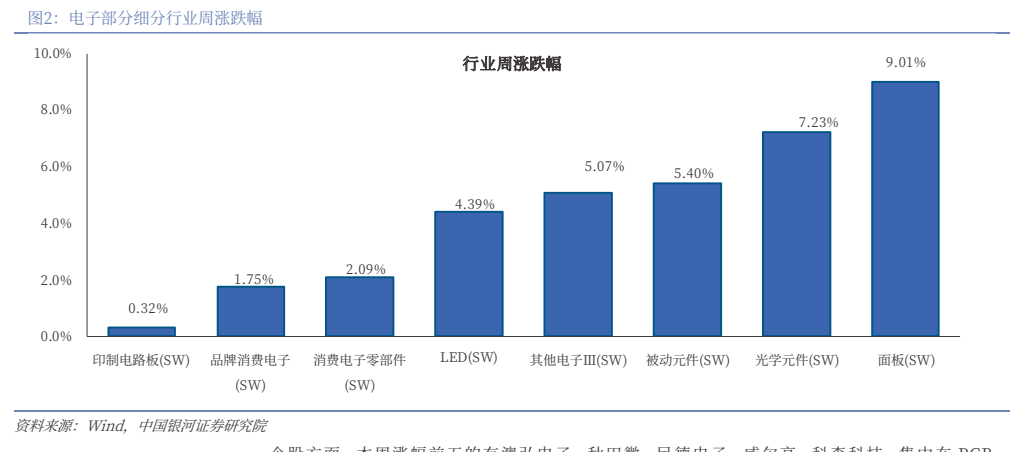
图3. 电子非半导体板块本周个股涨幅前十
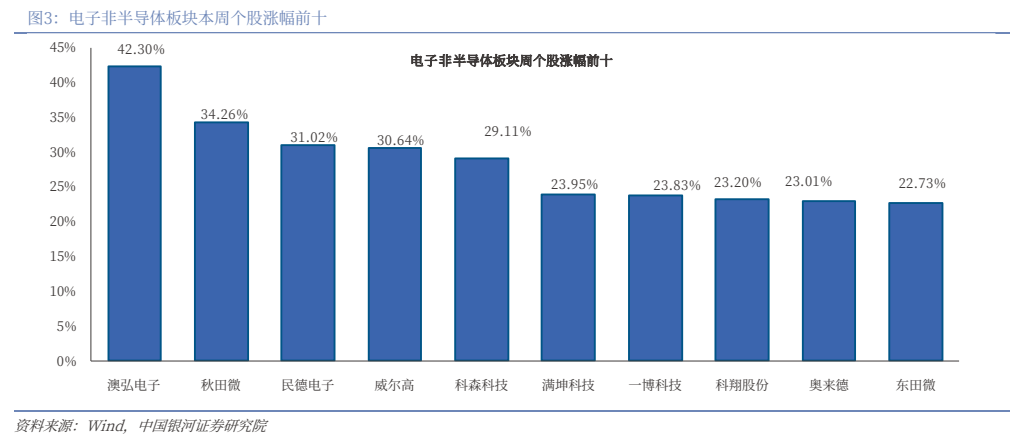
图4. 电子非半导体板块本周个股跌幅前十
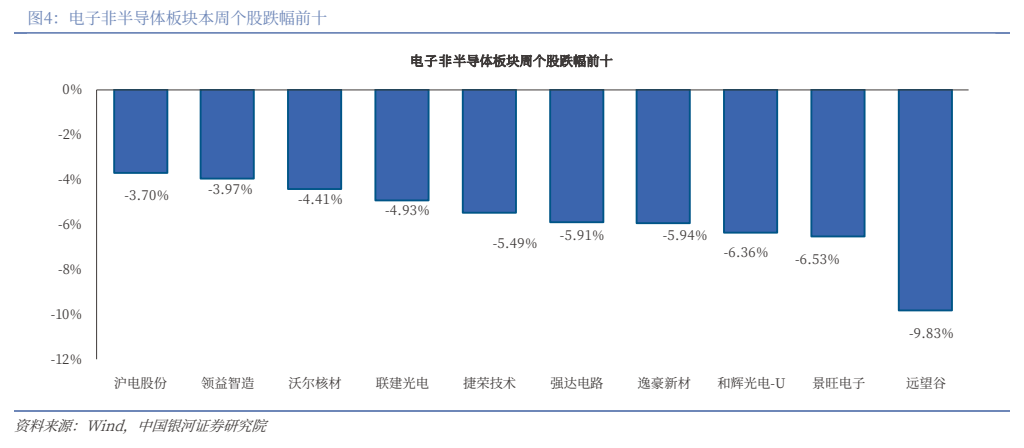
图5. 表 1: 非半导体板块本周涨幅前五和跌幅前五的公司
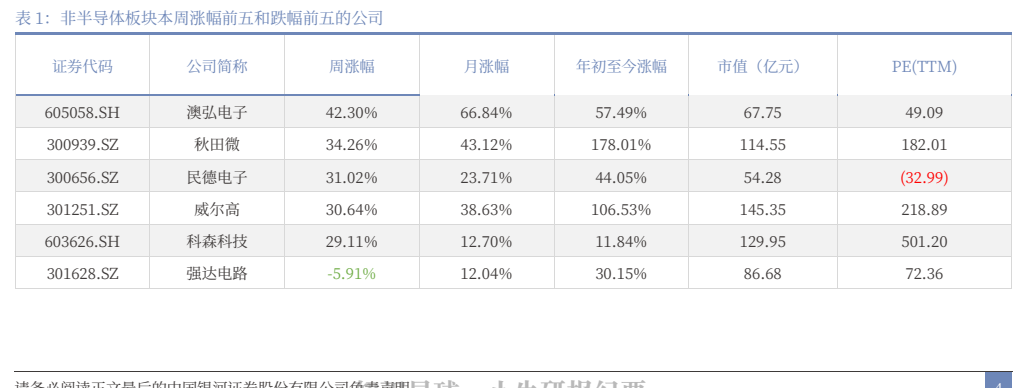
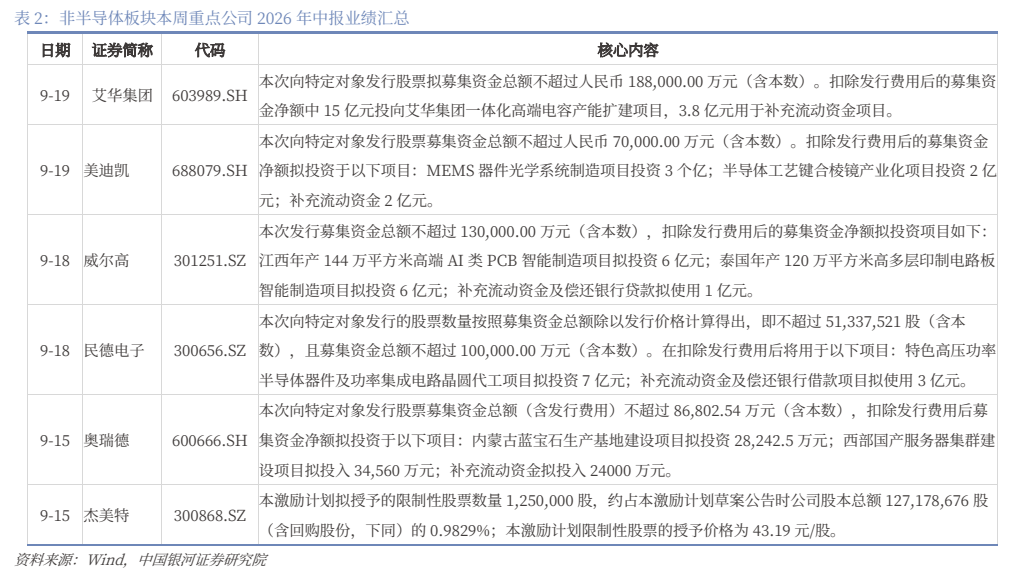
图6. 表 2: 非半导体板块本周重点公司 2026 年中报业绩汇总