代雯 张云逸 唐庆雷 公司研究 业绩点评 三生国健(688336):自免在研、707合作有序推进
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券点评三生国健(688336 CH)2026 年中报,维持“增持”评级与 60.94 元目标价(复权后前值 61.37 元)。 1H26 收入、归母净利、扣非净利分别为 8.66/3.71/2.60 亿元,同比 +35%/+95%/+65%,其中二季度单季为 4.3/1.9/1.1 亿元(+31%/+121%/+74%)。 结构上,产品收入 4.1 亿元(-15%)受生物制品增值税率由 3% 简易征收调整为 13% 一般计税、医保支付收紧、院端控费及竞争加剧拖累,益赛普、赛普汀销售承压,健尼哌加大推广后收入预计相对稳健;授权收入 3.5 亿元(+690%)成为新增量,707 授权辉瑞后已启动 9 项临床,覆盖 NSCLC、CRC、HCC、GEC、UC 等多个实体瘤。 自免管线密集兑现:608(IL-17)2M26 获批上市,613(IL-1β)8M26 获批,611(IL-4Rα)AD 已申报 NDA,610(IL-5)成人哮喘完成 III 期入组,中期还有 621/626/627,早研包括 716/717/718/719/629 等。 报告维持 26-28 年归母净利润 6.4/7.5/8.2 亿元(-78%/+17%/+9%)预测,参考 Biotech 可比公司市值均值 369 亿元并给予溢价,对应 546 亿元合理估值。 风险提示为医保政策变化、中高端药品消费不及预期。
主要观点
- 1H26 收入、归母净利、扣非净利分别为 8.66/3.71/2.60 亿元,同比 +35%/+95%/+65%;其中二季度单季为 4.3/1.9/1.1 亿元,同比 +31%/+121%/+74%,营收维持高增速。
- 产品收入 4.1 亿元、同比 -15%,主因生物制品增值税率自 26 年起由 3% 简易征收调整为 13% 一般计税,叠加医保支付收紧、院端控费加剧与市场竞争加剧,益赛普(TNFα)、赛普汀(HER2)销售承压。
- 授权收入 3.5 亿元、同比 +690%,707 授权辉瑞后合作顺利推进,已启动 9 项临床,覆盖 NSCLC、CRC、HCC、GEC、UC 等多个实体瘤,随临床铺开有望持续获得授权分成、增厚利润。
- 608(IL-17)已于 2M26 获 NMPA 批准上市,用于中重度斑块状银屑病成人患者;强直性脊柱炎完成 III 期入组,放射学阴性中轴型脊柱关节炎进入临床 III 期。
- 613(IL-1β)急性痛风性关节炎已于 8M26 获批上市,间歇期痛风性关节炎已启动 III 期临床与 CDE 的沟通。
- 611(IL-4Rα)AD 已于 2M26 申报 NDA,慢性鼻窦炎伴鼻息肉 III 期达阳性终点,COPD 完成临床 II 期并启动 III 期入组,青少年中重度特应性皮炎完成 III 期入组;610(IL-5)成人哮喘已完成 III 期入组、青少年哮喘持续入组中。
- 三款中期创新自免单抗 621(IL33 单抗)、626(BDCA2 单抗)、627(TL1A 单抗)已获批 IND/处于关键临床阶段;早研梯队包括 716(OX40L/IL-31RA 双抗)、717(CD3/BCMA/CD19 三抗)、718(TL1A/IL-23 双抗)、719(TSLP/IL-4R 双抗)、629(IL-23R 口服多肽)等。
- 报告维持盈利预测,预计 26-28 年归母净利润 6.4、7.5、8.2 亿元(-78%、+17%、+9% yoy)。
- 估值参考 Biotech 可比公司市值均值 369 亿元,考虑 707 潜力、新药顺利兑现、商业化能力给予溢价,给予 546 亿元合理估值、目标价 60.94 元(复权后前值 61.37 元,变动主因可比公司市值下降),维持“增持”评级。
- 截至 8 月 21 日收盘价 47.65 元,市值 42,705 百万元,52 周价格区间 39.38-92.30 元。
- 风险提示:医保政策变化,中高端药品消费不及预期。
论述逻辑
- 起点:公司发布 26 年中报,收入与利润高增长,但收入结构分化——主业产品收入短期承压,授权收入成为新增量。
- 产品端:税率调整、医保收紧、院端控费与竞争导致益赛普、赛普汀承压;公司加大健尼哌学术推广、提高覆盖率,预计其收入相对稳健。
- 授权端:707 授权辉瑞后海外临床徐徐展开(已开展 9 项临床),有望持续获得授权分成、增厚利润,打开公司远期增长天花板。
- 管线端:四款自免中后期产品(608/613/611/610)陆续获批或上市,接替存量品种、构建新增长曲线。
- 梯队端:中期 621/626/627 与早研 716/717/718/719/629 等持续丰富管线,巩固自免龙头地位。
- 估值端:参考可比公司市值均值 369 亿元并给予溢价,得到 546 亿元合理估值与 60.94 元目标价,维持“增持”。
关键展望
- 评级与目标价:维持“增持”评级,目标价 60.94 元(复权后前值 61.37 元,变动主因可比公司市值下降)。
- 707 海外临床:辉瑞已开展 9 项临床,随临床铺开公司有望持续获得授权分成、增厚利润。
- 盈利预测:维持 26-28 年归母净利润 6.4、7.5、8.2 亿元(-78%、+17%/+9% yoy),对应 2026-2028E PE 66.65/57.09/52.15 倍。
- 在研验证节点(报告列示的推进中事项):608 强直性脊柱炎及放射学阴性中轴型脊柱关节炎 III 期、613 间歇期痛风 III 期与 CDE 沟通、611 AD 的 NDA 审评与 COPD III 期入组、610 成人/青少年哮喘 III 期。
- 风险提示:医保政策变化,中高端药品消费不及预期。
推荐标的
- 三生国健(688336 CH):增持(维持),目标价 60.94 元。理由:707 海外临床徐徐展开打开远期增长天花板,四款自免后期产品陆续商业化、早研潜力品种有序推进,自免龙头地位进一步稳固。
- 可比公司(估值参考,报告未列评级):复宏汉霖(2696 HK,总市值 374 亿元)、甘李药业(603087 CH,409 亿元)、长春高新(000661 CH,324 亿元),可比市值均值 369 亿元。
关键图表
图1. 图表1:公司在研管线进展
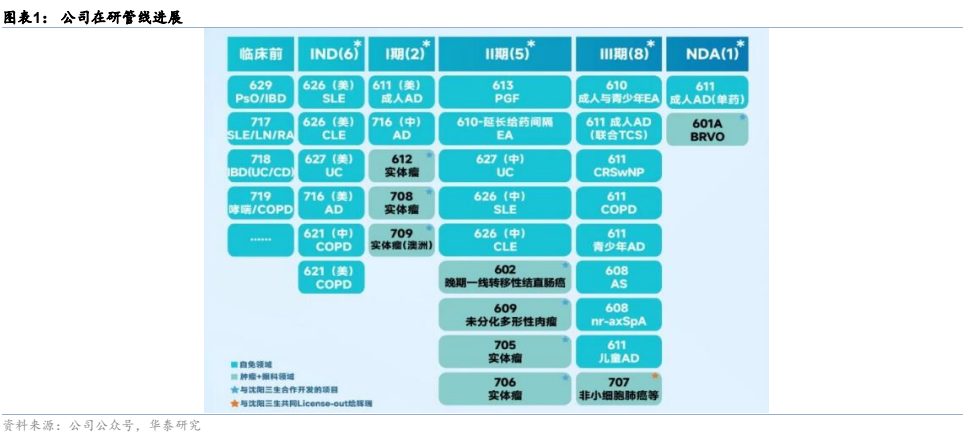
图2. 图表2:可比公司估值表
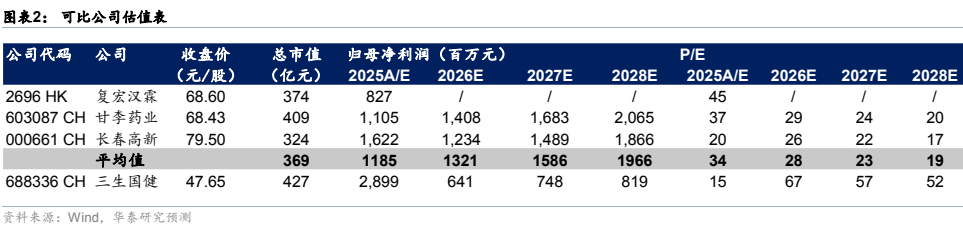
图3. 表3:三生国健PE-Band
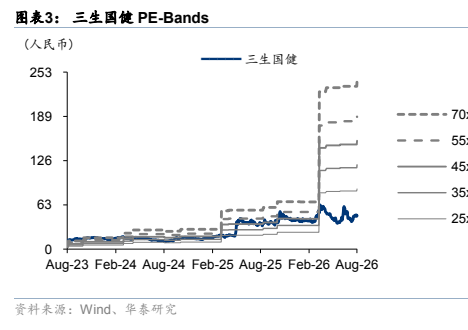
图4. 表4:三生国健PB-Band
