摩根士丹利:大摩 苹果(AAPL.US):路线图令人振奋,但战术层面估值已充分
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为苹果的产品路线图是十年来最令人兴奋的,预计FY26-FY28期间EPS复合增长率约为13%,并迎来FY15以来首次连续四年iPhone单位增长。 尽管iPhone发布后需求表现出韧性,且Mac和Services业务有上行空间,但由于iPhone平均售价(ASP)压力和更高的内存成本,FY27-FY28的EPS预测基本保持不变。 目前苹果股价交易在约35倍的CY27 EPS预期,处于历史估值峰值区间。 分析师维持“超配”(Overweight)评级,但将目标价从$360.00下调至$355.00,建议在当前高估值水平下采取战术性观望,等待更好的切入点。
主要观点
- FY27-FY28 EPS预测基本维持不变,约为$10,比华尔街预期高出约3%。
- 上调FY27-FY28 iPhone出货量预期,以反映好于预期的构建计划。
- Mac业务表现亮眼,定价、高端组合和供应限制指向潜在上行空间。
- iPad需求疲软,受价格敏感度影响,预计12月季度出货量降至1200万台。
- Services业务短期受益于定价,但Agentic AI带来变现选择性与App Store/搜索中断风险。
- 短期毛利率受 tariff refunds(关税退款)支撑,但FY27产品毛利率面临压力。
- iPhone用户愿意为Apple Intelligence支付的月费同比下降11%至约$8。
论述逻辑
- 产品路线图创新(iPhone增长周期) -> 支撑长期EPS增长 -> 但短期iPhone ASP压力与高内存成本抵消了部分利好 -> 叠加当前35倍CY27 EPS的高估值 -> 结论:维持超配但建议战术性等待更好的入场点。
关键展望
- FY27 EPS预期为$9.90,FY28 EPS预期为$10.70。
- 未来验证点包括秋季智能手机调查对单位出货量的指引,以及10月财报对产品毛利率和Services增长的洞察。
推荐标的
- 苹果(AAPL.US):评级:超配(Overweight),目标价:$355.00。
关键图表
图1. 尽管我们假设略高的有效税率以与近期季度一致,我们的FY27收入和EPS基本保持不变
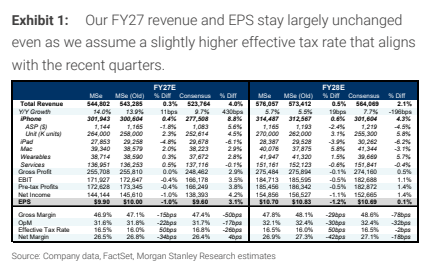
图2. 虽然为时尚早,但第三方竞争性Agentic能力可能因对用户流量控制减弱而扰乱苹果的长期服务变现
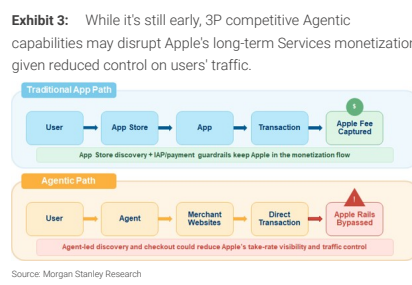
图3. 尽管第三方AI代理对苹果服务变现构成新兴威胁,苹果仍具备成功的基石

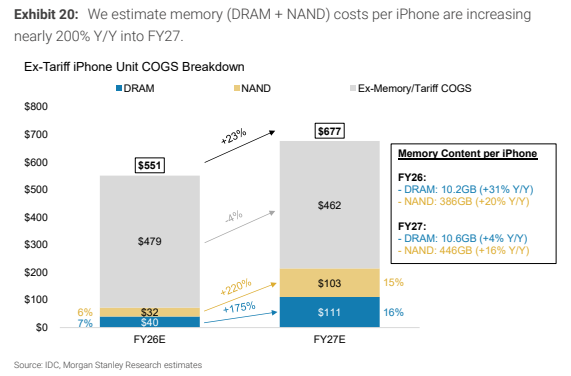
图4. 我们估计FY27每部iPhone的存储(DRAM+NAND)成本同比上升近200%
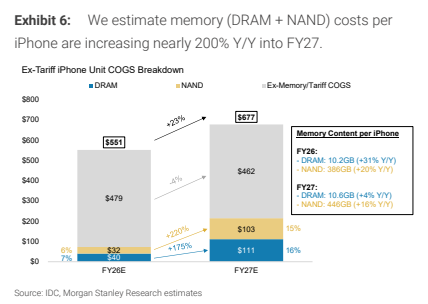
图5. 9月/12月季度生产隐含出货量5800万/7900万部指向我们更新后的预测存在潜在上行空间
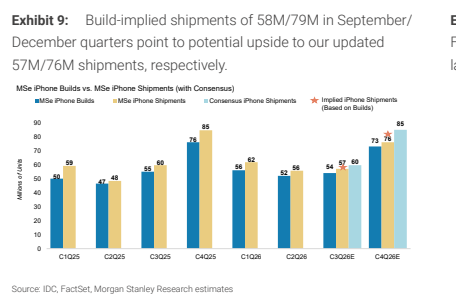
图6. 我们的预测隐含CY26年非Neo Mac出货量同比下降约20%,相对于15-25%的价格涨幅,我们认为该预测偏保守

图7. 鉴于持续的供应限制,Mac交货期总体拉长,尤其是Mac Studio和Mac mini
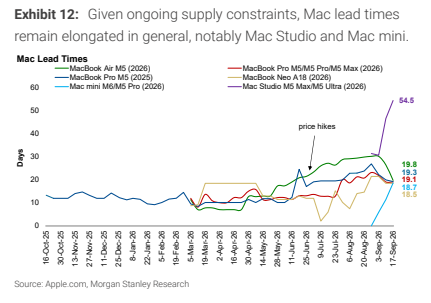
图8. 我们将12月季度出货量预估下调250万部至

图9. FY28收入上行及4%的EPS上行空间
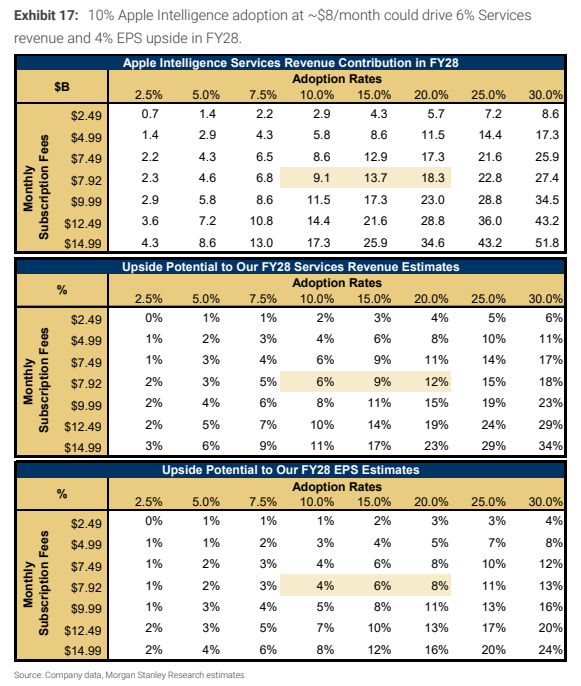
图10. 虽然为时尚早,但第三方竞争性Agentic能力可能因对用户流量控制减弱而扰乱苹果的长期服务变现
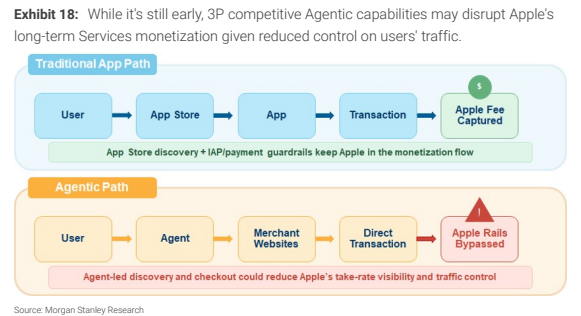
图11. 我们估计FY27每部iPhone的存储(DRAM+NAND)成本同比上升近200%