花旗 中国建筑国际(3311.HK)中国工业中小型交通运输会议小马智行最新消息:中国及香港两大政策的受益者
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在2026年工业、中小盘及交通运输会议上接待了中国建筑国际公司金融部总经理周先生,重申对该公司的“买入”评级,并维持其作为高股息工业股首选标的地位。 中国内地8月28日发布的预售制度改革要求主体结构封顶后方可销售且预售资金全额监管,倒逼开发商采用组装合成建筑(MiC)将建设周期从传统的2至3年大幅压缩至约9个月,而公司今年迄今在中国内地90%的新签合同均为MiC项目。 与此同时,香港首个五年规划将北部都会区至FY2030/31年度的熟地供应量提升7.5倍至900公顷,支撑超70k套公营房屋建设并带来约HK$120bn的建筑工程货值,且要求约196,000套公营房屋中至少半数采用MiC技术。 中国建筑国际作为北部都会区最大承建商,过去数年累计在手订单超HK$100bn,订单结构正进一步向盈利与回款更佳的香港市场倾斜。 花旗基于约6倍2026E市盈率给予目标价HK$12.00,对应2026E约8%的预期股息率与0.5倍PB,预期总回报率达50.4%。
主要观点
- 重申中国建筑国际“买入”评级,目标价HK$12.00,维持其作为高股息工业板块的首选标的。
- 内地8月28日预售改革要求主体结构封顶方可销售且资金受监管,倒逼房企采用MiC技术将工期由2-3年压缩至约9个月以改善现金流。
- 公司在内地6个核心省份及一线城市锁定的MiC项目占今年迄今内地新签合同总额的90%,且均具备高信用资质。
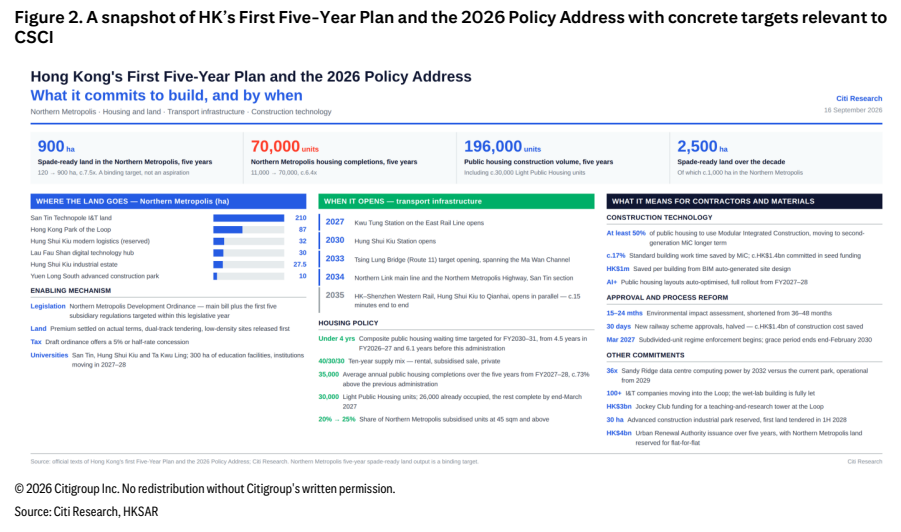
- 香港首个五年规划将北部都会区FY2030/31年度的熟地供应提升7.5倍至900公顷(此前为120公顷),支撑5年内超过70k套公营房屋(此前为11k套),估算建筑工程货值约HK$120bn。
- 香港特区政府要求2026/27至2030/31年度预计兴建的约196,000套公营房屋中至少半数采用MiC,该强制时间表比原先要求提前了两年。
- 公司是北部都会区目前最大的承建商,过去几年累计订单金额超过HK$100bn,近期订单结构将因盈利能力与回款优势而向香港倾斜。
- 北部都会区交通基建项目明确了完工时间表,包括古洞站(2027年)、洪水桥站(2030年)、北环线及北都公路(2034年)以及港深西部铁路(2035年)。
- 目标价HK$12.00基于约6倍2026E P/E(对应均值-0.5SD),隐含2026E P/B为0.8倍,模型预测受MiC及BIPV光伏建筑一体化幕墙推动,3年EPS复合年增长率达4%。
论述逻辑
- 政策推动:中国内地收紧商品房预售门槛(封顶方可销售且资金全额监管)与香港北部都会区提速(熟地扩张7.5倍并强制公营房屋50%采用MiC)。
- 商业模式优势:开发商为盘活资金必须压缩工期,MiC将工期从2-3年缩短至约9个月;香港基建放量直接释放约HK$120bn公营房屋货值。
- 市场份额兑现:中国建筑国际在两地均占主导地位,内地新签合同90%转为高质量MiC,香港北部都会区手握超HK$100bn累计订单,驱动利润率和现金流质量提升。
- 估值与投资回报:4-5x PE与约8%高股息提供充裕下行保护,给予目标价HK$12.00与“买入”评级,预期总回报率50.4%。
关键展望
- 管理层路演安排:花旗将于10月14日至16日在美国举办中国建筑国际管理层交流会。
- 重点基建节点展望:北部都会区交通项目确立明确落成时间表,古洞站预计2027年竣工,洪水桥站预计2030年竣工,北环线及北都公路预计2034年竣工,港深西部铁路预计2035年竣工。
- 盈利成长预期:在MiC及幕墙BIPV普及推动下,模型预测公司3年EPS复合年增长率为4%,PEG为0.5-0.6倍。
- 主要下行风险:中国内地MiC竞争加剧;中国融资项目落地规模不及预期;中国城投平台(LGFV)违约风险上升;中国经济大幅放缓;中国房地产市场信贷进一步收紧。
推荐标的
- 中国建筑国际(3311.HK):维持“买入”评级,目标价HK$12.00(当前价HK$8.43),预期股价回报率42.3%,预期股息率8.0%,预期总回报率50.4%。
关键图表
图1. 香港首个五年规划及2026年施政报告相关具体目标一览