摩根大通 澳大利亚银行:AI调查结果:高采纳率但生产力和客户导向仍是关键
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通基于2026年亚太地区AI实施调查(涵盖12个行业317家亚太上市公司,总市值约5.2万亿美元)分析了澳大利亚银行业的AI应用现状。 调查显示银行业与金融服务业(44家受访公司)中AI已成为主流标配,89%的受访机构在过去12个月内进行了AI支出,未来12个月AI支出强度预计将从费用与资本开支总和的6.5%提升至7.1%,高于亚太全行业平均水平。 当前AI投资的主要动机集中于提高劳动生产力(80%)、改善客户触达(68%)以及代码编写(63%),其价值主张并非聚焦于短期直接削减成本。 主要扩张瓶颈在于数据隐私与安全(58%)、员工准备与变革管理能力(48%)以及系统与工作流集成(32%)。 在澳大利亚主要银行中,CBA与NAB的战略阐述最为成熟,其中CBA明确预计FY27将迎来AI总收益超过投资额的拐点;WBC披露详细但对近期损益影响保持谨慎;ANZ推进速度相对落后。
主要观点
- AI投资已成为亚太银行业的普遍标配,支出强度显著高于跨行业平均水平。
- 银行业AI核心诉求集中于提升劳动生产力、拓展客户与代码编写,现阶段短期成本削减并非首要目标。
- 数据隐私、信息安全与组织变革管理是阻碍金融机构规模化部署AI的首要瓶颈。
- 银行对自身盈利能力受AI提振的乐观程度显著高于对整个行业整体盈利水平的预期。
- AI对员工队伍的影响主要体现为工作赋能而非大规模替代,但客服与IT岗位面临较高的替代敞口。
- 澳大利亚主要银行全职员工(FTE)趋势分化,预计AI带来的生产力提升将帮助银行限制未来FTE增长。
- 澳大利亚银行业的AI投资重点高度一致,集中在客户渠道与分销、反欺诈与反诈骗、生产力与自动化三大领域。
- 在澳大利亚大行中,CBA明确提出拐点预期,预计FY27其AI总收益将超过投资额。
- WBC在具体用例与效果量化披露上最充分,而ANZ在客户渠道与分销方面的AI成熟度相对滞后。
论述逻辑
- 亚太AI实施调查显示银行及金融服务业AI支出强度由6.5%升至7.1%,且89%已有支出,确认AI已成为行业竞争的准入门槛。
- 调研显示驱动力主要为生产力(80%)与客户触达(68%),而痛点集中于安全合规(58%)与系统集成(32%),决定了短期无法实现直接的成本收割。
- 结合澳洲大行公开披露,各家银行正将AI重点落地于反诈、个性化分销和工程自动化以对冲FTE增长,竞争优势将取决于风险控制的工业化能力与落地执行进度。
关键展望
- CBA预计在FY27迎来财务收益拐点,届时AI产生的总收益将超过当年投入资金。
- ANZ将AI定位为2030计划第一阶段(FY26-FY27)的能力建设投资,重点在于一线工具与CRM赋能,而非直接削减成本。
- 银行业未来数年预计将借助AI生产力提升来吸收业务量增长带来的阻力,从而抑制全职员工(FTE)人数的扩张膨胀。
推荐标的
- ANZ Banking Group (ANZ.AX):评级 Overweight,价格 A$38.15。
- Bank of Queensland (BOQ.AX):评级 Neutral,价格 A$6.66。
- Bendigo and Adelaide Bank (BEN.AX):评级 Neutral,价格 A$10.42。
- Commonwealth Bank (CBA.AX):评级 Underweight,价格 A$152.33。
- Judo Bank (JDO.AX):评级 Overweight,价格 A$1.00。
- National Australia Bank (NAB.AX):评级 Neutral,价格 A$38.61。
- Westpac Banking Corporation (WBC.AX):评级 Underweight,价格 A$34.91。
- Macquarie Group Limited (MQG.AX):属于分析师覆盖范围股票,报告提及已在其零售银行部门整合AI。
关键图表
图1. 银行与金融服务业对比亚太地区——预计AI支出强度
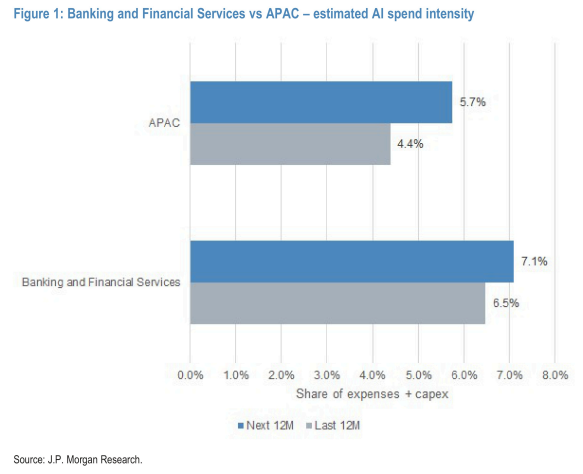
图2. 主要银行投资支出
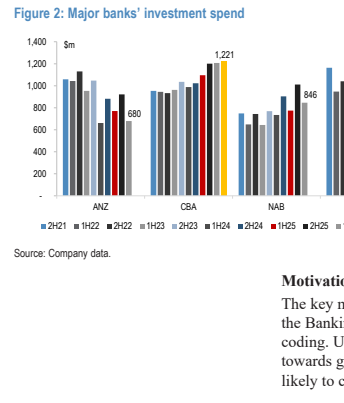
图3. 银行与金融服务业——AI应用成效(过去对比未来12个月)
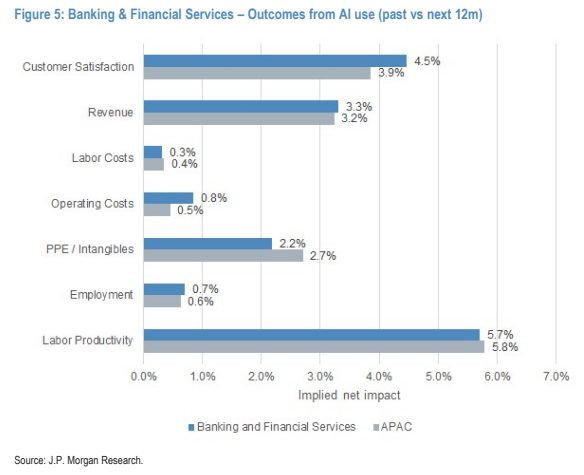
图4. 主要银行收入(千美元)/全职员工
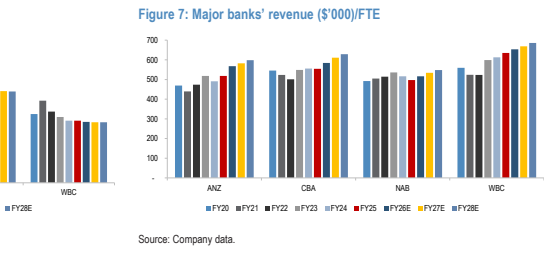
图5. 行业AI暴露度衡量
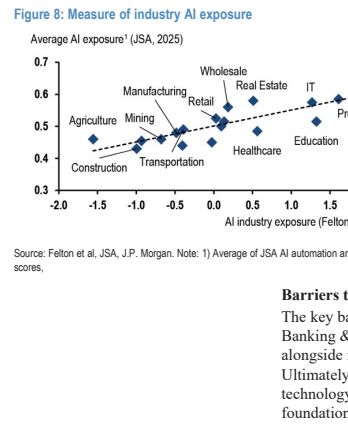
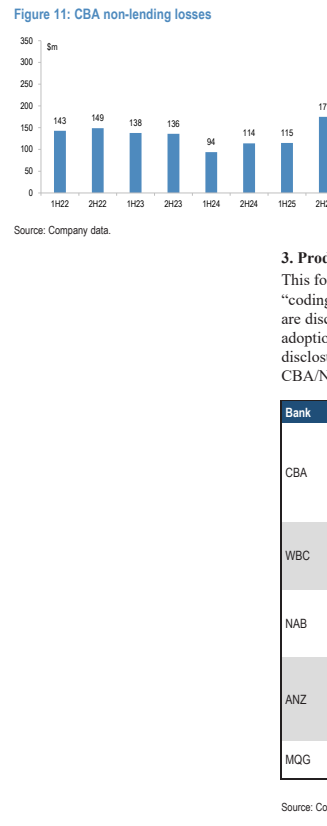
图6. CBA非借贷损失