王国晗 行业研究 AI加速卡行业持续发展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华兴证券发布半导体行业首次覆盖报告,看好 2026-2030 年国产 GPU 在中国大陆 GPU 市场中渗透率提升进程,以及全球 ASIC 逐步走向 AI 算力体系中心的发展趋势。 根据弗若斯特沙利文预测,中国 AI 芯片市场规模有望到 2029 年达到 13,367.92 亿元,2025-29 年年均复合增长率(CAGR)为 53.7%,其中 GPU 份额预计从 2024 年的 69.9%上升至 2029 年的 77.3%。 在全球 ASIC 领域,彭博行业研究预计全球 ASIC 行业规模将从 2024 年的 1,160 亿美元增长至 2033 年的 6,040 亿美元,2025-2033 年收入 CAGR 达 16%。 华兴证券首次覆盖海光信息(688041 CH)与联发科(2454 TT),均给予“买入”评级,目标价分别为人民币 500.00 元及 10,369.00 新台币。 海光信息依托 x86/C86 生态与“CPU+DCU”双轮驱动,预计 2025-28 年净利润 CAGR 达 68%;联发科凭借高性价比与 SerDes IP 优势切入谷歌等云服务商(CSPs)定制芯片供应链,预计 2026-30 年 ASIC 净利润 CAGR 高达 225%。
主要观点
- 中国 AI 芯片市场规模保持高速增长,GPU 细分市场份额持续扩大。根据弗若斯特沙利文预测,中国 AI 芯片市场规模将从 2024 年的 1,425.37 亿元激增至 2029 年的 13,367.92 亿元,2025-2029 年复合年均增长率为 53.7%,GPU 市场份额预计从 2024 年的 69.9%提升至 2029 年的 77.3%。
- 2025 年中国本土厂商向本土 AI 服务器交付 165 万张加速卡,华为在国产厂商中市占率第一。根据 IDC 数据,2025 年本土厂商在云端 AI 加速器市场份额超 41%;在国产 AI 加速卡出货量中,华为出货 81.2 万块(份额约 49.2%),平头哥出货 26.5 万块(16%),昆仑芯与寒武纪各约 11.6 万块(各约 7%),海光信息、沐曦股份、天数智芯、清微智能分别占 5%、4%、3%、2%。整体中国加速卡市场英伟达占 55%,华为占 20%。
- 海光信息具备 x86 服务器 CPU 稀缺性,2025H1 在中国服务器 CPU 整体市场份额达 7%。根据 IDC 统计,2025H1 中国服务器 CPU 市场英特尔占 58%、AMD 占 16%、ARM 架构占 19%,其他 x86 企业占 7%(主要为海光信息);其 7000/5000/3000 系列实现分层覆盖,降低了企业从传统 x86 平台的迁移成本。
- 海光 DCU 坚持 GPGPU 路线并实现集群验证,收入预测高于市场一致预期。海光 8100 支持 FP64 至 INT4 多种精度,配备 HBM2 内存及最高 1TB/s 带宽,支持自研 HSL 互联协议并推进万卡集群验证;华兴预计海光 DCU 收入在 2026/2027 年分别达到 18.2 亿/29.4 亿元,高于 Wind 一致预期的 18 亿/28 亿元。
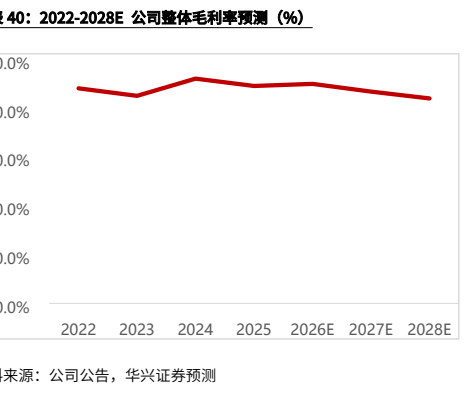
- 海光信息预计 2028 年总收入达到 478.1 亿元,净利率稳步提升至 22.5%。受 7000 系列 CPU 稳健增长与 DCU 放量驱动,预测公司 2025-2028E 收入 CAGR 为 49%,净利率从 2025 年的 15.9%升至 2026E 的 19.7%及 2028E 的 22.5%,2025-28 年归母净利润复合增速达 68%。
- 全球 ASIC 市场规模预计 2033 年达 6,040 亿美元,出货增速快于 GPU。根据彭博行业研究,全球 ASIC 规模将从 2024 年的 1,160 亿美元提升至 2033 年的 6,040 亿美元(CAGR 16%),其中 AI ASIC 收入从 92.8 亿美元增至 1,147.6 亿美元(CAGR 27%);TrendForce 预测 2026 年基于 ASIC 的 AI 服务器出货增速将显著超越 GPU 服务器。
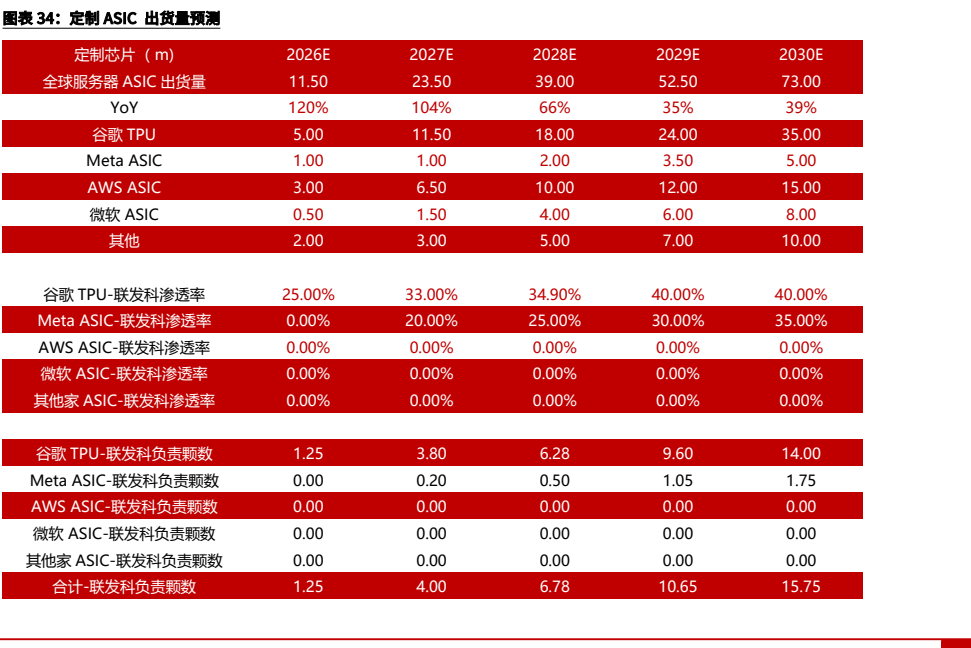
- 联发科依托 SerDes IP 与成本优势打入谷歌供应链,ASIC 收入有望爆发。谷歌采用双供应商策略,博通主导 TPU v8AX(Sunfish),联发科斩获推理场景 TPU v8x(Zebrafish)设计合作,负责 I/O 芯片;华兴预计联发科 ASIC 收入 2026/2027 年分别达到 37 亿美元/158 亿美元,远高于市场一致预期的 32 亿美元/130 亿美元。
- 智能手机 SoC 业务仍是联发科基本盘,预计全球市场份额保持在 33%左右。尽管 Gartner 预测内存成本上升导致 2026 年全球手机出货下降 8.4%,但受天玑 9500 等旗舰芯片驱动,华兴预计联发科智能手机 SoC 收入在 2026/2027 年分别达到 99 亿美元/103 亿美元,高于 Wind 一致预期的 98 亿美元/100 亿美元。
- 联发科总收入预计 2028 年达到 1.81 万亿新台币,分部估值目标价 10,369 新台币。预测联发科净利润将从 2025 年的 999.48 亿新台币增至 2028 年的 4,192.77 亿新台币;分部估值给予传统业务 16 倍 PE、2030E ASIC 业务 25 倍 PE,折算目标价 10,369 新台币。
论述逻辑
- AI 算力需求从单一大模型训练向多场景、大规模推理演进 -> 推动本土国产化替代与云端 CSP 自研 ASIC 降本趋势确立 -> 海光信息凭借成熟 x86 CPU 基本盘及 GPGPU DCU 万卡生态突破国产份额 -> 联发科依靠 SerDes 互联 IP 与极致性价比进入谷歌 TPU v8x 供应链 -> 两家厂商盈利与估值中枢全面向上重估。
关键展望
- 海光信息目标价 RMB500.00,给予 2028 年 108 倍 P/E;联发科目标价 TWD10,369.00,给予 2030E ASIC 净利润 25 倍 P/E 与传统业务 16 倍 P/E。
- 核心催化剂与验证点包括:谷歌等云服务商(CSPs)在 2026-28 年对定制 ASIC 的持续加单情况、联发科在 2026/2027 年 CoWoS 先进封装产能的分配获取进度,以及海光深算系列 DCU 在国内智算中心万卡集群与大模型主流框架中的适配导入速度。
- 核心下行风险包括:国产服务器及信创采购推进不及预期;DCU 产品迭代与客户导入进度延后;先进制程(如 2nm)、AI 产品研发导入及 CoWoS 封测成本超预期;全球贸易政策、出口管制及汇率波动风险。
推荐标的
- 海光信息(688041 CH):首次覆盖给予“买入”评级,目标价 RMB500.00(对应 2028 年 108x P/E)。理由为公司在中国国产 x86 CPU 具备高度稀缺性,受益于信创与行业服务器替代;DCU 采用 GPGPU 路线并向万卡集群验证推进,形成“CPU+DCU”双轮驱动,预计 2025-28 年净利润 CAGR 为 68%。
- 联发科(2454 TT):首次覆盖给予“买入”评级,目标价 TWD10,369.00(传统业务 16x PE,2030E ASIC 业务 25x PE)。理由为智能手机 SoC 基本盘稳固(全球份额维持约 33%),且凭借高性价比与 SerDes IP 优势切入谷歌 TPU 等定制 ASIC 核心供应链,预计 2026-30 年 ASIC 业务净利润 CAGR 达 225%。
关键图表
图1. 报告关键图表(第5页)
图2. 海光CPU系列产品
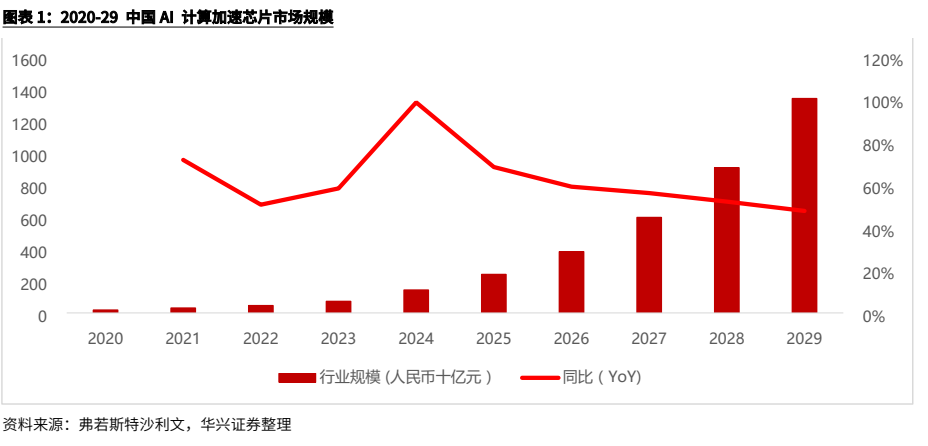
图3. 表21. 销售管理和研发费用占收入比例(%)
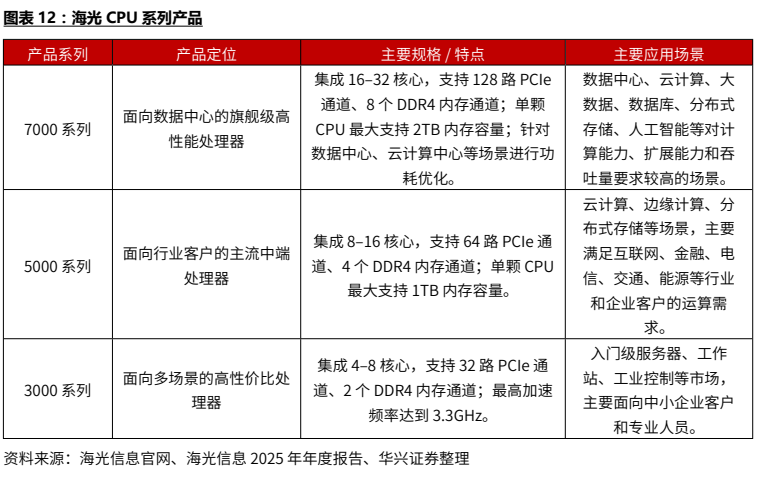
图4. 表23
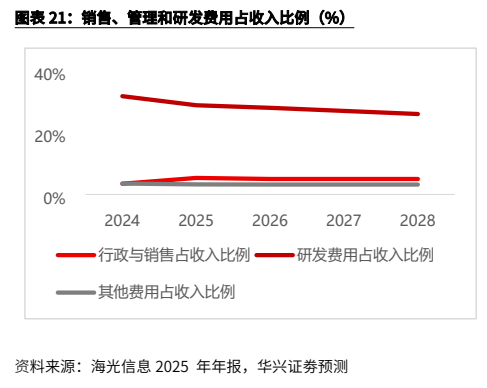
图5. 报告关键图表(第36页)
图6. 定制ASIC出货量预测
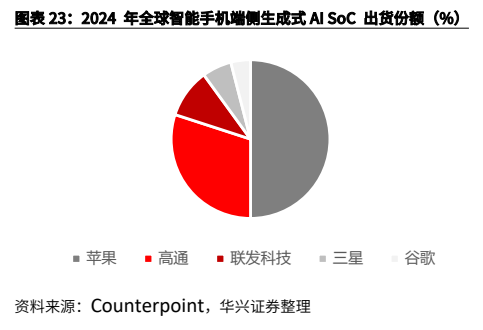
图7. 表020222028. 公司整体毛利率预测(%)
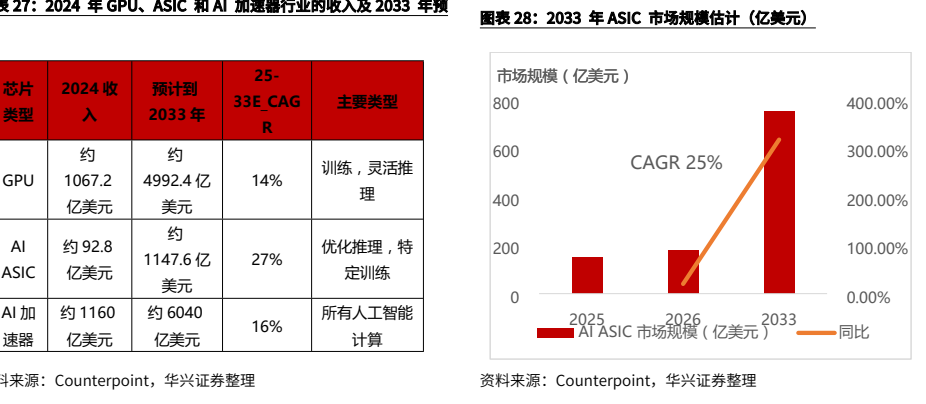
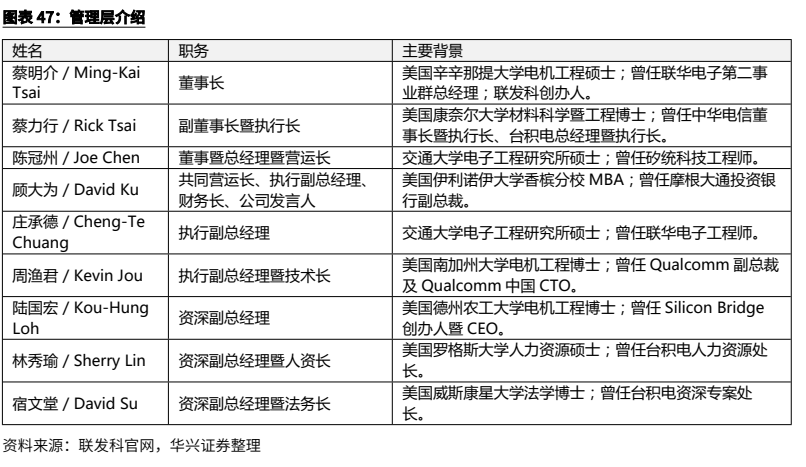
图8. 管理层介绍
图表 7
图表 8