易峘 吴宛忆 王洺硕 常慧丽 宏观经济 中国经济 出口维持高增但地产成交边际降温
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券宏观周报指出,暑期航班出行回暖,但海峡再度封锁带来的高油价对生产及建筑活动持续形成压制,地产成交同比增速进一步放缓。 财政方面,上周利率债发行同比少增3032亿元,其中地方债发行同比少增2109亿元,显示财政仍待发力。 7月制造业及非制造业PMI均超季节性回落至49.2%和49%,部分受极端气候和成本冲击的扰动。 高频数据显示出口维持强劲,HDET指标显示7月出口同比提速至30%以上,而44城新房及22城二手房成交面积同比增速下行至-10.9%和3.9%。 价格方面,布伦特原油价格小幅回撤至90.12美元/桶,COMEX黄金价格上行至4098.6美元/盎司,国内原材料价格多数下行。 金融市场上银行间流动性偏紧,人民币兑美元升值0.25%,沪深300指数周环比下降1.31%。
主要观点
- 航班出行有所改善,但高油价持续压制生产及建筑活动,地产成交增速进一步放缓。
- 地产市场维持弱势,新房与二手房成交面积同比增速双双下滑。
- 出口高频指标显著向好,反映外需仍具韧性。
- 政府债特别是地方债发行节奏偏慢,财政发力有待加速。
- 7月制造业与非制造业PMI均回落至收缩区间。
- 国际原油价格高位小幅回撤,黄金价格继续走高。
- 国内原材料价格多数下跌,钢材和水泥价格齐降。
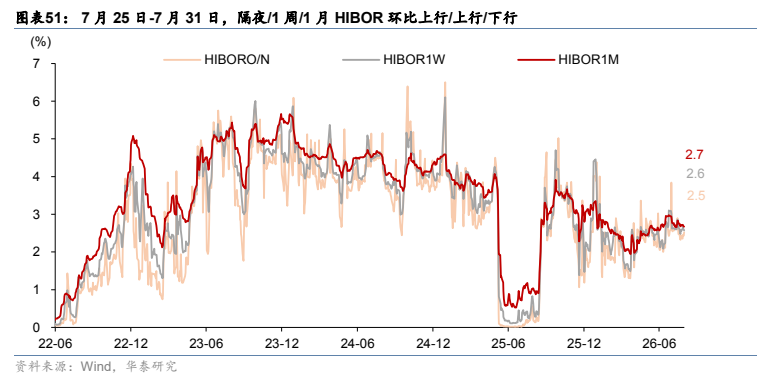
- 银行间资金面偏紧,短端利率上行且国债收益率曲线趋平。
- 人民币兑美元汇率升值,但兑一篮子货币有所回撤。
- 政策面维持定力,7月政治局会议强调统筹发展安全,短期以加快存量政策落地为主。
论述逻辑
- 海峡再度封锁推高油价,对国内生产及建筑活动形成压制,导致焦化、高炉开工率及建材成交量等高频指标偏弱运行。
- 财政发债进度同比滞后,地方债发行减少制约了财政发力的空间,进一步导致基建与建筑相关高频指标筑底。
- 尽管内需相关指标偏弱,但出口相关高频指标维持强势,经济呈现明显的结构性分化特征。
关键展望
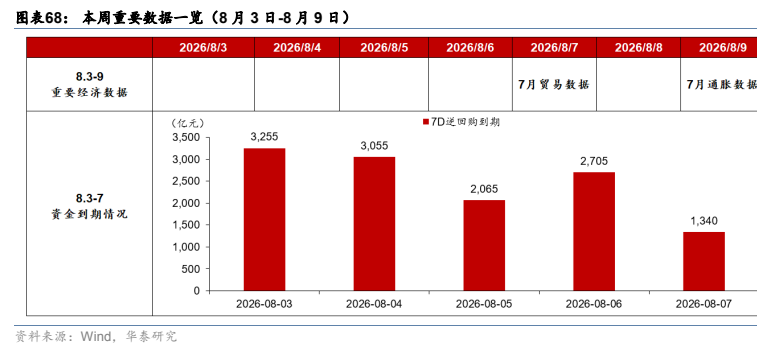
- 下周重点关7月贸易数据和通胀数据。
- 短期政策预计将以加快存量政策落地为主,增量政策强调务实管用,潜在体量或相对有限。
- 需警惕能源价格超预期波动及地产成交修复不及预期的风险。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 全国重点电厂日均发电量同比下行41%(耗煤量未更新)4
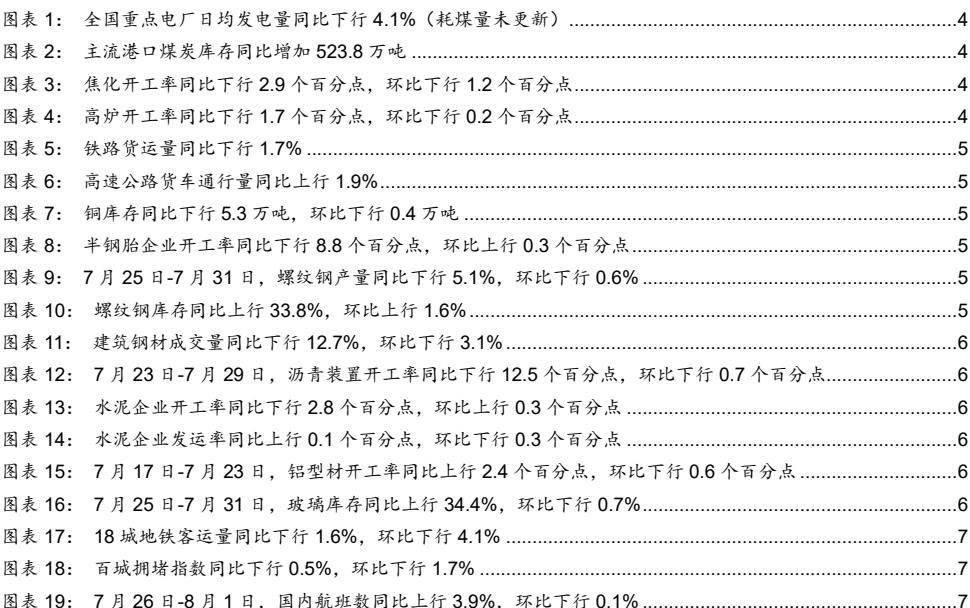
图2. 图表 227: 月26日8月1日全国电影票房同比下行78%环比上行201%8
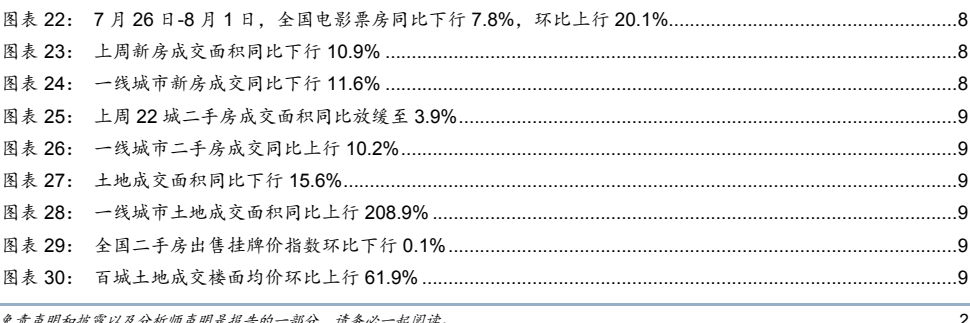
图3. 图表 45: 上周猪肉批发价格环比下行04%13
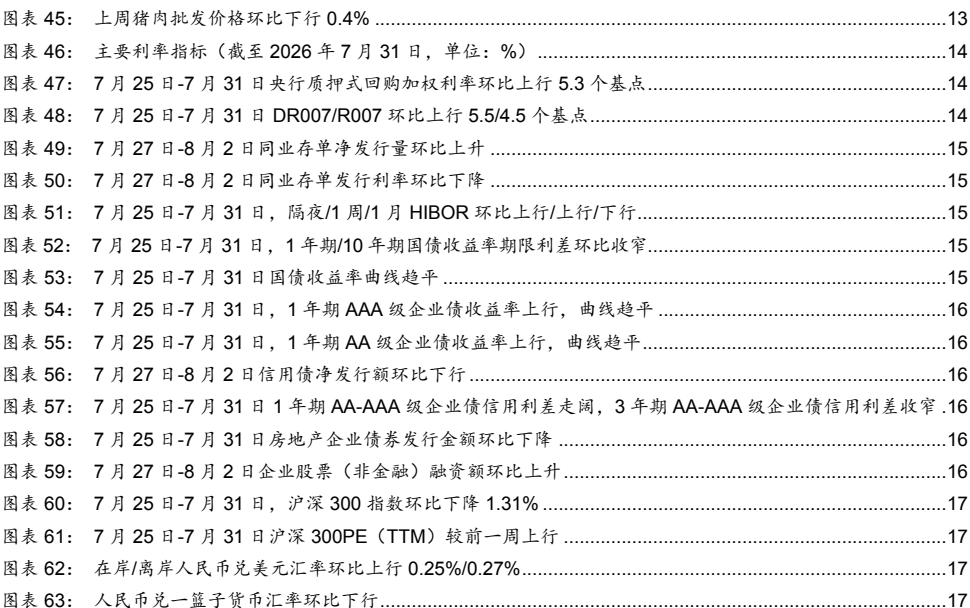
图4. 图表 66: 行业景气度指标水平览(截至2026年7月31日)19
图5. 表 167: 月25日7月31日玻璃库存同比上行344%环比下行
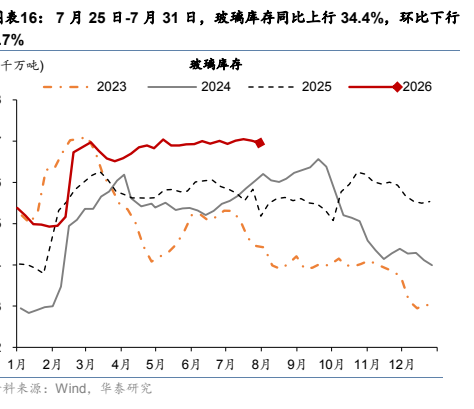
图6. 表 30: 百城土地成交楼面均价环比上行619%
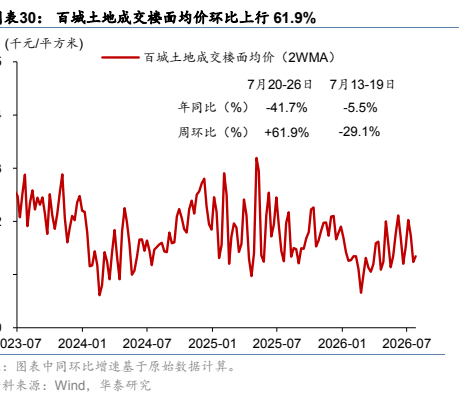
图7. 报告关键图表(第15页)
图8. 图表 68: 本周重要数据览(8月3日8月9日)
图表 8