高盛:欧洲经济分析:欧元区——能源价格上涨抵消近期通胀进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为欧元区通胀前景正受到相反力量的夹击,一方面近期欧洲及全球通胀数据和价格调查有所降温,另一方面中东军事冲突重启和俄罗斯炼油厂停产导致原油和天然气价格急剧上涨。 该报告使用包含19个变量的贝叶斯向量自回归(BVAR)模型来研究能源冲击在通胀管道中的传导,方法类似于欧洲央行。 模型结果显示,能源冲击的直接效应在3月非常强劲,4月出现了一些间接效应但在6月已经消退,整个过程中未出现令人信服的二轮效应。 据测算,若能源价格维持在6月下旬的低点,总体通胀和核心通胀原本有望比欧洲央行工作人员的预测分别低0.4个百分点和约0.2个百分点。 然而,随后能源价格的上涨已使模型预测的通胀峰值重新回到欧洲央行的基准线上。 因此,高盛继续预计欧洲央行管理委员会将在9月会议上进行第二次加息,基准情形是随后按兵不动,但若高能源价格持续恶化通胀前景,风险将倾向于进一步紧缩。
主要观点
- 欧元区通胀受到对立力量影响:近期通胀数据和价格调查走弱,但中东冲突和俄罗斯炼油厂停产推高了能源价格。
- 高盛使用大型贝叶斯向量自回归(BVAR)模型分析能源冲击传导,联合考虑了19个变量,包括PPI、短期通胀预期和工资增长等。
- 模型包含每个变量的6个滞后期,样本区间始于2003年,多数价格变量以季调环比表示,观察至5月或6月。
- 模型证实能源冲击的直接效应在3月非常强劲,4月累积了一些间接效应但在6月消退,整个过程中没有令人信服的二轮效应。
- 反事实分析显示,欧委会短期通胀预期等价格调查最初反应强于往常,但6月已回归模型预测;核心商品通胀的反应则较以往更为温和。
- 若以6月下旬能源远期低点测算,总体通胀原本有望比欧洲央行预测低0.4个百分点,核心通胀低约0.2个百分点。
- 能源价格的后续上涨已将模型对通胀峰值的预测重新拉回至欧洲央行工作人员的基准线,抵消了近期的通胀降温进展。
- 高盛继续预计欧洲央行管理委员会将在9月会议上进行第二次加息,基准情形是随后保持按兵不动。
- 如果高能源价格持续导致通胀前景进一步恶化,风险倾向于进一步的紧缩政策。
论述逻辑
- 中东冲突重启和俄罗斯炼油厂停产导致原油、天然气等价格急剧飙升,对欧元区造成新的能源价格压力。
- 通过包含19个变量的BVAR模型证实,能源冲击会立刻直接影响能源CPI和PPI,随后逐渐传导至间接消费品价格和短期通胀预期,最终可能对工资和长期预期产生二轮效应。
- 将实际数据与无战争反事实情境对比发现,核心商品通胀的反应比以往更温和,且截至6月未出现明显的二轮效应。
- 代入不同的能源远期价格进行条件预测,发现6月下旬能源价格低点本可使通胀大幅低于ECB预测,但当前能源价格的大涨抹去了这一降幅,将通胀预测拉回基准。
- 鉴于能源价格上涨重新恶化了通胀前景,推断欧洲央行将在9月再次加息,且面临进一步紧缩的风险。
关键展望
- 预计欧洲央行将在9月会议上第二次加息。
- 基准预测是欧洲央行在9月加息后维持利率不变。
- 如果能源价格持续走高并导致通胀前景进一步恶化,风险倾向于央行采取更多紧缩措施。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 欧洲正面临新一轮能源价格压力
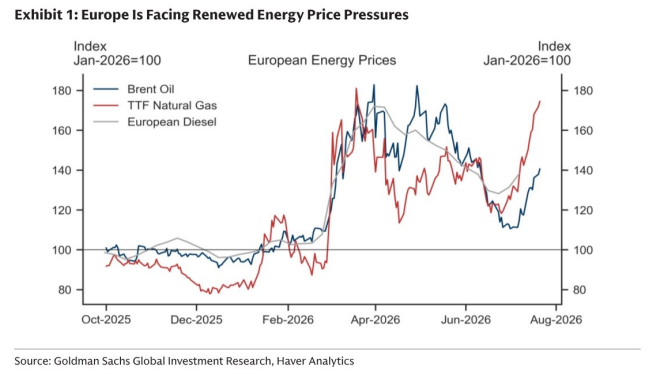
图2. 我们使用贝叶斯向量自回归联合建模19个变量

图3. 我们可以用热图可视化我们的模型

图4. 核心商品通胀对能源价格上涨的反应比往常更为温和

图5. 我们的模型迄今未发现令人信服的第二轮效应迹象

图6. 我们以6月底低点和当前水平的能源远期价格作为模型预测条件

图7. 能源价格上涨使我们的模型预测与欧洲央行工作人员预测重新一致
