华安证券 生产力重构下的新消费趋势六:消费级3D打印需求升温,产业链配套日趋完善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华安证券轻工纺服行业周报(报告日期2026-09-26)维持行业增持评级,周专题聚焦消费级3D打印需求升温与产业链配套完善。 3D打印分消费级与工业级两档发展,消费级设备通常小于0.2m³,技术路线以熔融沉积成型(FFF)与光固化(SLA/DLP/LCD)为主;2009年FDM核心专利到期后设备均价由约1万美元降至1000美元以下,行业现处2020-2027年普通用户渗透阶段,2027年后有望迈入“全民创作”时代。 市场层面,2024年全球3D打印市场规模248亿美元、预计2028年达571亿美元;消费级市场2025年按GMV计60亿美元、同比增长46.3%,预计2030年达272亿美元,其中耗材2026-2030年CAGR达34.8%、为增速最快品类。 中国主导供给,2024年全球入门级3D打印机96%来自中国供应商,税则号8485出口2026年上半年达15.64亿美元、同比+104.61%,国内3D打印设备产量同比+48.5%。 竞争格局方面,2025年CR5约80%,第一大厂商市占率42.7%、创想三维11.2%居全球第二,打印机均价由2020年约350美元/台升至2024年500美元/台、预计2029年达650美元/台。 AI降门槛、材料拓场景、价格带下探三因素共振驱动渗透率提升,轻工产业链公司加快布局:创想三维26H1收入16.26亿元(+12.9%)、海正生材3D打印领域销量同比+169%、三绿科技FDM耗材收入占比83.75%。 投资建议关注家居头部公司与智能家居赛道、造纸太阳纸业、包装奥瑞金(市占率将从20%提升至37%)及关税情绪下错杀的出海标的。
主要观点
- 3D打印按应用场景分工业级与消费级:工业级面向汽车、航空航天、医疗及建筑专业制造商,设备约1m³、支持金属及复合材料;消费级面向个人消费者、爱好者、教育工作者及小型企业,设备通常小于0.2m³,核心技术路线为熔融沉积成型(FFF)与光固化(SLA/DLP/LCD)。
- 技术民主化贯穿行业:1986年Charles Hull获首个SLA专利并创立3D Systems,1987年推出首台商用光固化机SLA-1;2009年FDM核心专利到期成为第一次分水岭,设备均价由约1万美元降至1000美元以下;行业历经职业创作、专业用户创作(2012-2019)、普通用户渗透(2020-2027)阶段,2027年后有望迈入“全民创作”时代。
- 全球3D打印市场稳步扩张:2024年规模248亿美元,2018-2024年CAGR约21%,预计2028年达571亿美元;消费级市场增速显著快于整体,2025年按GMV计60亿美元、同比+46.3%,2021-2025年CAGR为35.6%,预计2030年达272亿美元、2026-2030年CAGR为33.2%。
- 结构上打印设备约占消费级市场半数份额,2025年打印机/耗材/配件/软件及服务规模分别为30/13/11/6亿美元;耗材具高频复购属性,预计2026-2030年CAGR达34.8%、为增速最快细分品类;终端产品市场2025年规模维持在10亿美元以下,灼识咨询估计潜在市场总额约550亿美元。
- 中国厂商主导全球供给:2024年全球入门级3D打印机96%来自中国供应商;税则号8485出口2024年、2025年分别为13.17亿、18.39亿美元,同比+34.27%、+39.61%;2026年上半年出口15.64亿美元、同比+104.61%,剔除淡季低基数后较2025年下半年(10.74亿美元)增幅为45.59%;国内2026年上半年3D打印设备产量同比+48.5%。
- 2025年全球消费级3D打印机市场呈阶层式竞争结构,CR5约80%:第一大厂商(2020年成立的中国消费科技公司)按GMV市占率42.7%,创想三维以11.2%列全球第二(2023年、2024年分别为15.4%、11.1%),其余前五大各约8%-9%;打印机均价由2020年约350美元/台升至2024年500美元/台,预计2029年达650美元/台。
- AI降门槛、材料拓场景、价格带下探三因素共振驱动渗透率提升:生成式AI实现文本/图片生成3D模型并推动“开箱即打”;PETG、尼龙等功能材料将打印对象拓展至功能部件、家居用品、服饰配件乃至小型电子结构件;国内已形成2000元以内入门级、3000-5000元进阶级(市场主流)价格分层,主流PLA、PETG耗材均价降至约50元/公斤。
- 轻工产业链公司加快布局:创想三维(3388.HK)26H1收入16.26亿元(+12.9%)、耗材2.77亿元(+48.3%),2025年GMV全球第二(11.2%)、3D扫描仪全球第一(45.3%);海正生材(688203.SH)26H1聚乳酸树脂销量+57%、3D打印领域约+169%;家联科技(301193.SZ)PLA/PETG线材面向欧洲、北美,26H1营收18.58亿元(+65.46%);三绿科技(874975.NQ)2025年FDM耗材收入占比83.75%、募投新增产能9万吨/年。
- 一周行情(2026年9月20日至24日):上证综指-0.60%、深证成指-2.37%、创业板指-2.48%;申万轻工制造+0.30%、较沪深300超额+1.81pct、31个一级行业中排名7;纺织服饰+0.22%、+1.74pct、排名9;轻工涨幅居前为大亚圣象(+33.57%)、华瓷股份(+29.86%),纺服为泰慕士(+46.46%)、华茂股份(+23.08%)。
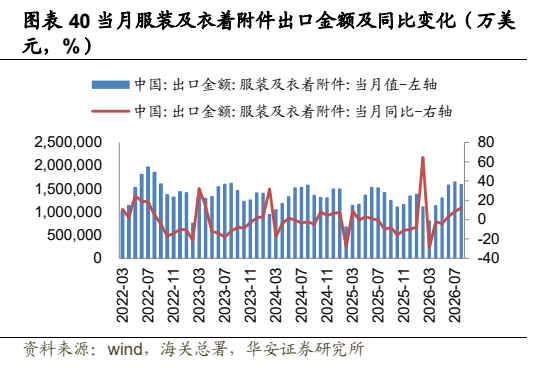
- 重点数据:9月13-20日30大中城市商品房成交面积157.66万平方米、环比+22.96%,1-8月住宅新开工/竣工面积累计同比均-25.4%;8月家具销售额146.7亿元(-7.9%)、家具及其零件出口+11.8%;8月服装鞋帽零售额1012.6亿元(-0.5%)、服装出口+12.3%;截至9月24日青岛港木浆库存1568千吨、月环比+4.53%,双胶纸每吨毛利-816.8元/吨。
- 行业新闻:商务部等8部门联合印发《促进智能家居消费行动方案》推出七项举措,1-8月高能效等级家电零售额增速超25%;造纸排污许可技术规范首次升级为国家生态环境标准(HJ 1482-2026),自2027年1月1日实施;湖南将电子烟等新型烟草参照卷烟监管、2027年1月1日施行;三部门印发轻工纺织“十五五”规划,提出2030年规模以上企业营收突破30万亿元。
- 公司公告:裕同科技拟收购华研科技34%股份、作价29920万元,交易后持股85%,并每10股派现1.40元(含税);顾家家居拟以募集资金置换自筹资金11295.09万元;欧派家居第一期卓越员工持股计划存续期延长12个月至2027年3月22日;雅戈尔以2.2亿元认购产业基金新增份额、占认缴出资总额16.5亿元的13.33%。
论述逻辑
- 报告从“消费级3D打印需求升温”的现象切入 → 先界定消费级与工业级分层(<0.2m³ vs 约1m³)及FFF/光固化两条技术路线 → 回溯技术民主化历程(1986年SLA专利、2009年FDM专利到期使设备均价由约1万美元降至1000美元以下、2020-2027年进入普通用户渗透阶段)→ 用市场数据验证需求升温(2024年全球市场248亿美元、消费级2025年GMV 60亿美元/+46.3%、2030年预计272亿美元、耗材2026-2030年CAGR 34.8%)→ 指出中国主导供给(2024年入门级机型96%中国产、2026H1出口15.64亿美元/+104.61%、产量+48.5%)→ 分析竞争格局与价值量上移(CR5约80%、创想三维11.2%居第二、均价350→500→2029年650美元/台)→ 归因于AI降门槛、材料拓场景、价格带下探三因素共振 → 落脚到轻工产业链上市公司布局(家联科技、创想三维、海正生材、三绿科技等)与行业投资建议(家居头部与智能家居、造纸太阳纸业、包装奥瑞金、出口错杀标的),并以一周行情、家居/造纸/纺服高频数据及政策新闻、公司公告交叉印证。
关键展望
- 全球3D打印市场预计2028年达571亿美元;消费级市场预计2030年达272亿美元,2026-2030年CAGR为33.2%,其中耗材2026-2030年CAGR预计达34.8%。
- 消费级3D打印机均价预计2029年达650美元/台,功能升级与高端化驱动价值量稳步上移。
- 2027年之后行业有望迈入“全民创作”时代;3D打印终端产品2025年市场规模不足10亿美元,潜在市场总额约550亿美元,商业化空间广阔。
- 产能与资本动作:三绿科技创业板IPO已于2026年6月获受理、募投合计新增产能9万吨/年;海正生材“年产15万吨聚乳酸”一期7.5万吨/年产线投产。
- 政策时间表:造纸排污许可新标准(HJ 1482-2026)自2027年1月1日实施;湖南新型烟草监管规定自2027年1月1日施行;轻工纺织“十五五”规划提出到2030年规模以上企业营业收入突破30万亿元。
- 风险提示:宏观经济增长不及预期风险、企业经营状况低于预期风险、原料价格上升风险、汇率波动风险、竞争格局加剧。
推荐标的
- 行业评级:增持(未来6个月行业指数投资收益率领先市场基准指数5%以上)。
- 家居:政治局提出促进房地产市场止跌回稳、以旧换新政策落地,板块估值折价较多、头部公司估值处历史底部,建议关注经营稳健的板块头部公司和成长性较高的智能家居赛道。
- 造纸:反内卷催化叠加头部企业停机减产,行业格局或改善、行业处底部,建议关注横向产品多元化、纵向林浆纸一体化的太阳纸业。
- 包装:奥瑞金收购中粮包装后市占率将从20%提升至37%、成为二片罐行业头部企业,议价能力有望提升并带动行业整体盈利提升,建议关注包装头部企业。
- 出口:关税扰动持续、关注后续全球博弈,建议关注交易关税情绪下错杀的出海标的。
- 3D打印产业链涉及公司(报告提及、未给出个股评级):创想三维(3388.HK,26H1收入16.26亿元/+12.9%,耗材2.77亿元/+48.3%,2025年GMV全球第二11.2%)、海正生材(688203.SH,26H1聚乳酸树脂销量+57%、3D打印领域+169%)、家联科技(301193.SZ,PLA/PETG线材面向欧洲、北美,培育拓展期但毛利率较好)、三绿科技(874975.NQ,2025年FDM耗材收入占比83.75%、募投新增9万吨/年)、光华伟业(836514.NQ,3D打印材料收入占总营收近90%)、万华化学/沃特股份(600309.SH/002886.SZ,TPU线材已用于李宁、匹克3D打印鞋)。
关键图表
图1. 图表 1: 消费级于工业级 3D 打印关键维度对比
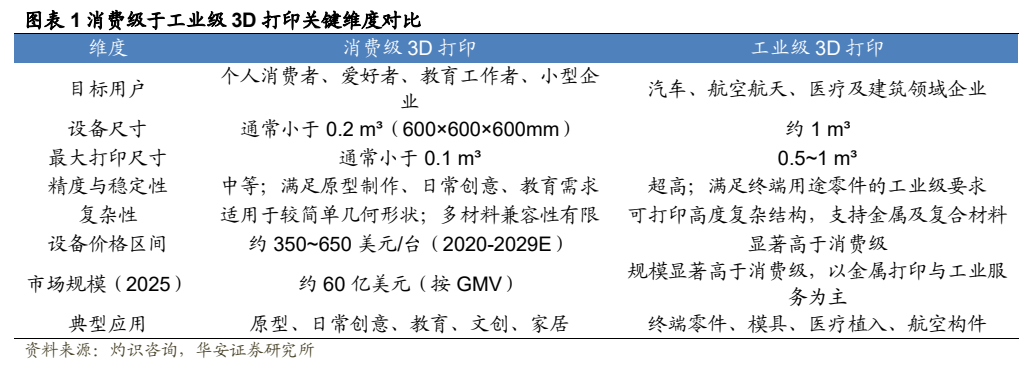
图3. 表 9: 申万轻工制造、纺织服饰和沪深300指数变化
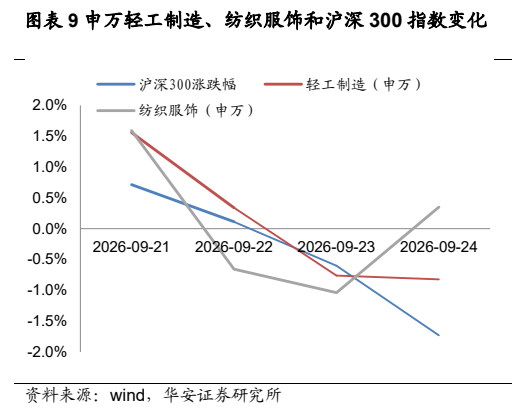
图4. 图表 12: 排序 代码 fie TOPs 排序 代码 ie Tops
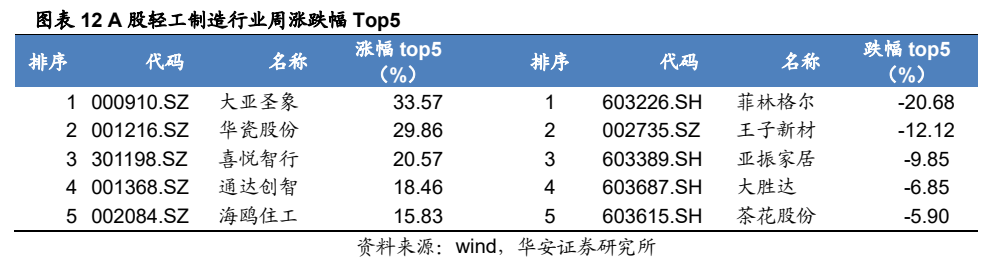
图5. 表 16: 房屋住宅新开工面积累计值及同比(万平方
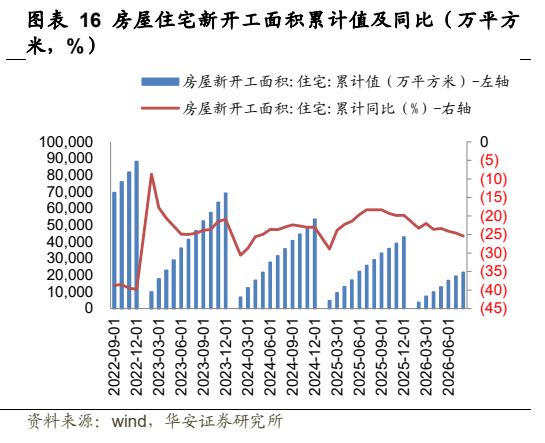
图6. 图表 19: 一一现货价: TDI: 国内 一一现货价:MDI (PM200): 国内
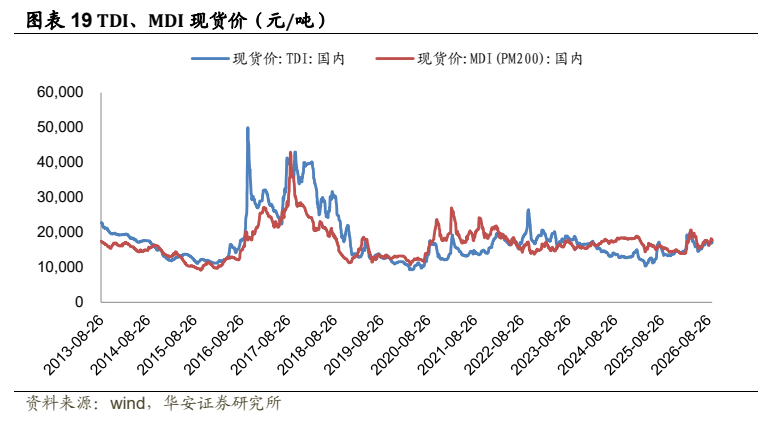
图7. 表 23: 建材家居卖场累计销售额及累计同比变化(亿
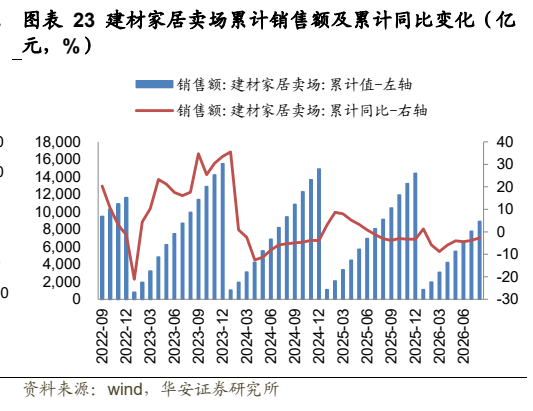
图8. 表 26: 浆纸系价格
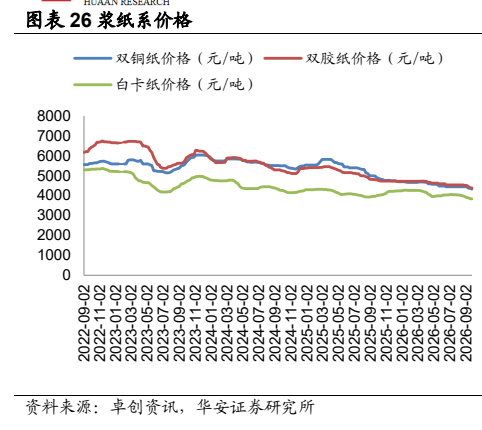
图9. 表 30: 包装用纸企业库存

图11. 表 37: 中国长绒棉价格走势(元/吨)
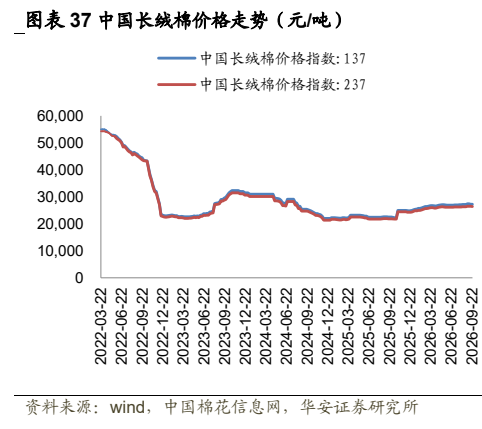
图12. 表 40: 当月服装及衣附件出口金额及同比变化(万美