野村 LG新能源(373220.KS)投资者电话会要点2027F 转折点”
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
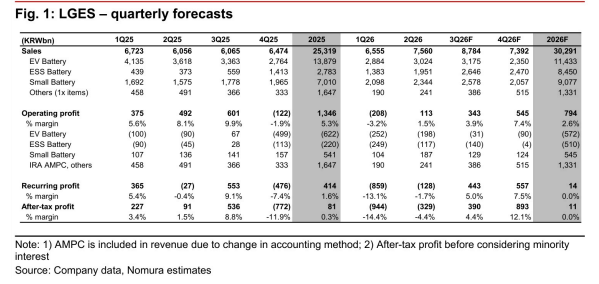
野村于10月1-2日主持LG新能源投资者电话会,管理层预计ESS扩张将带动持续强劲增长动能,同时对EV复苏持谨慎乐观态度。 野村认为公司经营拐点可能在2027年初出现,而2H26F盈利将因美国工厂改造/优化以转产ESS而相对平淡。 看多逻辑基于三点:美国先进制造业税收抵免(AMPC)2026F/27F达KRW1.3tn/1.8tn、支撑营业利润率2.6%/5.9%;全球ESS产能2026年底扩至60GWh(美国50GWh;2025年为全球35GWh、美国20GWh),带动2026F ESS收入KRW8.5tn(同比+204%);以及强劲的EV电池客户结构,2026F收入结构为EV/ESS/圆柱38%/28%/30%。 公司维持3Q26E收入环比+20%指引,含AMPC营业利润率为低至中个位数,剔除AMPC则预计录得亏损;美国ESS市占率约30%(基于90GWh美国需求),美国ESS产能2027年底将达70GWh。 报告维持买入评级与560,000韩元目标价(DCF估值),9月30日收盘价为357,000韩元,主要下行风险为中国竞争超预期激烈。
主要观点
- 维持买入评级与560,000韩元目标价;9月30日收盘价为357,000韩元。
- 管理层预计ESS扩张驱动持续强劲增长、对EV复苏谨慎乐观;野村认为拐点将在2027年初出现,2H26F盈利因美国工厂改造转产ESS而相对平淡。
- 美国AMPC税收抵免2026F/27F分别为KRW1.3tn/1.8tn,支撑营业利润率2.6%/5.9%。
- 全球ESS产能2026年底扩至60GWh(美国50GWh;2025年为全球35GWh、美国20GWh),2026F ESS收入KRW8.5tn、同比+204%;2026F收入结构EV/ESS/圆柱为38%/28%/30%。
- 维持3Q26E指引:收入环比+20%,含AMPC营业利润率低至中个位数,剔除AMPC预计录得亏损;收入增长来自ESS环比+40%及主要来自欧盟市场的EV收入环比高十几个百分点增长;ESS业务预计2026年底达到BEP以上(剔除AMPC)。
- 美国ESS爬坡按计划推进:2026E出货30+GWh(1H26为10GWh、2H26E为20+GWh),基于90GWh美国需求约30%市占率;50GWh产能2026年底完全爬坡后2027E产出40GWh;公用事业客户使用LG ESS电池可享最高40% ITC抵免,形成对中国厂商的价格竞争力。
- 公司表示不会在2028年以后于美国抢先扩产ESS;美国ESS产能2027年底达70GWh,Ontario工厂尚有20GWh富余产能可作进一步扩张。
- 新一代电池进展:钠电池目标2026年底生产样品电芯,布局中国EV与韩国ESS应用并以美国为关键目标市场;全固态瞄准人形机器人与高端EV,2030E以后量产;BBU已改造韩国现有圆柱产线,目标2027年初取得业务进展,利润率为低至中十几百分比但体量贡献相对较小。
- 目标价560,000韩元基于DCF模型:2026-30F累计IRA税收抵免(AMPC)KRW11.3tn、2026-35F ASP年降4%、出货量年增14%、2035F EV/ESS/小型电池产能266GWh/271GWh/130GWh(2026F:150GWh/60GWh/90GWh)。
- 主要下行风险为中国竞争超预期激烈。
论述逻辑
- 10月1-2日投资者电话会 → 管理层预计ESS扩张带动强劲增长、对EV复苏谨慎乐观 → 野村据此判断拐点在2027年初、2H26F因美国工厂转产ESS改造而盈利平淡 → 论据一:AMPC 2026F/27F达KRW1.3tn/1.8tn、支撑营业利润率2.6%/5.9% → 论据二:ESS产能2026年底全球60GWh(美国50GWh)、2026F ESS收入KRW8.5tn(+204% y-y)、美国市占率约30% → 论据三:强劲EV电池客户结构、2026F收入占比EV/ESS/圆柱38%/28%/30% → 3Q26E收入环比+20%、剔除AMPC仍亏损,印证转产期盈利平淡 → 钠电池/全固态/BBU提供中长期技术与业务选项 → 维持Buy与560,000韩元DCF目标价,风险为中国竞争加剧。
关键展望
- 拐点时点:野村预计LG新能源经营拐点将在2027年初出现。
- ESS盈利节点:ESS业务(剔除AMPC)预计2026年底达到BEP以上水平。
- 3Q26E验证点:收入环比+20%、含AMPC营业利润率低至中个位数、剔除AMPC预计录得亏损。
- 产能节点:美国50GWh ESS产能2026年底完全爬坡、2027E产出40GWh;美国ESS产能2027年底达70GWh;公司不会在2028年后于美国抢先扩产ESS。
- 技术节点:钠电池样品电芯目标2026年底;BBU业务进展目标2027年初;全固态量产预计2030E以后。
- 估值假设:TP基于DCF,假设2026-30F累计AMPC KRW11.3tn、2026-35F ASP年降4%、出货量年增14%。
- 风险提示:下行风险来自中国竞争超预期激烈。
推荐标的
- LG Energy Solution(373220 KS):维持买入评级,目标价560,000韩元(9月30日收盘价357,000韩元);理由为AMPC税收抵免支撑利润率、ESS产能扩张驱动收入高增长(2026F ESS收入同比+204%)以及强劲的EV电池客户结构,拐点预计2027年初出现。
关键图表
图1. LGES——季度预测