巴克莱 雀巢(NESN.S)第三季度业绩前瞻:随着宏观波动的增加而保持稳定
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱发布雀巢2026年第三季度业绩前瞻报告,维持其“平配”(Equal Weight)评级及87.00 CHF的目标价。 巴克莱预计雀巢第三季度有机销售额增长(OSG)较第二季度略有放缓至3.5%,其中实际内部增长(RIG)为1.8%,定价贡献为1.7%,高于公司汇总一致预期的3.3% OSG(RIG 1.5%、定价 1.8%)。 尽管多个业务面临更严苛的基数比较,特别是咖啡、营养品及食品与零食,且第四季度宠物护理基数进一步走高,但巴克莱预计RIG较第二季度基本保持稳定。 美洲区(AMS)预计有机增长3.7%,宠物护理渠道去库存缓解与星巴克提价的弹性冲击减弱将提供支撑;亚大非区(AOA)预计有机增长4.5%,中国业务受低基数支撑但基础需求仍呈低个位数下滑;欧洲区(EUR)预计有机增长2.1%,零售商下架影响逐步消退但定价环境承压。 整体来看,第三季度将是检验雀巢能否通过改善执行力实现持续RIG目标的关键窗口期。
主要观点
- 巴克莱预测雀巢第三季度有机增长较第二季度略有放缓至3.5%,包含1.8%的RIG与1.7%的定价贡献,高于公司汇总一致预期的3.3%(RIG 1.5%、定价 1.8%)。
- 巴克莱维持雀巢“平配”(Equal Weight)评级和87.00 CHF的目标价,较2026年9月29日收盘价76.26 CHF具备+14.1%的潜在上涨空间。
- 美洲区(Zone AMS)第三季度预计有机增长3.7%(RIG 1.9%、定价 1.8%),高于一致预期的3.3%,得益于美国宠物护理去库存缓解及咖啡价格弹性冲击减弱,但冷冻食品等品类仍受低收入消费者负担能力施压。
- 亚大非区(Zone AOA)第三季度预计有机增长4.5%(RIG 2.9%、定价 1.6%),中国区受益于上年同期-10.5%的低基数以及去库存结束,但中国餐饮与食品市场仍呈低个位数下滑;印度受去年GST实施的高基数影响增速有所放缓。
- 欧洲区(Zone Europe)第三季度预计有机增长2.1%(RIG 0.8%、定价 1.3%),零售商下架影响解除支撑销量恢复,但婴幼儿配方奶粉(IMF)召回事件在前两季分别拖累集团增长约90个基点和30个基点后,在第三季度仍有残留拖累。
- 巴克莱预计Nespresso第三季度有机增长为2.4%,彭博一致预期为3.0%,巴克莱的预测低于彭博一致预期。
- 水与高端饮料业务受益于支持性基数及欧洲有利的夏季天气,预计第三季度有机增长5.1%(RIG 2.4%、定价 2.7%),高于一致预期的4.4%。
- 盈利预测微调:巴克莱将第三季度OSG预测从3.7%下调至3.5%(RIG下调30个基点至1.8%),食品与零食OSG大幅下调120个基点至2.5%,咖啡OSG微调降至4.2%;预计2026全年EPS为4.41 CHF,营业利润为14,924 mn CHF。
论述逻辑
- 基数与品类分化(咖啡/食品基数偏高,水饮受天气提振,中国基数走低)+ 供应链与渠道改善(美国宠物护理产能增加、去库存逐步结束,欧洲零售商下架影响消退)-> 第三季度RIG预计维持在1.8%的稳健水平,但定价贡献在2025年提价动作满年后持续放缓 -> 整体OSG预测下调20个基点至3.5%(基本符合并略超一致预期),维持Equal Weight评级与87.00 CHF目标价。
关键展望
- 业绩发布时间点:雀巢将于2026年10月22日公布第三季度销售额。
- 增长目标与基数压力:核心争论在于雀巢能否在咖啡、营养品及食品高基数下持续迈向>2%的RIG目标,且第四季度宠物护理业务比较基数将进一步走高。
- 估值方法与主要风险:87 CHF目标价基于相对市盈率估值(较欧洲食品与家庭个人护理加权平均20.7倍折价5%,较MSCI欧洲必需消费品指数18.2倍溢价10%);主要下行风险包括婴幼儿配方奶粉召回带来的声誉与商业冲击、美国宠物食品动能疲弱、毛利率修复放缓及通胀压力。
推荐标的
- 雀巢(NESN.S / NESN SW):维持“平配”(Equal Weight)评级,目标价维持87.00 CHF,对应2026年9月29日股价76.26 CHF有+14.1%上行空间。理由为核心品类具备韧性、渠道去库存消退,但面临高基数和宏观消费压力考验。
关键图表
图1. 盈利预测变化
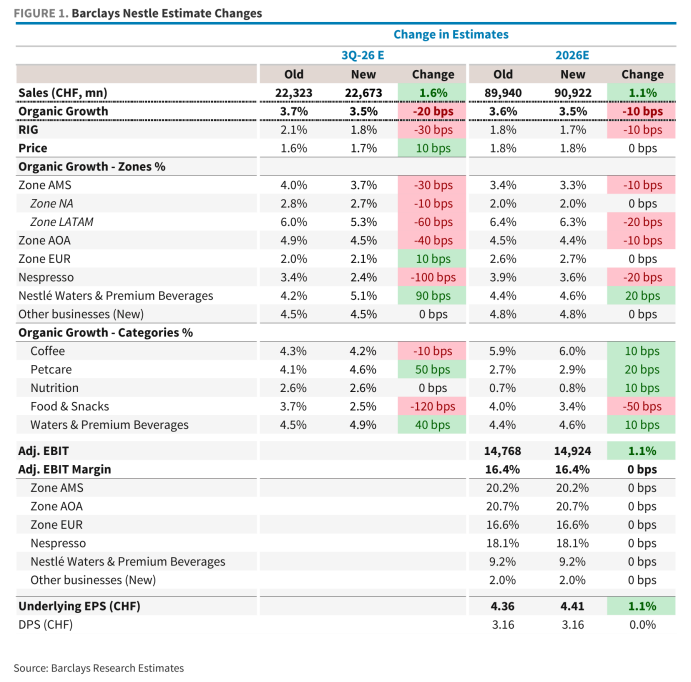
图2. 巴克莱对雀巢的预测与市场一致预期对比
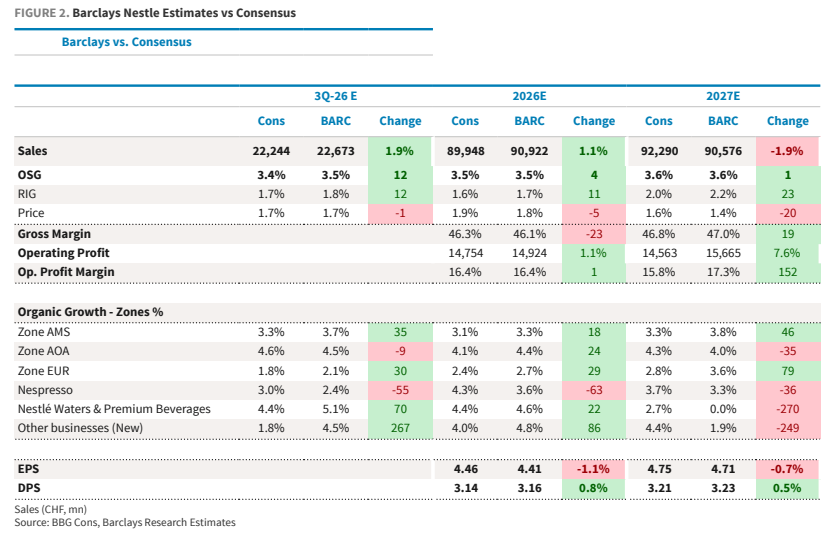
图3. 集团按RIG划分的季度有机销售增长(价格因素)
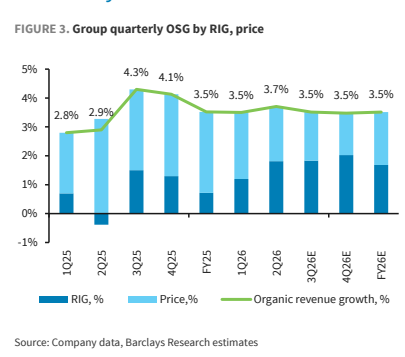
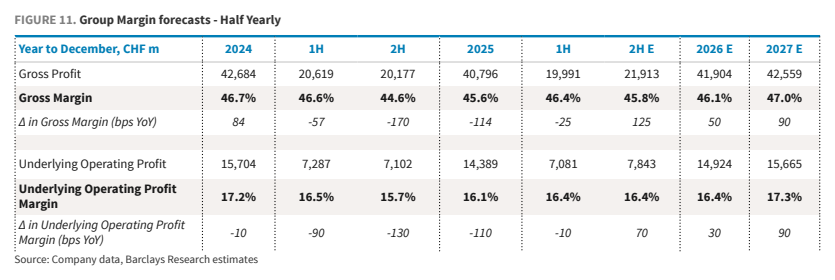
图4. 集团EBIT利润率预测
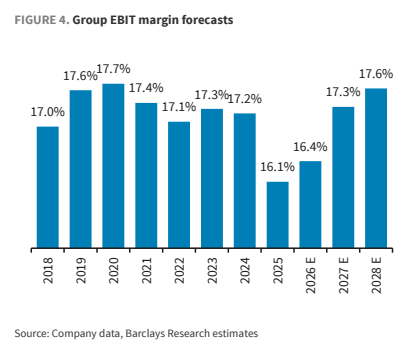
图5. AMS区域季度有机销售增长
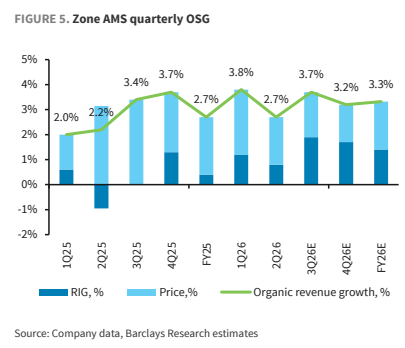
图6. 欧元区季度有机销售增长
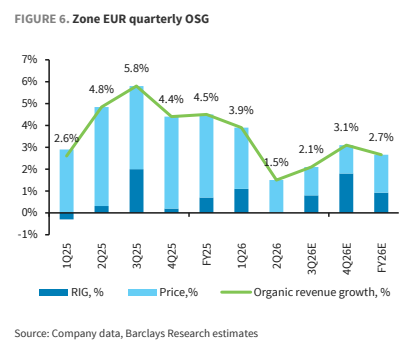
图7. AOA区域季度有机销售增长
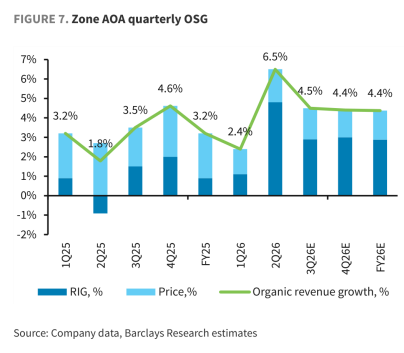
图8. 集团净债务/EBITDA
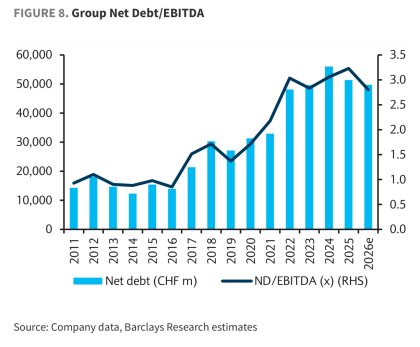
图9. 集团利润率预测