兴业证券 菲利华(300395)业绩稳健增长,电子布业务贡献持续体现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
兴业证券发布菲利华2026年半年报点评,公司上半年实现营业收入13.08亿元,同比增长44.06%;归母净利润2.95亿元,同比增长32.95%;扣非后归母净利润2.74亿元,同比增长34.57%;2026Q2单季营收6.86亿元,同比增长36.79%、环比增长10.35%。 分业务看,石英玻璃制品收入5.57亿元、同比增长112.19%,毛利率47.83%、同比提升21.85pct,是盈利改善的核心来源;电子电路领域受全球AI算力基础设施与数据中心建设提速带动,石英电子布上半年实现销售收入1.53亿元,超薄石英电子布仍处于客户端测试及终端客户认证阶段;半导体用石英玻璃材料营收同比增长35%,合成石英材料五期、六期竣工投产、七期启动建设。 子公司中益新材净利润0.81亿元、同比+716.15%,上海石创亏损同比收窄约266万元。 费用端期间费用合计2.98亿元、同比增长46.03%,经营活动现金流量净额1.36亿元、同比减少28.73%。 报告据此调整盈利预测,预计2026-2028年归母净利润分别为6.01/10.25/14.37亿元,EPS为1.14/1.95/2.73元,对应9月22日收盘价PE为84.9/49.8/35.5倍,维持“增持”评级,风险为下游需求节奏不及预期和产品价格大幅波动。
主要观点
- 公司2026年上半年实现营业收入13.08亿元、同比增长44.06%,归母净利润2.95亿元、同比增长32.95%,扣非后归母净利润2.74亿元、同比增长34.57%,基本每股收益0.57元、同比增长32.80%;拟以5.25亿股为基数每10股派现1.70元(含税),合计派发0.89亿元,占半年归母净利润的30.30%。
- 2026Q2单季度营收6.86亿元,同比增长36.79%、环比增长10.35%;归母净利润1.51亿元,同比增长29.51%、环比增长5.11%。
- 上半年毛利率50.11%、同比提升0.89pct,归母净利率22.54%、同比下降1.88pct,加权平均净资产收益率6.10%、同比提升0.86pct;Q2毛利率49.55%、同比提升0.92pct、环比下降1.20pct,归母净利率22.02%、同比下降1.24pct、环比下降1.10pct。
- 分业务看,石英玻璃材料收入7.38亿元、同比增长14.89%,毛利率51.22%、同比下降7.52pct;石英玻璃制品收入5.57亿元、同比增长112.19%,毛利率47.83%、同比提升21.85pct,制品环节收入与毛利率均显著提升。
- 半导体行业景气度持续提升、国产替代战略机遇加速释放,半导体用石英玻璃材料营收同比增长35%;合成石英材料五期、六期顺利竣工投产,七期项目启动建设,并加速推进全链条国产化替代下游验证。
- 电子电路领域受全球AI算力基础设施与数据中心建设提速带动,石英电子布测试需求快速增长,上半年实现销售收入1.53亿元;超薄石英电子布产品仍处于客户端测试及终端客户的认证阶段。
- 光学、航空航天与光通讯布局稳步推进:合肥光微光掩膜基板产品逐步批量出货,济南光微量产线完成通线,航空航天已有1个复材结构件项目进入批量生产阶段,与武汉长盈通合作的高纯精密石英材料项目预计产能70吨/年、建设期约12个月。
- 子公司分化明显:中益新材收入2.28亿元、同比+166.05%,净利润0.81亿元、同比+716.15%;上海石创收入2.59亿元、同比增长39.65%,净利润-0.31亿元(去年同期-0.34亿元),亏损额同比收窄约266万元。
- 期间费用合计2.98亿元、同比增长46.03%,占营业收入22.77%、同比提升0.31pct;其中财务费用0.13亿元、由净收益转为净支出,主因汇兑净损失增加,研发费用1.61亿元、同比增长31.62%。经营活动现金流量净额1.36亿元、同比减少28.73%,主要系薪酬支出、税费支出增加。
- 上半年末存货11.12亿元、较年初增长21.40%、同比增长45.78%;应收账款9.25亿元、较年初增长29.19%、同比增长35.43%;应收票据2.07亿元、较年初下降41.03%、同比增长49.37%。
- 报告根据最新财报调整盈利预测,预计2026-2028年归母净利润分别为6.01/10.25/14.37亿元,EPS分别为1.14/1.95/2.73元,对应9月22日收盘价PE为84.9/49.8/35.5倍,维持“增持”评级。
论述逻辑
- 公司发布2026年半年报,营收13.08亿元(+44.06%)、归母净利润2.95亿元(+32.95%)确认业绩稳健增长 → 结构上石英玻璃制品收入同比+112.19%、毛利率同比+21.85pct,其中受全球AI算力基础设施与数据中心建设提速带动的石英电子布贡献收入1.53亿元,半导体用石英玻璃材料营收同比+35% → 产能端合成石英材料五期、六期竣工投产、七期启动建设,叠加中益新材净利润同比+716.15%、上海石创亏损收窄 → 但归母净利率同比下降1.88pct、期间费用同比+46.03%、经营性现金流同比-28.73%构成部分拖累 → 报告据此将2026-2028年归母净利润预测调整为6.01/10.25/14.37亿元 → 对应9月22日收盘价PE 84.9/49.8/35.5倍,维持“增持”评级。
关键展望
- 盈利预测:2026-2028年归母净利润6.01/10.25/14.37亿元,同比增长35.6%/70.5%/40.2%,毛利率52.4%/56.4%/55.8%,ROE 11.2%/16.6%/19.7%。
- 验证点一:超薄石英电子布的客户端测试及终端客户认证进展。
- 验证点二:与武汉长盈通合作的“光纤配套用高纯精密石英材料项目”,预计产能70吨/年,建设期约12个月;以及合成石英材料七期项目建设推进。
- 风险提示:下游需求节奏不及预期;产品价格大幅波动。
推荐标的
- 菲利华(300395.SZ):维持“增持”评级。报告预计2026-2028年归母净利润6.01/10.25/14.37亿元,EPS 1.14/1.95/2.73元,对应9月22日收盘价97.08元的PE为84.9/49.8/35.5倍;理由是业绩稳健增长、电子布业务贡献持续体现、半导体景气与国产替代推动多领域布局。
关键图表
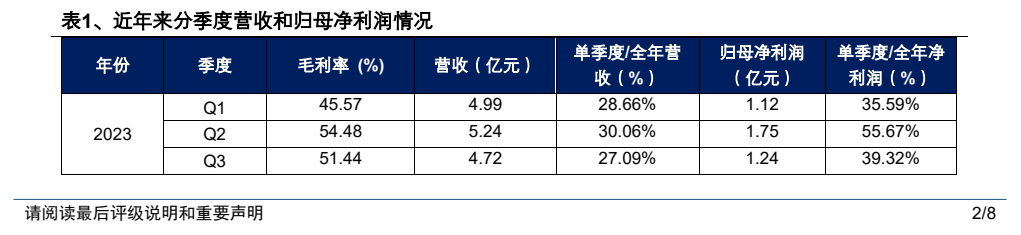
图1. 表 1: 、近年来分季度营收和归母净利润情况