开源证券 房地产行业周报天津出台销售制度改革实施意见,累计五城市落地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
“8·28一揽子新政”出台后,继北京、上海、广州、武汉之后,天津于10月10日发布贯彻落实《关于完善商品住房销售制度的通知》的实施意见,成为第五个落地的城市,涵盖6个方面内容;本周地方政策还包括河南公积金放松(物业费年度提取额度最高4300元、公积金最高贷款额度由120万元调整为130万元)以及深圳装修提取公积金征求意见(额度不超过25万元)。 销售端2026年第41周新房与二手房分化明显:全国30城新房单周成交面积109.7万平米,单周同比下降1.2%,累计7219.8万平米,累计同比下降5.8%;15城二手房单周成交87.8万平米,单周同比增长5.4%,累计6514.6万平米,累计同比增长1.4%;其中一线城市新房单周同比增长24.9%,北京及深圳二手房单周同比增长15.1%。 投资端,100大中城市第41周成交土地规划建筑面积2402.5万平米,单周同比增长65.4%,但前41周累计8.34亿平米仍累计同比下降10.6%;楼面价1732.8元/平米,同比下降26.1%,平均溢价率4.9%(4周移动平均),成交总价522.8亿元,同比增长22.2%。 价格端冰山100指数为9654,周环比-0.16%、周同比-8.2%,二手房价格环比继续下降。 报告认为本次政策后行业各项基础性制度迎来重大革新,核心城市限制性政策优化、公积金贷款、城市更新等方向仍有较大放松空间,若政策力度和推进速度进一步加强,止跌回稳进程有望加快,维持行业“看好”评级,并沿优质房企、商业地产运营商、优质物管三条主线给出推荐标的。
主要观点
- “8·28一揽子新政”后已有5个城市出台配套执行细则,天津于10月10日发布实施意见,成为第五个落地城市,涵盖6个方面内容。
- 本周政策以地方为主:河南新增物业费、取暖费、车位管理费及购房契税提取业务,物业费年度提取额度最高4300元,公积金最高贷款额度由120万元调整为130万元。
- 深圳起草装修提取公积金征求意见稿,职工家庭可就本市拥有的一套住房申请提取公积金用于装修,额度不超过25万元。
- 2026年第41周全国30城新房单周成交面积109.7万平米,单周同比下降1.2%;累计成交7219.8万平米,累计同比下降5.8%。
- 一线城市新房第41周单周成交34.3万平米,单周同比增长24.9%;累计2015.6万平米,累计同比增长1.3%。
- 全国15城二手房第41周单周成交87.8万平米,单周同比增长5.4%;累计6514.6万平米,累计同比增长1.4%。
- 北京及深圳二手房第41周单周成交23.3万平米,单周同比增长15.1%;累计1711.5万平米,累计同比增长1.6%。
- 投资端:100大中城市第41周成交土地规划建筑面积2402.5万平米,单周同比增长65.4%;前41周累计8.34亿平米,累计同比下降10.6%。
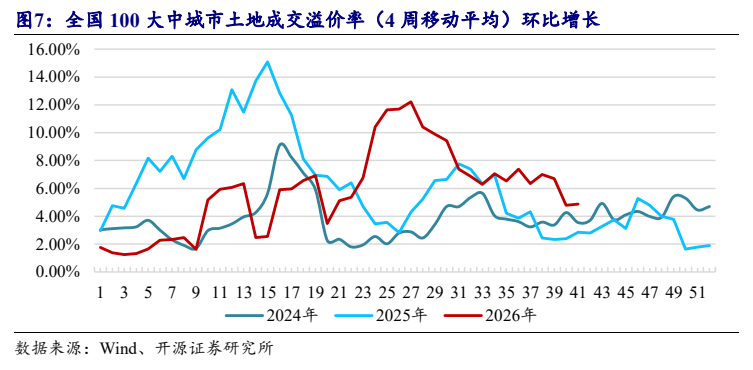
- 第41周土地成交楼面价1732.8元/平米,同比下降26.1%;平均溢价率4.9%(4周移动平均);成交总价522.8亿元,同比增长22.2%。
- 2026年8月以来核心城市土拍次数减少,本周苏州4宗涉宅用地均以起始价成交、共收金10.95亿元、溢价率均为0.00%;福州长乐区地块以底价19750万元成交。
- 价格端:冰山100指数为9654,周环比-0.16%,周同比-8.2%,二手房价格环比继续下降。
- 报告认为政策后行业各项基础性制度迎来重大革新、朝更稳健方向发展,若政策力度和推进速度进一步加强,止跌回稳进程有望加快,维持行业“看好”评级。
论述逻辑
- 政策端:“8·28一揽子新政”后天津成为第五个出台销售制度改革实施细则的城市,叠加河南、深圳公积金放松 → 报告判断行业各项基础性制度迎来重大革新、朝更加稳健扎实方向发展 → 高频数据交叉验证:新房单周同比下降1.2%仍偏弱,二手房单周同比增长5.4%更具韧性,土地单周成交同比增长65.4%放量但楼面价同比下降26.1%,冰山100指数周环比-0.16%显示价格仍在下行 → 由此推断需求端核心城市限制性政策优化、公积金贷款、城市更新等方向仍有较大放松空间 → 若政策力度和推进速度进一步加强,止跌回稳进程有望加快 → 维持行业“看好”评级,并沿优质房企、商业地产运营商、优质物管三条主线给出推荐标的。
关键展望
- 预计后续更多城市将跟进出台销售制度改革配套执行细则。
- 需求端核心城市限制性政策优化、公积金贷款、城市更新等方向仍有较大放松空间;若政策力度和推进速度进一步加强,房地产市场止跌回稳进程有望加快。
- 风险提示:市场信心恢复不及预期,政策影响不及预期。
推荐标的
- 布局城市基本面较好、产品力强的优质房企:中国金茂、建发国际集团、华润置地、招商蛇口、保利发展、中国海外发展、滨江集团、越秀地产、绿城中国。
- 商业运营与资管并重、同时受益于地产复苏和消费促进政策的商业地产运营商:华润置地、大悦城、新城控股、龙湖集团。
- “好房子,好服务”政策下服务品质突出的优质物管标的:华润万象生活、绿城服务、保利物业、招商积余、滨江服务、建发物业。
关键图表
图1. 表 1: 本周地产政策主要以地方政策为主
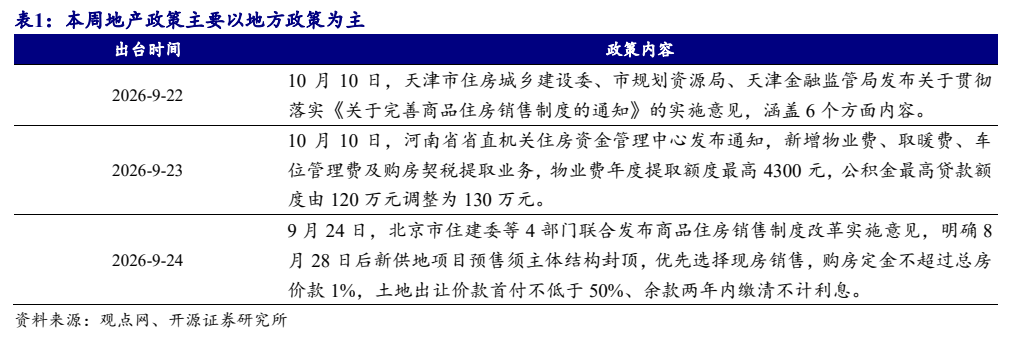
图2. 表 2: 全国 30 城新房成交面积(万方,网签口径)累计同比下降 5.8%
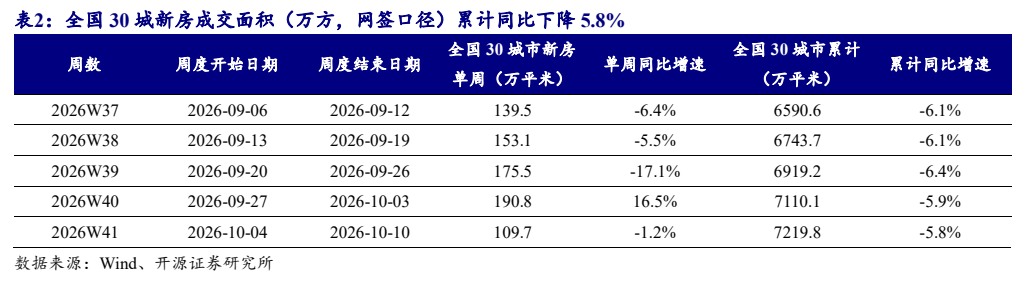
图3. 全国 30 城新房成交面积(万方,网签口径)单周同比下降 1.2%
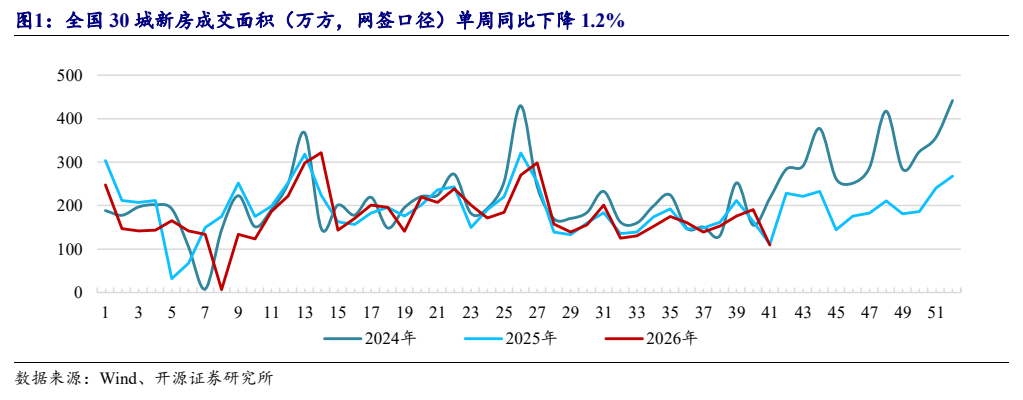
图4. 一线城市新房成交面积(万方,网签口径)单周同比增长 24.9%
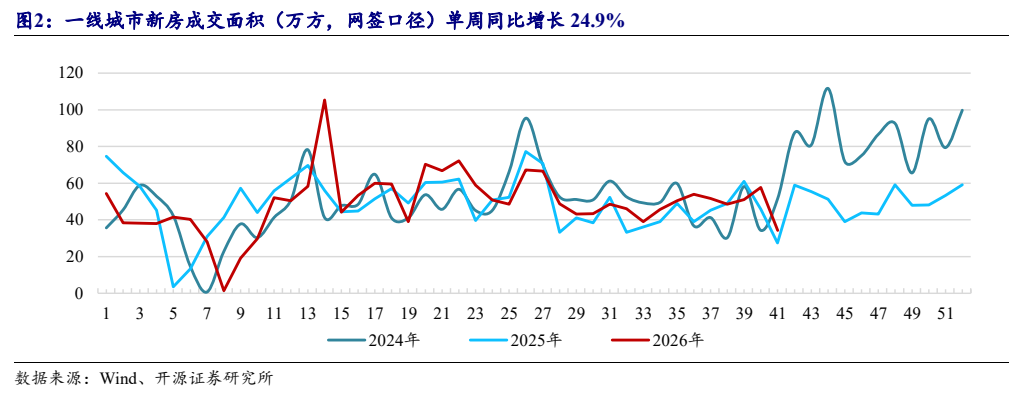
图5. 表 4: 全国 15 城二手房成交面积(万方,网签口径)累计同比增长 1.4%
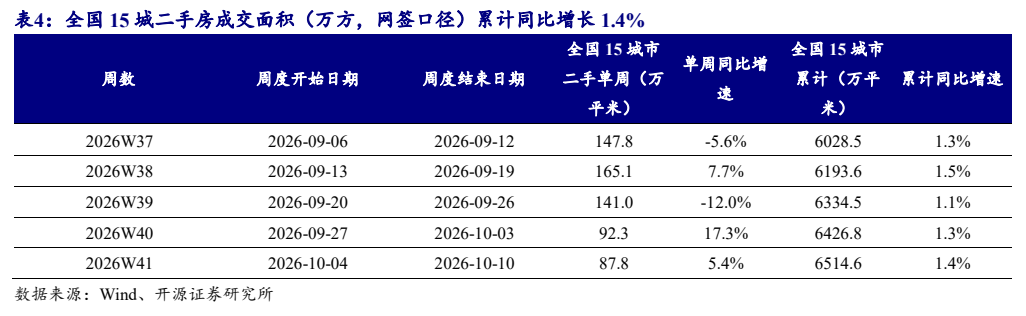
图6. 全国 15 城二手房成交面积(万方,网签口径)单周同比增长 5.4%
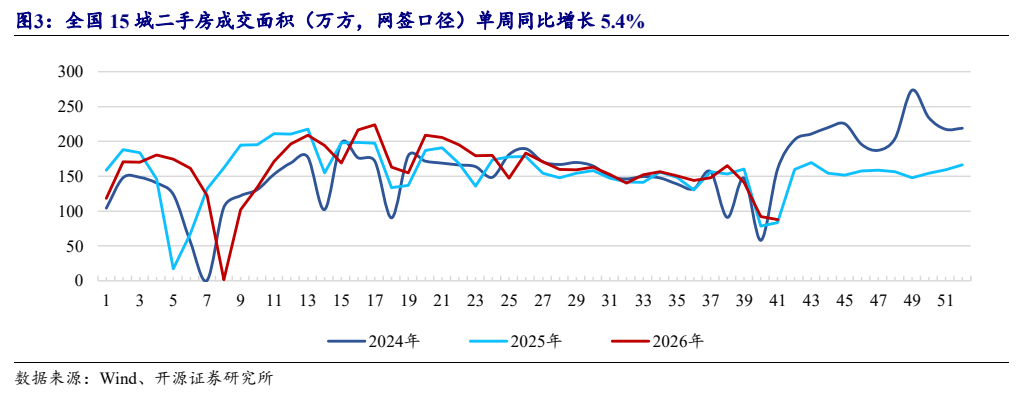
图7. 表 5: 一线城市(北京及深圳)二手房成交面积(万方,网签口径)累计同比增长 1.6%
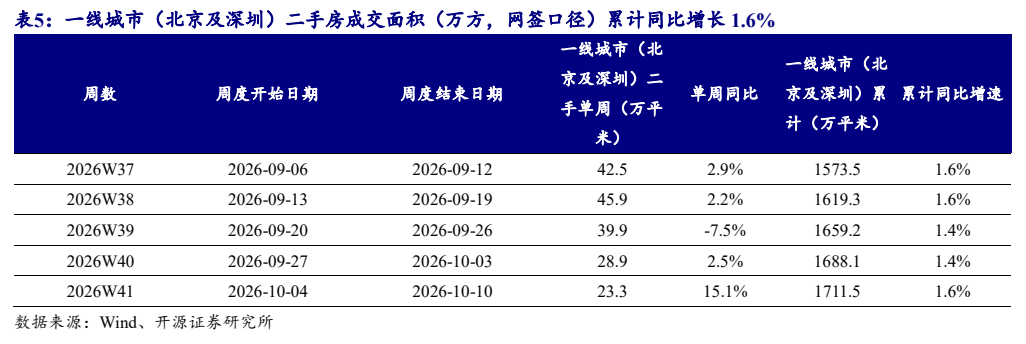
图8. 一线城市(北京及深圳)二手房成交面积(万方,网签口径)单周同比增长 15.1%
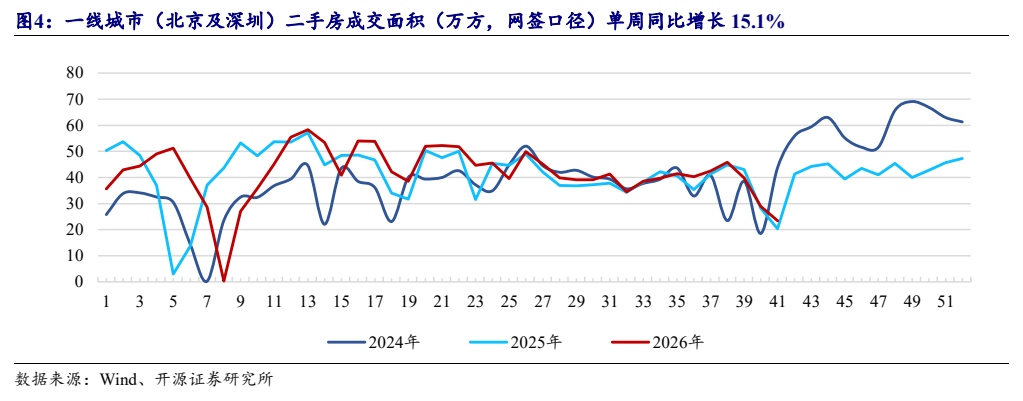
图9. 表 6: 全国 100 大中城市土地成交面积(万平米)累计同比下降 10.6%
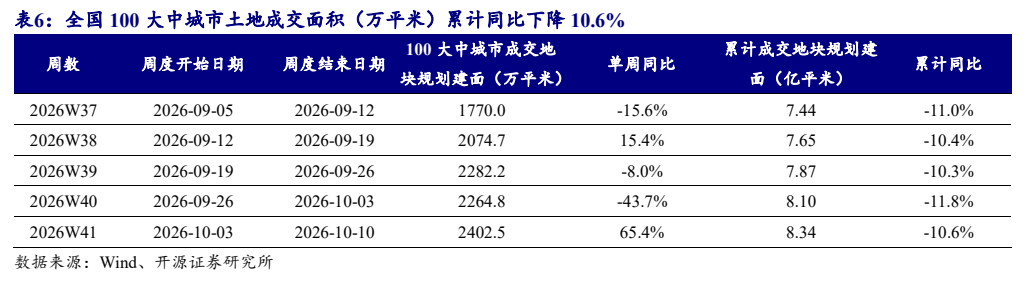
图10. 表 7: 全国 100 大中城市土地成交溢价率为(4 周移动平均)4.9%
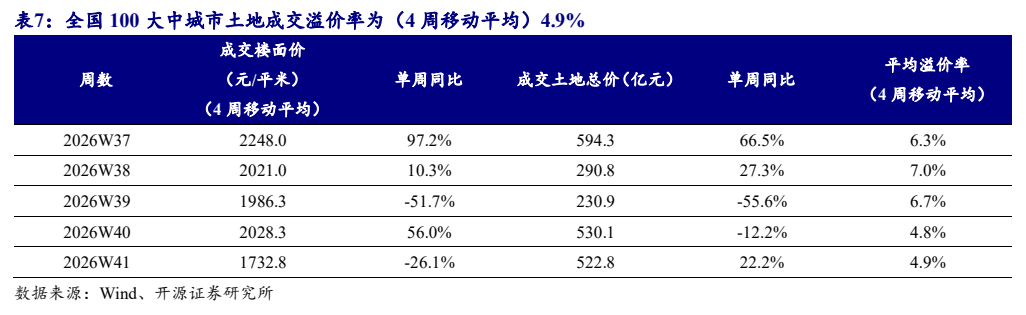
图11. 100 大中城市成交楼面价(4 周移动平均)环比下降
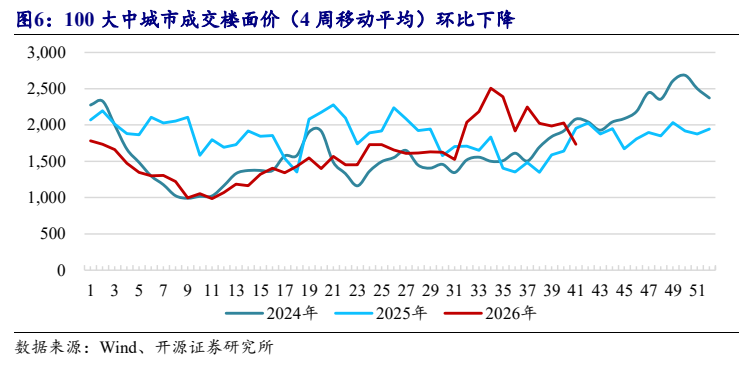
图12. 全国 100 大中城市土地成交溢价率(4 周移动平均)环比增长