高盛:3月财政收入回升但支出停滞,4月政治局刺激预期偏低
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要:
3月中国预算内财政收入同比增速显著加快至+6.9%(1-2月为+0.7%),主要受PPI通胀大幅上升推动,尽管经济活动增速有所放缓。财政支出增速则放缓至+1.0%(1-2月为+3.6%),主要受基建相关支出拖累。房地产相关政府收入持续低迷,土地出让收入维持两位数同比负增长(-22.6%)。综合预算内和预算外融资渠道,高盛专有的"扩展财政赤字"(AFD)指标在3月的12个月移动平均基础上持平,财政"支出穿透率"小幅下降,表明政府花费此前筹集资金的节奏在3月有所停滞。一季度GDP好于预期意味着短期内大规模刺激政策的紧迫性不高,进一步增强了对即将召开的4月政治局会议刺激预期偏低的判断。
主要观点:
1. 预算内财政收入增速显著回升:3月财政收入同比增长+6.9%,远高于1-2月的+0.7%,尽管经济活动增速放缓,但PPI通胀大幅上升提供了支撑。税收收入是主要推动力,3月同比增长+9.1%(1-2月仅+0.1%),主要得益于个人所得税和消费税收入增速加快。非税收入增速则放缓至+2.2%(1-2月为+3.4%)。
1. 预算内财政支出增速明显下滑:3月财政支出同比仅增长+1.0%,低于1-2月的+3.6%。节能环保、城乡社区事务和医疗卫生支出增速放缓,超过了科技和教育支出增速加快的贡献。基建相关预算内财政支出增速大幅下降至-8.5%(1-2月为+2.4%),降幅大于基建投资增速的放缓(3月+5.8% vs 1-2月+7.3%),暗示预算外政府融资渠道可能提供了一定支撑。
1. 房地产相关政府收入持续低迷:预算外土地出让收入维持两位数负增长(3月-22.6%,1-2月-25.2%)。预算内房地产相关税收增速从1-2月的-1.9%大幅下滑至3月的-12.2%。合计来看,来自房地产行业的政府收入3月同比萎缩17.3%(1-2月为-16.3%)。尽管部分大城市住房交易出现回暖迹象,但鉴于房地产持续低迷(尤其是低线城市)以及开发商资金面依然紧张,预计土地出让收入今年乃至更长时间仍将持续下降。
1. 扩展财政赤字(AFD)指标3月持平:综合一般公共预算和政府性基金预算,3月总政府收入增速回升至+3.4%(1-2月为-1.4%),但总政府支出增速从+6.1%下滑至-2.6%。进一步纳入更多预算外融资渠道后,高盛专有的AFD指标在12个月移动平均基础上从2月到3月持平(3个月移动平均基础上小幅收窄)。财政"支出穿透率"在12个月移动平均基础上从2月的99.2%小幅下降至3月的99.1%。截至3月,财政存款余额同比高出5.3%(相当于3400亿元人民币),表明政府花费此前筹集资金的节奏在3月有所停滞。
论述逻辑:
PPI通胀上升 → 税收(尤其个税和消费税)收入加速 → 财政收入增速大幅回升 → 但基建相关支出增速反而大幅下降 → 土地出让收入持续两位数负增长 → AFD指标12个月移动平均持平、支出穿透率下降 → 政府花钱节奏停滞 → 叠加一季度GDP好于预期 → 短期大规模刺激紧迫性低 → 对4月政治局会议刺激预期偏低
关键展望:
- 短期刺激预期偏低:一季度GDP好于预期,意味着近期出台大规模政策刺激的紧迫性不高,高盛对即将召开的4月政治局会议的刺激预期维持低位
- 土地出让收入将持续下降:鉴于房地产市场持续低迷(尤其是低线城市)以及开发商资金面紧张,预计土地出让收入今年乃至更长时间仍将持续下滑
- 房地产行业政府收入持续承压:尽管部分大城市住房交易出现回暖迹象,但整体房地产相关政府收入仍处于深度收缩区间
- 预算外融资渠道可能在一定程度上弥补预算内基建支出的不足,但整体财政支出节奏有所放缓
推荐标的:
本报告为宏观经济研究报告,未明确推荐具体资产标的。
关键图表:
Exhibit 1:3月预算内财政收入同比增速显著回升,而财政支出增速放缓
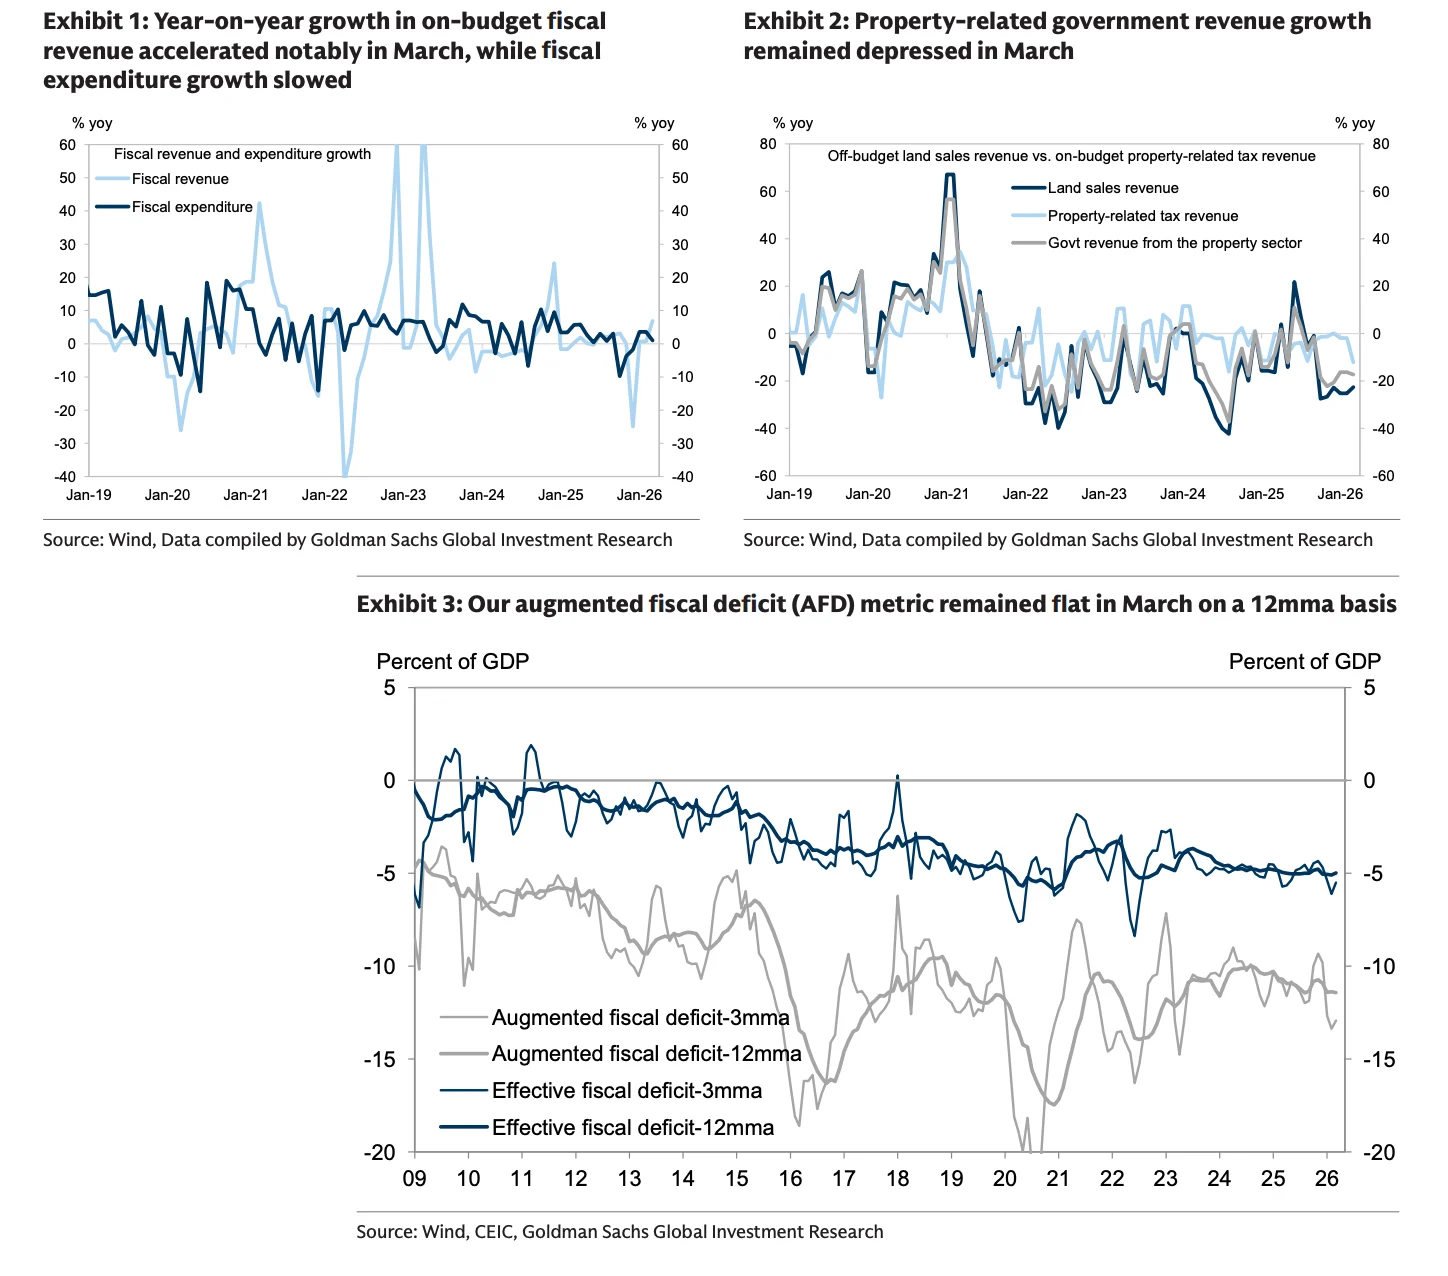
Exhibit 2:3月房地产相关政府收入增速持续低迷
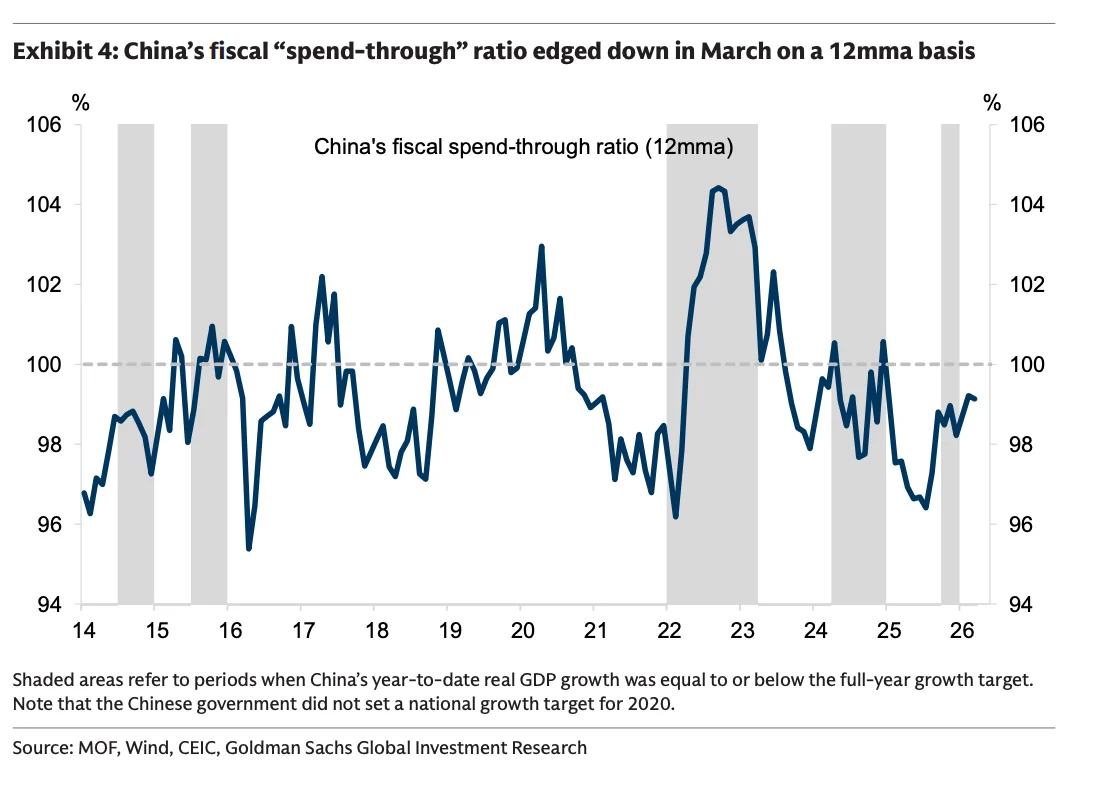
Exhibit 3:高盛扩展财政赤字(AFD)指标在3月12个月移动平均基础上持平
Exhibit 4:中国财政"支出穿透率"在3月12个月移动平均基础上小幅下降