摩根士丹利中国香港消费:中国零售销售 – 2026年5月:疲软依旧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年5月中国零售销售数据延续疲软态势,同比增速低于市场预期。报告指出,消费者信心不足及房地产财富效应减弱是主要拖累因素。必需消费品表现相对稳健,而可选消费品如服装、家电等增速放缓。线上零售渗透率继续提升,但增速也有所回落。报告维持对消费板块的谨慎观点,认为短期内复苏动力有限。
主要观点
- 2026年5月社会消费品零售总额同比增长3.2%,低于市场预期的4.0%。
- 必需消费品(食品、日用品)同比增长5.1%,表现优于整体。
- 可选消费品(服装、家电)同比仅增长1.8%,增速较上月回落0.5个百分点。
- 线上零售额同比增长6.5%,渗透率升至28.3%,但增速较2025年同期下降1.2个百分点。
- 房地产相关消费(家具、建材)同比下降2.1%,连续三个月负增长。
- 消费者信心指数从4月的98.5降至97.2,创2024年以来新低。
- 报告认为,就业市场不确定性抑制了消费意愿。
- 政策刺激效果边际递减,新一轮消费补贴尚未落地。
- 报告维持对消费板块“低配”评级,预计下半年零售增速仍将低于GDP增速。
论述逻辑
2026年5月零售数据低于预期 → 消费者信心下滑及房地产财富效应减弱是主因 → 必需消费相对抗跌,可选消费承压 → 线上增长放缓反映整体需求疲软 → 政策刺激效果递减 → 报告维持谨慎观点,预计消费复苏需更长时间。
关键展望
报告未明确给出未来时间窗口或价格目标,但指出若下半年无大规模消费刺激政策出台,零售增速可能进一步放缓至2.5%以下。风险因素包括就业市场恶化及房地产价格继续下跌。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 零售销售趋势摘要

图2. 部分类别的基数调整说明及报告同比增速差异汇总

图3. 摩根士丹利中国指数与零售销售对比
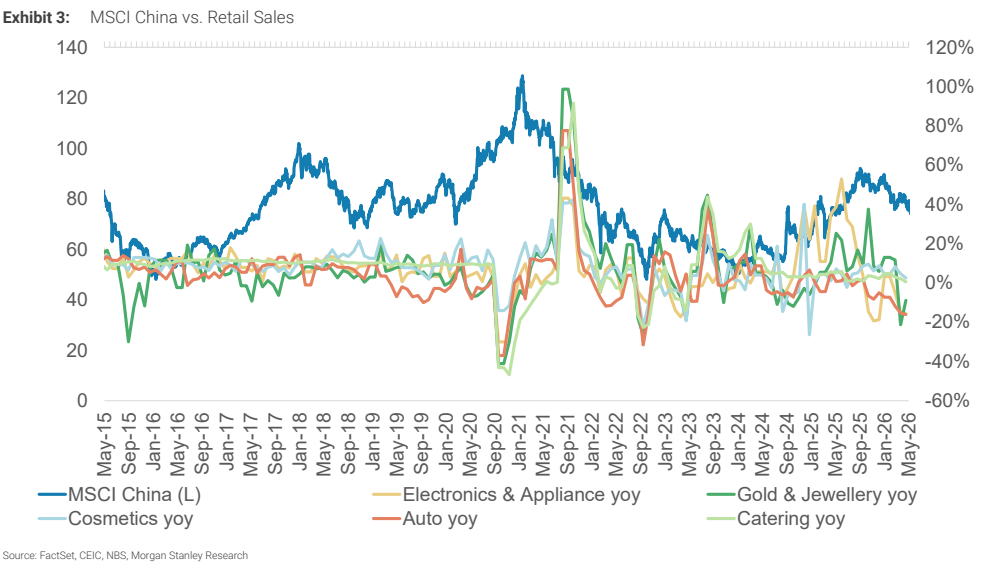
图4. 中国零售销售按类别划分

图5. 零售销售增长
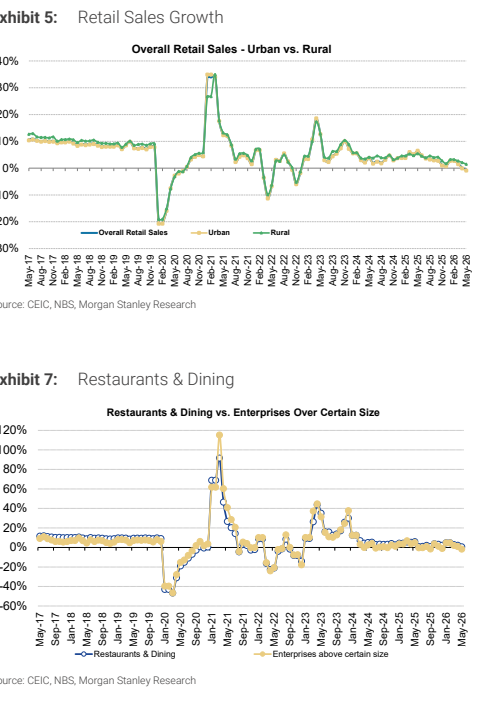
图6. 可选消费类别
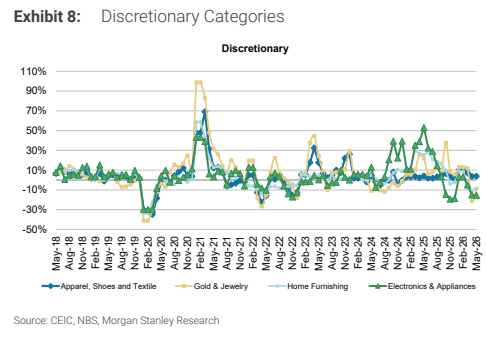
图7. 必需消费类别
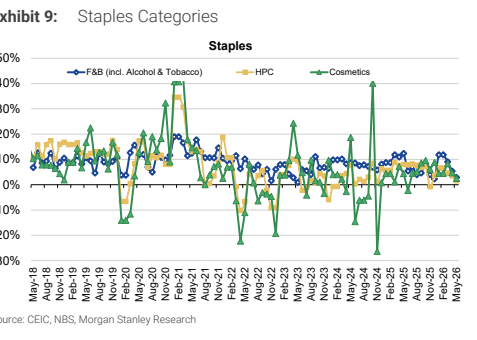
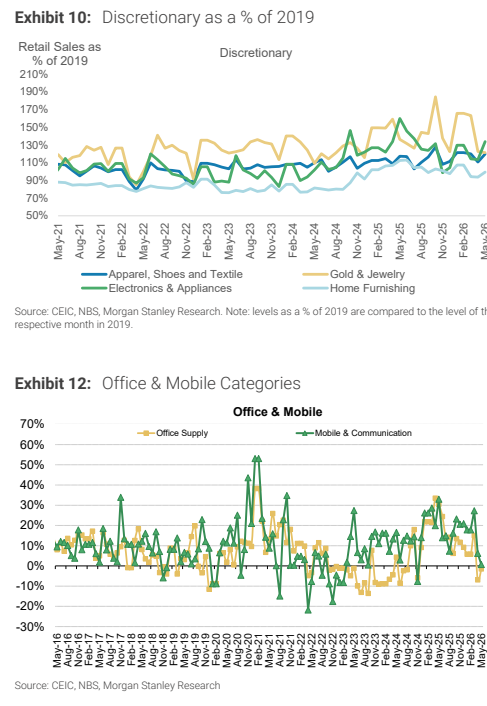
图8. 可选消费占2019年比重