申万宏源 计算机行业算电协同深度1暨GenAI系列之76:算电协同,设施升级先行,运营价值渐显
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
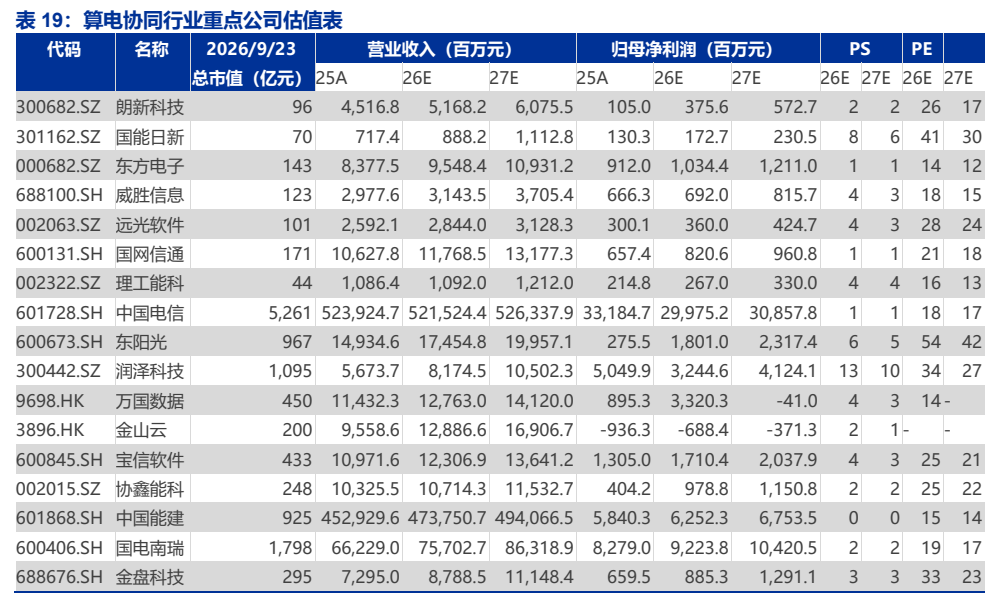
报告给予行业“看好”评级,核心判断是 AI 用电增长与新能源消纳需求共同推动算电协同,政策已从“东数西算”枢纽布局延伸至绿电直连、算电双向协同及市场化交易,绿电占比、PUE 和上架率构成三项硬约束。 需求侧,IEA 测算全球数据中心用电量从 2024 年 416TWh 增至 2025 年 485TWh(同比增长 16.6%),预计 2030 年达 946TWh、5 年 CAGR 14.3%;中美 2025 年合计占全球用电量 49.2%、占数据中心用电量 70.3%。 经济性测算显示,10MW IDC 在 PUE 1.2、稳定期负载率 90% 假设下,电价由 0.35 元/度降至 0.25 元/度可节省年电费约 946 万元,绿电直供全生命周期 IRR 为 10.8%,较证电分离的 7.6% 提升 3.3 个百分点;但在相同 100% 绿电直连假设下,复用既有接入、增建 35kV 及 110kV 工程的情景 IRR 分别为 10.8%、8.4%、5.9%,说明低电价优势需与专线、变电、储能投入共同评估。 中美对比看,稳定低碳供电目标趋同而路径分化:中国具备新能源资源、跨区输电(国家电网“十五五”固定资产投资预计达 4 万亿元)及电力设备与电池制造基础,美国部分 AI 集聚区受局部接电与设备交期制约,头部芯片和云厂商对 800V 直流等供电架构牵引较强。 投资上建议沿设施升级、资源运营、调度与接口三条主线布局,设施端重点跟踪金盘科技、中恒电气、欧陆通、英维克,运营端跟踪润泽科技、万国数据、东阳光,软件端跟踪朗新科技、国能日新等,并区分公司整体业绩与算电相关业务贡献。
主要观点
- 算电协同由 AI 用电增长与新能源消纳需求共同推动,国内政策从“东数西算”枢纽布局逐步延伸至绿电直连、算力电力双向协同及市场化交易,绿电占比、PUE 和上架率分别约束电力来源、设施能效与资产利用效率。
- 需求侧,数据中心成为用电增长最快行业:IEA 测算全球数据中心用电量从 2024 年 416TWh 增至 2025 年 485TWh(同比增长 16.6%),预计 2030 年达 946TWh,5 年 CAGR 14.3%,远高于全球用电量增速。
- AI 算力需求主要集中在中美:2025 年两国用电量分别为 9639TWh 和 4231TWh、合计占全球 49.2%,数据中心用电量合计占 70.3%;中国 2025-2030 年用电量预计增加 2611TWh、占全球新增 48.4%,美国增加 426TWh、占 7.9%。
- 供给侧,国内新能源存在装机和利用率趋势背离,风电、光伏利用率持续走低;智算中心具备用电规模大、运行周期长、负荷稳定、电价敏感度高等特征,有望成为西部绿电消纳的重要承接载体。
- 政策经历布局铺垫(2021-2023)、机制构建(2024-2025)到国家战略期(2026 至今)三阶段,2026 年 3 月“算电协同”首次写入新基建工程;量化硬约束包括国家枢纽节点新建数据中心绿电占比超过 80%、全国数据中心平均 PUE 降至 1.5 以下、整体上架率不低于 60%。
- 机制上,报告将算电协同抽象为单位电费有效算力产出的多目标优化,芯片峰值算力、系统利用率、IT 功率、PUE 与综合用电成本共同决定产出;电力供给、电网和数据中心掌握资产与物理控制权,算力调度与算电接口是把存量资产转化为有效产出与电力弹性的控制层。
- 2026 年 7 月国网上海电力组织 16 家数据中心开展算电协同集中调用,2 小时内最大压减负荷 9.78 万千瓦,为迄今国内城市单次算力负荷调节规模最大的一次,但仅 1 户次依赖算力跨域转移,算力跨域规模化应用仍处早期。
- 绿电直连创造运行侧价值:10MW IDC 在 PUE 1.2、稳定期负载率 90% 假设下,电价由 0.35 元/度降至 0.25 元/度可节省年电费约 946 万元;绿电直供模式全生命周期 IRR 为 10.8%,较证电分离的 7.6% 绝对值提升 3.3 个百分点,EBITDA 率由 40.3% 升至 55.8%。
- 取得低价电力的设施投入决定项目回报:相同 100% 绿电直连假设下,复用既有接入、增建 35kV 及 110kV 工程情景新增设施 CAPEX 为 0.19、0.53、1.01 亿元,IRR 分别为 10.8%、8.4%、5.9%,增建 110kV 的资本投入已超过价差收益能够支撑的范围。
- 算力调度通过 PD 分离、资源编排与电力感知调度提升有效产出与负荷弹性:Emerald AI 联合 Oracle、NVIDIA 在 Phoenix 数据中心 256 张 A100 集群上连续 3 小时将测试集群功率降低 25%;Nebius 伦敦 96 张 Blackwell Ultra GPU 在 5 天试验中响应 200+ 次模拟电网事件,功率降幅最高达 40%。
- 算电接口通过系统建设、持续技术服务与能源运营兑现商业价值,需求响应补偿构成附加收益:安徽日前削峰补偿单价为 3 元/kWh,1000kW 申报规模下履约比率 40%、60%、85%、100% 对应单次补偿 0、1800、5100、7200 元;上海 2024 年累计调用 48 次、补偿超过 2000 万元。
- 中美对比:2024 年美国数据中心供电中天然气占比超过 40%、可再生能源和核电分别约 24% 和 20%,中国煤电接近 70%,稳定低碳供电目标趋同但落地路径不同;中国具备跨区输电(国网“十五五”固定资产投资预计达 4 万亿元、跨区跨省输电能力较“十四五”末提升超过 30%)与设备制造基础,美国头部芯片和云厂商对 800V 直流等供电架构及接口规范牵引较强。
论述逻辑
- AI 算力爆发使数据中心成为用电增长最快行业(2025 年全球 485TWh、2030 年预计 946TWh,中美合计占数据中心用电量 70.3%)→ 西部新能源装机扩张但利用率走低,算力负荷与绿电供给存在时间与空间错配 → 政策从“东数西算”枢纽布局延伸至绿电直连与算电双向协同运行机制,绿电占比、PUE、上架率构成三项硬约束 → 经济机制上电价差创造运行收益(0.35 元/度降至 0.25 元/度、年省约 946 万元,绿电直供 IRR 由 7.6% 提升至 10.8%),但取得低价电力所需的专线、变电、储能投入决定兑现程度(复用既有接入、增建 35kV、增建 110kV 情景 IRR 为 10.8%、8.4%、5.9%)→ 算力调度以 PD 分离与电力感知调度减少计算等待,利用任务交付余量匹配电价、绿电出力及电网要求 → 算电接口通过统一计量、控制授权与虚拟电厂把调度结果接入市场交易,系统建设形成订单、持续运营拓展收益、需求响应补偿构成附加收益 → 中美稳定低碳供电目标趋同但源网约束与产业优势分布不同 → 投资映射为设施升级、资源运营、调度与接口三条主线,区分订单兑现与持续服务空间
关键展望
- 报告提出后续验证链条:客户认证转订单、签约容量转实际上架、调度试点转常态服务;近期重视已有客户与订单基础的企业,中长期关注常态化调度和能源运营带来的持续收费能力。
- 政策量化时间点:到 2025 年底算电双向协同机制初步形成、国家枢纽节点新建数据中心绿电占比超过 80%、全国数据中心平均 PUE 降至 1.5 以下;到 2030 年新增用电量需求主要由新增新能源发电满足,满足全国每年新增 2 亿千瓦以上新能源合理消纳需求。
- 供配电升级节奏:NVIDIA 于 2026 年 8 月公布同时覆盖交流机房改造、行级供电和新建直流设施的 800V 直流路线;NVIDIA、Google 与 Microsoft 通过 OCP 于 2026 年发布联合白皮书及固态变压器规范草案,国内企业竞争重点将从产品发布转向客户验证与批量交付。
- 产业化跟踪事项:设备及工程看订单、客户认证、交付验收、毛利和回款(800V/SST 须区分研发与量产);IDC 及电源运营看签约和上架、单位投资、电费归属、经营现金流;调度与能源接口看生产系统授权、付费客户、持续收费及跨项目复制能力。
- 风险提示:AI 需求与项目落地不及预期;电价差收窄及绿电供给波动;配套投资超预期与接入延迟;负荷调节影响业务连续性;市场规则及收益兑现不确定;新技术商业化不及预期;市场竞争与海外经营风险。
推荐标的
- 行业评级“看好”;报告未给出个股评级,建议沿设施升级、资源运营、调度与接口三条主线布局,区分订单兑现与持续服务空间。
- 设施端重点跟踪金盘科技(13.8kV SST 样机于 2026H1 发往海外测试)、中恒电气(已有 HVDC 工程应用,数据中心电源已占较高收入比重)、欧陆通(集中式供电等产品出货占比提升)、英维克(中卫云基地采用 XFlex5.0 间接蒸发冷却)。
- 运营端重点跟踪润泽科技(AIDC 已成为主要收入来源之一)、万国数据(投运资源继续上架)、东阳光(持有东数一号 30% 股权);算力服务与数据中心运营另覆盖中国电信、金山云(2025 年营业收入 95.59 亿元,同比增长 22.8%)、宝信软件,能源资源与工程落地覆盖协鑫能科、中国能建(庆阳 A2 数据中心于 2026 年 5 月点亮)。
- 软件端重点跟踪朗新科技(与临港算力合作完成百卡集群跨省迁移实测)、国能日新(创新产品已贡献收入,子公司拓展多地区负荷聚合准入);能源软件与算电接口另覆盖东方电子、威胜信息、远光软件(2025 年智慧能源收入 3.89 亿元,同比增长 47.09%)、国网信通、理工能科。
- 电网系统与温控、储能、备用供电环节覆盖国电南瑞、科华数据、泽宇智能、阳光电源(已公布 3MW、800V EnerNeo 产品,峰值效率 98.5%)、宁德时代、潍柴动力(已切入全球头部数据中心及云厂商供应链)、南网科技(参与组建算电协同技术联合研究院)。
关键图表
图1. 算电协同五要素架构图
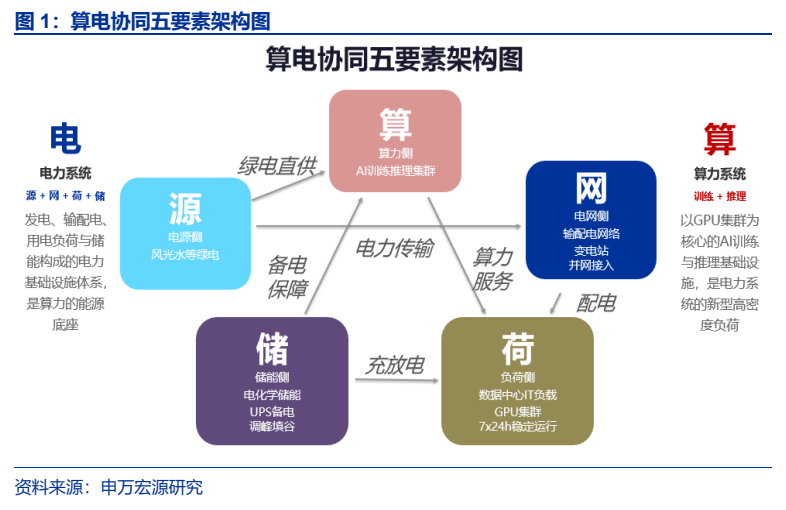
图2. 新能源装机扩张和利用率背离
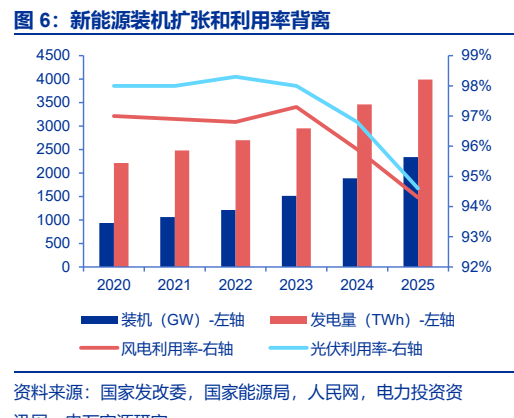
图3. 算电协同多目标优化问题公式
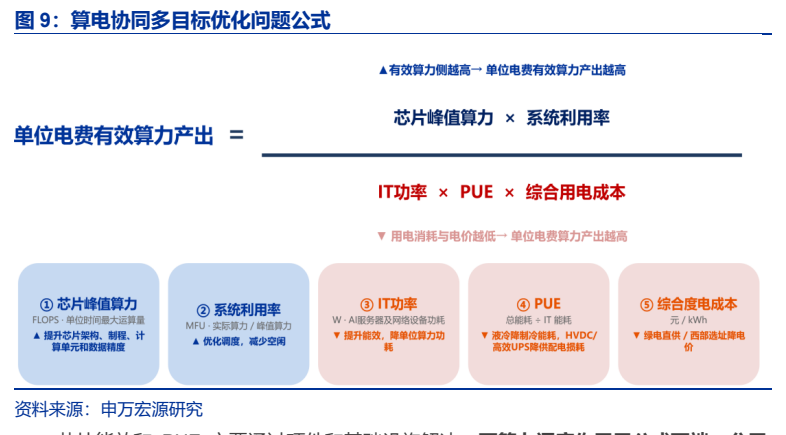
图4. 表 5: 电力信号影响算力任务安排
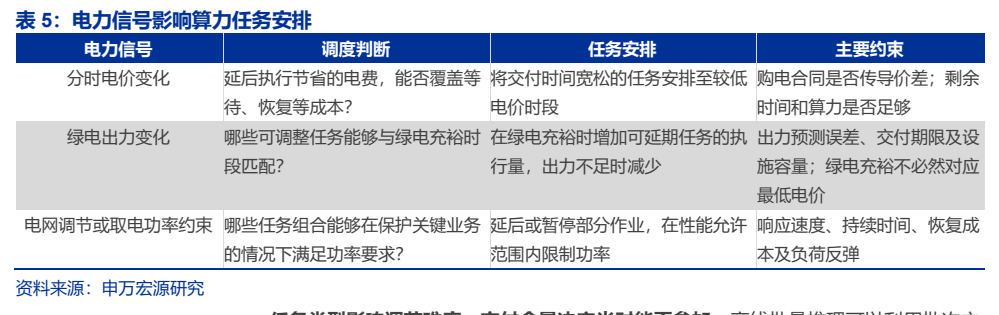
图5. 表 8: 相同 1000kW 申报规模下,履约质量影响单次削峰补偿
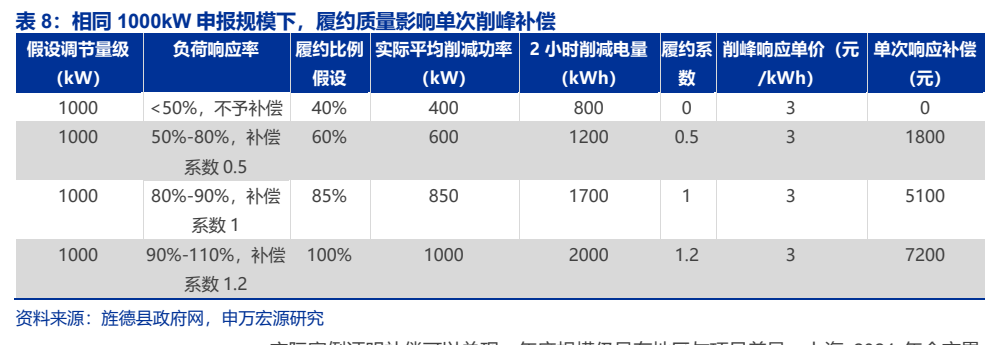
图6. 数据中心供配电向 800V 直流演进,存量改造与新建架构并行
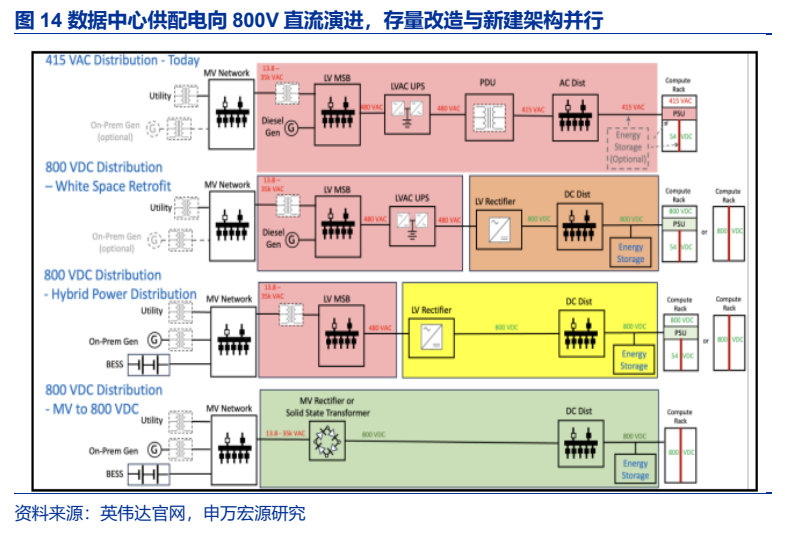
图7. 表 14: 能源软件与算电接口重要标的
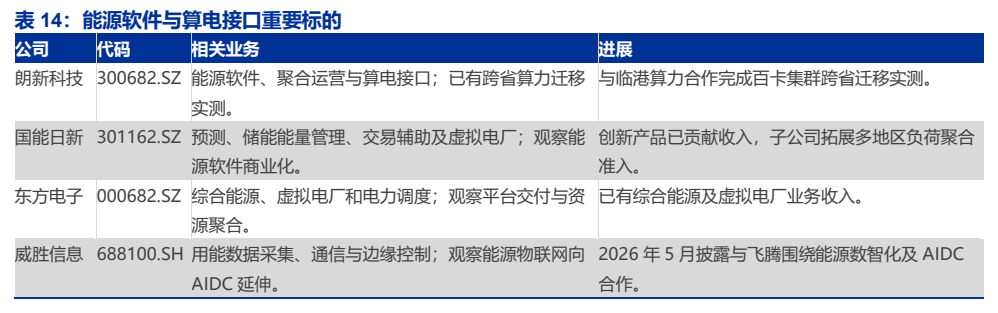
图8. 表 19: 算电协同行业重点公司估值表