摩根士丹利:大摩 腾讯控股(0700.HK):2026年三季报前瞻:核心业务放缓叠加AI投入加大,经营利润预计下滑
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利预计腾讯2026年三季度营收同比增长8.9%,较二季度的11.0%有所放缓,主要受宏观环境疲软及游戏业务高基数影响。 非国际财务报告准则(non-IFRS)经营利润预计同比下降3.1%,若剔除AI相关投入则增长10%。 大摩下调了2026-27年经营利润预期1-2%,但维持“超配”评级及550港元目标价。 报告指出,AI投入虽短期拖累自由现金流,但核心业务稳健及主动剥离资产可覆盖资金需求,且融资缺口将通过债务而非股权解决。
主要观点
- 预计2026年三季度总营收同比增长8.9%,增速较二季度放缓。
- 非国际财务报告准则经营利润预计同比下降3.1%,剔除AI投入后则增长10%。
- 增值服务(VAS)营收预计增长5.9%,其中在线游戏增长7.8%。
- 国内游戏预计增长13.0%,国际游戏预计下降3%,均受高基数影响。
- 营销服务营收预计增长18.0%,得益于视频号广告加载率提升及搜索广告。
- 金融科技与企业服务营收预计增长8.7%,其中企业服务增长27%,金融科技增长4.5%。
- AI投入导致短期自由现金流承压,但融资需求将通过债务解决,不涉及股权融资。
论述逻辑
- 宏观环境疲软与游戏业务高基数导致营收增速放缓 -> AI战略投入(如Hy、WorkBuddy等)增加导致短期经营利润率承压 -> 核心业务(游戏、广告、云服务)现金流稳健且通过债务融资覆盖AI资本开支 -> 维持长期增长潜力与超配评级。
关键展望
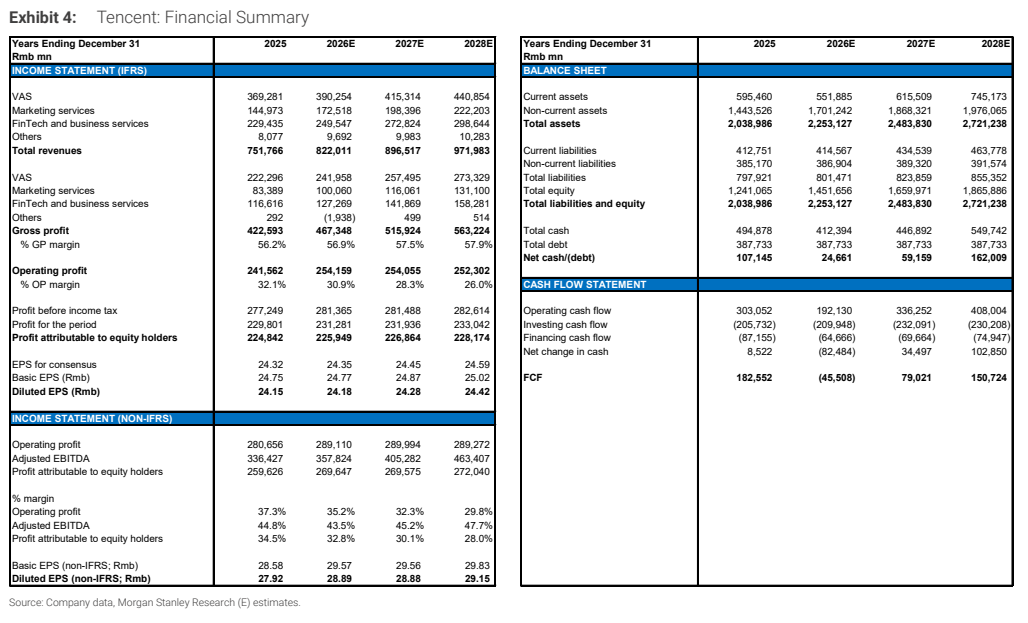
- 2026年经营利润预计增长3%,但三至四季度将同比下降3%,2027年持平。
- 2026年资本开支假设上调3%至2060亿人民币,2027年上调12%至2240亿人民币。
推荐标的
- 腾讯控股 (0700.HK):评级超配 (Overweight),目标价550港元。
关键图表
图1. 2026年三季度业绩前瞻
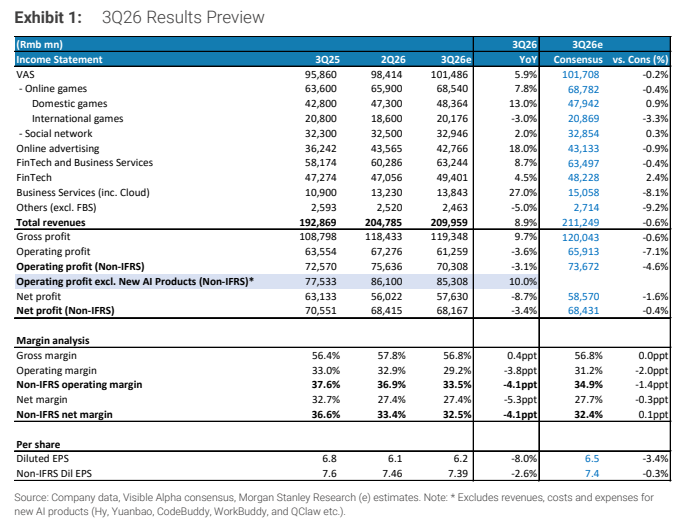
图2. 腾讯:变化之处
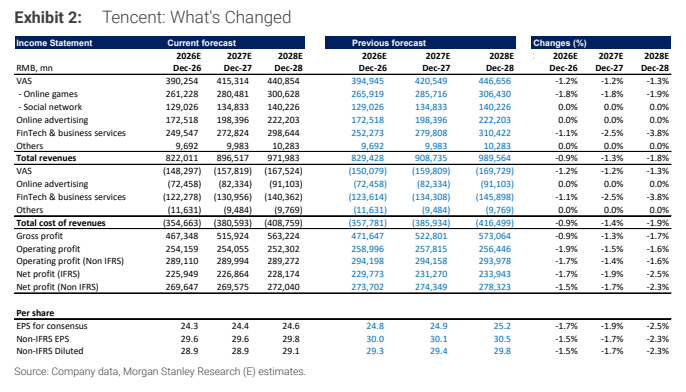
图3. 现金流折现模型:无杠杆自由现金流
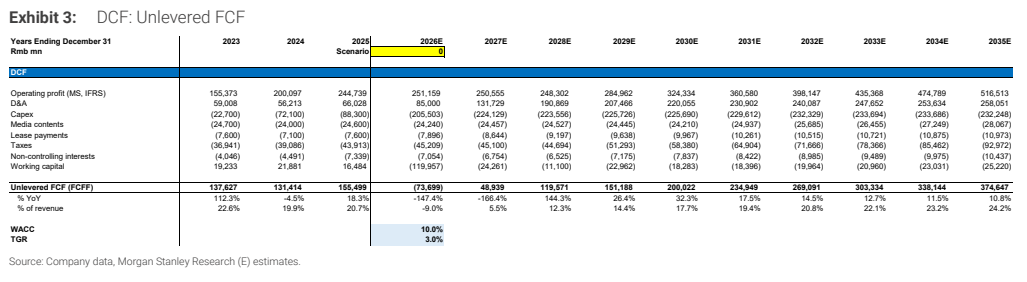
图4. 腾讯:财务摘要