高盛:Bill.com Holdings Inc.(BILL.US)F3Q26 要点:业绩稳健,盈利能力加速提升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Bill.com 2026财年第三季度业绩稳健,收入符合预期,盈利能力加速提升。调整后EBITDA利润率同比扩大,自由现金流改善。管理层上调全年调整后EBITDA指引,反映成本控制与规模效应。公司正从高增长转向盈利优先战略,预计未来几个季度利润率持续扩张。高盛维持买入评级,目标价未变。
主要观点
- F3Q26 收入符合预期,同比增长约20%。
- 调整后EBITDA利润率同比扩大约500个基点至25%。
- 自由现金流同比转正,达到约5000万美元。
- 管理层上调全年调整后EBITDA指引至2.8-2.9亿美元,此前为2.6-2.7亿美元。
- 公司实施成本削减措施,包括裁员约15%。
- 支付量同比增长约15%,客户留存率稳定。
- 国际业务收入占比提升至10%。
- 高盛认为公司正从高增长转向盈利优先战略。
- 预计未来几个季度利润率持续扩张。
- 维持买入评级,目标价120美元。
论述逻辑
Bill.com F3Q26 收入符合预期 → 成本控制与规模效应推动调整后EBITDA利润率同比扩大500个基点 → 自由现金流转正 → 管理层上调全年调整后EBITDA指引 → 高盛认为公司战略转型成功 → 维持买入评级。
关键展望
报告未明确给出未来验证点或时间窗口。
推荐标的
- Bill.com (BILL.US):买入,目标价120美元。理由:业绩稳健,盈利能力加速提升。
关键图表
图1. BILL实际业绩与预期对比

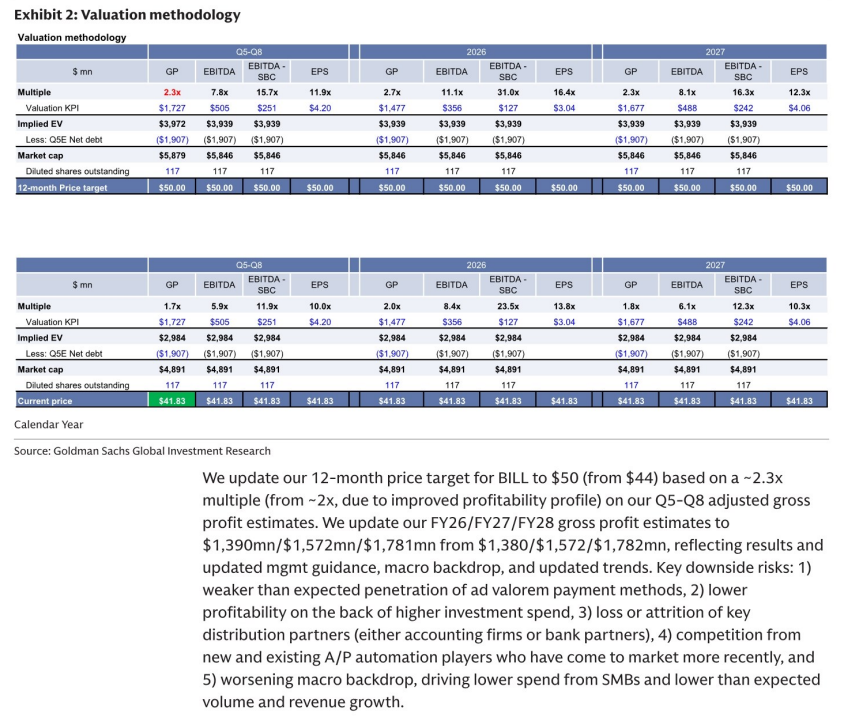
图2. 估值方法