摩根大通:中国人工智能:开源商业化剧本:赢家通吃;上调智谱至2000港元(超配),下调MiniMax至300港元(中性)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为,开源权重发布不应仅被视为变现泄漏,而应视为一种商业化策略转变。对于竞争力强的模型,开源可借助外部GPU容量(云服务商、推理平台、私有部署)扩大采用,并通过官方渠道、许可、市场SaaS、收入分成、部署支持或企业联合销售实现变现。对于较弱模型,开源加速价格比较和流量转移。该框架利好智谱(GLM-5.2全球竞争力强),对MiniMax(M3差异化不足)构成挑战。报告上调智谱2026年12月目标价至2000港元(超配),下调MiniMax目标价至300港元(中性)。
主要观点
- 开源权重发布通常被投资者视为变现泄漏,但更关键的问题是LLM提供商能否将降低的访问控制转化为更广泛的分布和付费转化。
- 答案高度依赖模型能力:对于有竞争力的模型,开源可在外部GPU容量上扩大采用,而非仅依赖自有算力。
- LLM提供商仍可通过官方渠道、许可、市场SaaS、收入分成、部署支持或企业联合销售参与并变现,尤其当客户关注模型新鲜度、端点质量和可靠性时。
- 对于较弱模型,降低访问控制可能导致更快的价格比较和流量重定向。
- 合作伙伴渠道(如CSP和推理平台)仍有动力与开源LLM提供商合作,因为商业客户购买的是生产级模型服务,而非仅权重访问。
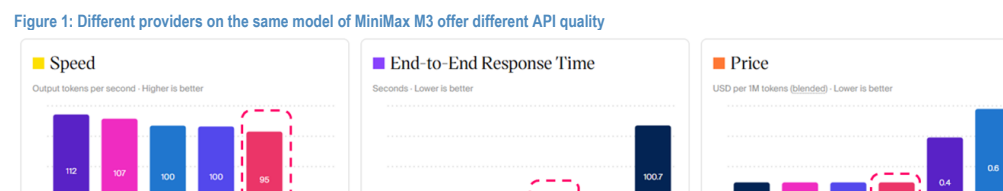
- 开源发布更像一个起点检查点,官方路线可通过发布后模型更新和服务优化持续改进;第三方部署可能落后,导致同一模型名称在不同端点产生显著不同的用户体验。
- 智谱的GLM-5.2发布体现了更自信的开源策略:通过宽松访问扩大采用,同时将官方路线和更高级变体(如GLM-Turbo系列)定位为质量敏感需求。
- MiniMax采用类似策略(开源加额外商业化限制),但关键问题是模型竞争力不足;若用户认为模型可替代,开源使比较、路由和替换更容易。
- 从企业用户角度看,开源权重可降低采用和访问风险,因为如果托管API定价、访问政策或可用性变化,用户有备用路线。
- 该框架为智谱提供了显著期权价值,但收入路径仍取决于持续的模型领先地位;当前估值已基本反映公司10亿美元年末ARR指引,而更广泛的开源变现路径尚未充分体现。
论述逻辑
报告从投资者普遍认为开源权重发布导致变现泄漏的认知出发,提出更关键的问题是LLM提供商能否将降低的访问控制转化为更广泛的分布和付费转化。逻辑链条为:模型能力决定开源效果→强模型通过外部GPU扩大采用,并通过多种渠道变现→弱模型面临价格比较和流量流失→形成“赢家通吃”框架→智谱GLM-5.2竞争力强,受益;MiniMax M3差异化不足,承压→调整目标价和评级。
关键展望
- 关键测试点:GLM-5.2是否代表公司特定能力跃升;Kimi K3和DeepSeek V4.1的对比;GLM-5.5/6能否扩大差距。
- 报告未明确其他未来验证点或时间窗口。
推荐标的
- 智谱AI (2513 HK):评级超配(OW),目标价2000港元(2026年12月),此前目标价1800港元。理由:GLM-5.2全球竞争力强,开源策略带来期权价值。
- MiniMax Group Inc - H (100 HK):评级中性(N),目标价300港元(2026年12月),此前目标价400港元。理由:M3模型差异化不足,定价权弱。
关键图表
图1. 同一MiniMax M3模型的不同提供商提供不同的API质量