李蕙 戴筝筝 公司研究 新股研究 超纯应材(301717):新股覆盖研究
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华金证券发布超纯应材(301717.SZ)新股覆盖研究报告,公司专注于特殊涂层工艺及其关联技术和材料,主要面向芯片制造、精密光学等领域。 2023-2025年公司营业收入分别为1.69亿元、2.57亿元、4.96亿元,同比增速依次为23.94%、51.95%、92.99%;归母净利润分别为0.65亿元、0.83亿元、1.85亿元,同比增速依次为12.60%、28.00%、122.72%。 公司是国内极少数5nm及以下制程半导体刻蚀设备核心零部件本土供应商,2024年在半导体设备特殊涂层零部件本土企业中市场份额排名第一,中国大陆市场份额为5.7%。 前两大核心客户(客户A、客户B)合计贡献六成以上收入,其中客户A为2024年全球第六大半导体设备商、客户B是国内唯一具备5nm及以下制程刻蚀设备量产能力的本土厂商(最高制程可达3nm)。 国内半导体设备特殊涂层零部件市场预计从2025年的51.3亿元增至2029年的105.4亿元,CAGR达19.7%。 本次IPO募投项目总投资11.56亿元,拟募资11.25亿元,用于扩产量检测/光刻设备零部件、刻蚀设备零部件等。 公司2025年销售毛利率59.19%,显著高于同业可比公司均值38.16%。
主要观点
- 公司2023-2025年营收从1.69亿元增至4.96亿元,2025年同比增长92.99%;归母净利润从0.65亿元增至1.85亿元,2025年同比增长122.72%。
- 公司是国内极少数5nm及以下制程半导体刻蚀设备核心零部件本土供应商,2024年在半导体设备特殊涂层零部件本土企业中市场份额排名第一,中国大陆市场份额为5.7%。
- 中微公司直接持有4.26%股权为第五大股东,与北方华创关联的集电产投持有3.37%为第六大股东,形成股权层面的深度绑定。
- 前两大核心客户(客户A与客户B)合计贡献六成以上收入,客户A是2024年全球前十大半导体设备商中唯一的中国厂商、全球排名第六,客户B是国内唯一具备5nm及以下制程刻蚀设备量产能力的本土厂商、最高制程可达3nm。
- 2024年客户A与客户B在国产刻蚀设备市占率合计达到65%以上,体现前两大客户极强的行业地位。
- 国内半导体设备特殊涂层零部件市场从2020年18.9亿元增长至2024年42.0亿元,CAGR为22.1%;预计从2025年51.3亿元增至2029年105.4亿元,CAGR预计19.7%。
- 公司产品覆盖光刻、量检测、薄膜沉积、退火等半导体设备领域,光刻设备零部件和量检测设备零部件收入规模已达千万级,募投项目计划新增年产能2万片量检测/光刻设备零部件及1万片退火/扩散/外延零部件。
- 2026H1公司预计营业收入2.7亿元至2.9亿元,同比增长30.86%至40.56%;预计归母净利润1.03亿元至1.11亿元,同比增长67.81%至80.16%。
- 2025年公司销售毛利率59.19%,远高于同业可比公司均值38.16%;但营收规模4.96亿元不及行业平均16.81亿元。
- 本次IPO募投项目总投资115,588万元,拟募集资金112,468万元,包括半导体设备核心光学零部件产业化项目、半导体材料及表面处理产业化项目、眉山基地产能扩建项目及总部研发中心建设项目,另加补充流动资金12,000万元。
- 2027年我国工业级精密光学加工市场规模有望达到1,555亿元,2022-2027年复合增长率达15.57%,下游需求驱动持续增长。
- 公司已拓展屹唐股份、华卓精科、盛吉盛等国内半导体设备厂商,以及华虹公司、比亚迪、英特尔、德州仪器等晶圆厂客户,并取得验证订单或已逐步形成收入。
论述逻辑
- 先进制程持续微缩化迭代 → 反应腔室内部工艺环境愈发严苛,零部件抗侵蚀性能和稳定性要求指数级提升 → 特殊涂层技术成为关键瓶颈和卡脖子环节 → 公司自2005年起深耕特种材料、2009年起布局特殊涂层技术,已构建全链条自主可控制造体系 → 成为国内极少数5nm及以下制程刻蚀设备核心零部件本土供应商,2024年市占率本土第一
- 国内半导体产业链自主可控加速 → 晶圆厂对核心设备及零部件国产化需求提升 → 本土供应商进入规模化阶段 → 行业市场2025-2029年CAGR预计19.7% → 公司凭借技术优势和先发地位,叠加与中微公司、北方华创的股权绑定及大客户深度合作,业绩增长具备良好支撑
- 公司实施大客户战略 → 客户A(全球第六大半导体设备商)和客户B(国内唯一5nm及以下刻蚀量产厂商)合计贡献六成以上收入、合作逾十年 → 借助资质背书拓展屹唐股份、华卓精科及英特尔、德州仪器等晶圆厂客户 → 产品线从刻蚀向光刻、量检测、薄膜沉积、退火等领域延伸 → 光刻/量检测零部件收入已达千万级,募投项目扩产保障后续增长
关键展望
- 公司2026H1预计营业收入2.7亿至2.9亿元,同比增长30.86%至40.56%;预计归母净利润1.03亿至1.11亿元,同比增长67.81%至80.16%;预计扣非归母净利润1.02亿至1.10亿元,同比增长22.95%至32.08%。
- 国内半导体设备特殊涂层零部件市场预计从2025年51.3亿元增长至2029年105.4亿元,CAGR为19.7%,市场空间翻倍为公司成长提供支撑。
- 公司计划通过募投项目新增年产能2万片量检测设备及光刻设备零部件、1万片半导体退火/扩散/外延配套零部件及精密光学零部件,以及1.75万片刻蚀设备零部件,匹配新产品放量需求。
推荐标的
- 报告为新股覆盖研究,未给出明确投资评级或目标价。超纯应材(301717.SZ)于7月27日启动询价,报告主要从公司基本面、行业空间、投资亮点等角度进行分析覆盖。
- 同行业可比上市公司为珂玛科技(301611.SZ)、富创精密(688409.SH)、先锋精科(688605.SH)、臻宝科技(688797.SH),2025年平均PE-TTM(剔除异常值)为148.78X,可作为上市定价参考。
关键图表
图1. 公司收入规模及化4
图2. 公司销售毛利率及净利润率变化
图3. 年国内半导体设备特殊涂层零部件市场规模及预测(单位亿元)6

图4. 表 2: 同行业上市公司指标对比9
图5. 公司归母净利润及增速变化

图6. 公司ROE变化
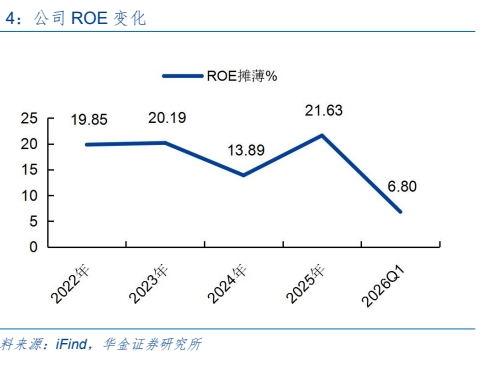
图7. 报告关键图表(第9页)
图表 7
