德意志银行:德银 美国经济简报:未来一周你需要了解的内容
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行美国经济团队发布未来一周美国经济前瞻:本周美联储官员讲话密集,数据重心集中在劳动力市场,依次为周二8月JOLTS、周三ADP私人就业(预测+85k,前值+38k)、周四初请失业金(200k,前值197k)和周五9月非农。 DB预测9月非农整体+60k(前值+162k)、私人部门+60k(前值+127k),大致与其收支平衡就业增速判断一致;失业率预计维持4.1%,但持续申领回落构成下行风险,而8月未取整失业率为4.14%,参与率小幅超预期可能使U-3取整升至4.2%。 工时预计回落0.1至34.3,平均时薪环比+0.4%(前值+0.3%),私人总薪酬年增速将由4.3%微降至4.2%、仍处近两年区间内。 周三Q2 GDP第三次估值预计+1.5%(前值+2.1%),将纳入BEA年度基准修正,可能重新界定2021年以来的增长趋势。 同日公布的8月个人收入预计+0.5%(前值+0.4%)、消费+0.6%(前值+0.2%,受8月零售控制组1.4%增长支撑)、核心PCE环比+0.27%(前值+0.25%)。 报告附有数据日历与DB预测、Fedspeak日历及美国经济预测摘要图表,并定于10月2日(周五)美东9:00举行就业数据电话会议。
主要观点
- 本周经济日历美联储官员讲话密集,数据重心集中在劳动力市场。
- 劳动力市场数据依次为周二8月JOLTS、周三ADP私人就业、周四初请失业金、周五9月非农。
- DB预测9月非农整体+60k(前值+162k)、私人部门+60k(前值+127k),大致与其收支平衡就业增速判断一致。
- 失业率预计维持4.1%不变,近期持续申领回落构成下行风险;8月未取整失业率为4.14%,参与率小幅超预期可能使U-3取整升至4.2%。
- 工时预计回落0.1至34.3,平均时薪环比+0.4%(前值+0.3%),私人总薪酬年增速由4.3%微降至4.2%、仍处近两年区间内。
- 周三Q2 GDP第三次估值预计+1.5%(前值+2.1%),将纳入BEA年度基准修正,可能重新界定2021年以来的增长趋势。
- 与GDP同日公布的8月个人收入预计+0.5%(前值+0.4%)、消费+0.6%(前值+0.2%),后者受8月零售控制组1.4%增长支撑。
- 8月核心PCE环比预计+0.27%(前值+0.25%);因基准修正,CPI与PPI细项对核心PCE的常规追踪可能受影响。
- 报告以图表形式提供完整数据日历与DB预测、Fedspeak日历及DB美国经济预测摘要。
论述逻辑
- 本周Fedspeak密集+劳动力市场数据密集 → DB逐项给出预测(周二JOLTS、周三ADP +85k、周四初请200k、周五9月非农)→ 非农整体+60k/私人+60k大致贴合收支平衡增速、失业率预计4.1% → 工时34.3与时薪+0.4%推得私人总薪酬年增速4.2%(vs. 4.3%),显示就业扩张贴近平衡、薪酬降温温和 → 周三Q2 GDP第三次估值+1.5%纳入BEA年度基准修正,可能改写2021年以来的趋势判断 → 若无重大修正,焦点转向同日的收入+0.5%、消费+0.6%与核心PCE+0.27%,补全增长与通胀图景 → 这些数据与讲话将共同塑造市场参与者对经济状态的判断。
关键展望
- 9月非农(周五):整体+60k、私人+60k,失业率预计维持4.1%;持续申领回落带来失业率下行风险,参与率走强可能使其取整升至4.2%。
- 9月平均时薪环比预计+0.4%(前值+0.3%)、工时34.3,私人总薪酬年增速4.2%(vs. 4.3%)。
- ADP私人就业预测+85k(前值+38k),初请失业金200k(前值197k)。
- Q2 GDP第三次估值+1.5%(前值+2.1%)将纳入BEA年度基准修正、可能改写2021年以来趋势;若无重大修正,焦点转向同日8月个人收入+0.5%、消费+0.6%。
- 8月核心PCE环比预计+0.27%(前值+0.25%)。
- DB定于10月2日(周五)美东时间9:00举行就业数据电话会议。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 数据日历与德银预测

图2. 美联储官员讲话日历

图3. 德银美国经济预测汇总
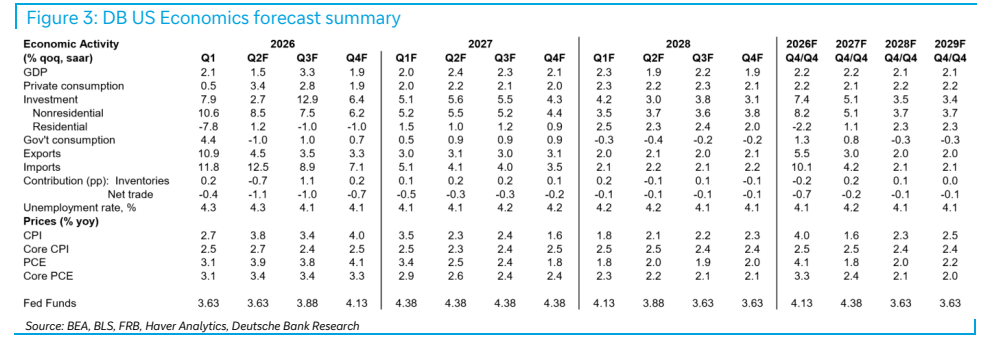
图4. 数据日历与德银预测
