伯恩斯坦 韩国互联网和日本消费Coupang:空头暗示牛市案例(Ep.1)自有品牌
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告是Coupang牛市案例系列第一篇,聚焦自有品牌(PB),从Daiso、Costco等全球同业提炼经验,回应投资者反复追问的“收获时刻”。 报告认为Daiso正成为Coupang的真实威胁:Coupang对韩国整体零售的渗透率仅约13%,而Daiso凭近90%自有品牌占比做出约10%的经营利润率,约2,600万付费用户已可比Coupang的约2,800万,且正借门店履约模式向线上扩张。 Daiso的公式是先锁定货架(拥有100%货架空间,1,600家门店成为需求实验室),再以固定六档价格反向工程供应链(每1,000韩元商品约100韩元利润的10%单位利润率),经营利润率从2023年的7.6%升至2024年的9.4%、2025年的约9.8%。 反观Coupang,KFTC裁决使其无法再用搜索排名和商品算法推广CPLB,GMV占比停滞在约3.5%,2024-2025年增长明显放缓、盈利走弱。 报告结论是空头反而暗示牛市案例:CPLB需要从识别并复制3P爆品的打法,转向对标E-Mart Nobrand、Costco Kirkland Signature的品牌化重塑,以在PB mix带来的增量毛利之外提升会员留存与续费率。 PB推进的终局指向下一次Wow会员涨价。 Coupang目前评级U(跑输),目标价12美元,最新价13.87美元。
主要观点
- 投资者持续追问Coupang的“收获时刻”,报告以此为起点推出牛市案例系列,第一篇聚焦自有品牌,从Daiso、Costco等全球同业提炼经验。
- Daiso正成为Coupang的真实威胁:Coupang在韩国整体零售市场的渗透率仅约13%,线下竞争仍然高度相关,尤其来自Daiso。
- Daiso以近90%自有品牌占比支撑约10%经营利润率的结构性优势,并借门店履约模式向线上扩张;其总付费用户约2,600万,已可比Coupang的约2,800万,尽管其App用户群仍小于Coupang。
- 尽管GMV仅为Coupang的十分之一,Daiso今年正成为有意义的增长挑战者。
- Daiso的启示:自有品牌是控制的结果、控制始于货架。拥有100%货架空间消除比价、把1,600家门店变成需求实验室,进而以百万件量级承诺驱动工厂成本——“能卖所以能造”的Uniqlo逻辑,优势来自价值链端到端控制而非门店规模或PB标签本身。
- Daiso的经营纪律:价格结构仅六档(KRW 500/1,000/1,500/2,000/3,000/5,000)约三十年未变,目标是每1,000韩元商品反复产生约100韩元利润(10%单位利润率);自有品牌估计占销量80-90%;约70%本土采购、30%海外直采覆盖35个国家约3,500家直接供应商;经营利润率从7.6%(2023)升至9.4%(2024)、约9.8%(2025)。
- Daiso以约30,000个SKU、每月600+新品上线维持无情的高周转选品,组合更像一个持续再平衡的消费者需求指数基金。
- KFTC反垄断裁决拿走了Coupang放大自有品牌曝光的最快杠杆:通过搜索排名和商品算法推广CPLB的能力受到审查,监管结果仍未解决,CPLB的GMV占比已停滞在约3.5%。
- CPLB增长在2024-2025年明显放缓,自有品牌占收入约5%且占比自2023年以来下降,盈利能力在2023-25年随增长放缓与毛利率稀释而走弱。
- 空头暗示牛市案例:Coupang自有品牌故事需要根本性重塑,从识别3P爆品、复制再靠搜索算法推流的打法,转向打造类似E-Mart Nobrand或Costco Kirkland Signature的真正品牌,而非又一个仿制SKU。
- 更强PB品牌化在更高PB mix带来的增量毛利之外,还可参照全球同业经验提升会员留存与续费率;PB推进的终局是下一次Wow会员涨价。
- 估值与评级:Coupang评级U(跑输)、目标价12美元、最新价13.87美元、市值24,934百万美元;Naver(O)目标价330,000韩元、Kakao(O)目标价55,000韩元、Hybe(O)目标价360,000韩元。
论述逻辑
- 投资者厌倦持续投入周期、追问Coupang的收获时刻 → 报告推出牛市案例系列,第一篇聚焦自有品牌并借鉴Daiso、Costco → Daiso案例显示:以100%货架控制为起点,近90%自有品牌占比与约10%经营利润率(7.6%→9.4%→约9.8%)、约2,600万付费用户(可比Coupang约2,800万)使其成为跨线上线下、GMV虽仅Coupang十分之一却增长更快的真实威胁 → 其利润公式是固定六档价格后反向工程供应链(每1,000韩元商品约100韩元利润)、70%/30%本土与海外直采及自建物流,本质是价值链端到端控制 → 反观Coupang:KFTC裁决限制其用搜索排名推PB,CPLB GMV占比停滞于约3.5%、2024-2025增长放缓、利润率走弱 → 结论:复制式SKU打法已到瓶颈,需对标Nobrand/Kirkland Signature做品牌化重塑,以换取PB mix之外的会员留存与续费 → PB推进的终局指向下一次Wow会员涨价。
关键展望
- KFTC监管结果仍未解决,可能继续限制通过搜索排名和商品算法推广CPLB的最有效路径;现有数据已显示动能放缓。
- PB推进的终局指向下一次Wow会员涨价;更强PB品牌化有望提升会员留存与续费率。
- Coupang目标价12美元基于DCF,隐含Q3 2027-Q2 2028一年前瞻PER 45x(WACC=12%、终值增速2%、Rf=3.6%、市场风险溢价17%、Beta=0.5)。
- Coupang上行风险:收入增长超预期、海外市场投资周期结束与市场份额提升、监管风险悬置问题的解决。
- Naver(目标价330,000韩元)下行风险:电商GMV增长弱于预期、传统搜索用户参与下滑快于预期、政府否决与Dunamu换股、AI数据中心利用不足。
- Kakao(目标价55,000韩元)下行风险:数字广告收入增长弱于预期、业务精简相关重组成本高于预期、KakaoTalk用户参与流失、股权重组与治理悬置导致估值折价。
推荐标的
- Coupang(CPNG):评级U(Underperform/跑输),目标价12美元,最新价13.87美元,市值24,934百万美元,2026E/2027E/2028E PE为-25.5x/67.4x/37.2x;理由是KFTC裁决制约CPLB扩张、PB故事需要品牌化重塑,而空头视角反而勾勒出牛市路径。
- Naver:评级O(跑赢),目标价330,000韩元(DCF,隐含一年前瞻PER 20x,WACC=12%),最新价191,700韩元。
- Kakao:评级O(跑赢),目标价55,000韩元(DCF,隐含一年前瞻PER 27x,WACC=16.3%),最新价33,500韩元。
- Hybe:评级O(跑赢),目标价360,000韩元(DCF,隐含一年前瞻PER 38x,WACC=10.1%),最新价156,900韩元。
- 中国互联网覆盖(Exhibit 1):Tencent(O,760港元)、PDD(M,110美元)、Meituan(M,85港元)、NetEase(O,160美元)、Boss Zhipin(O,19美元)、JD(O,40美元)、Alibaba(O,165美元)、Z.ai(O,1,500港元)、Minimax(M,320港元)。
- 案例参照标的:E-Mart(139480 KS,未覆盖)Nobrand与Costco(COST,由Zhihan Ma覆盖)Kirkland Signature被引为CPLB品牌化的对标。
关键图表
图1. 亚洲互联网5大AI:估值摘要 价格 市值 市盈率 EV/sales
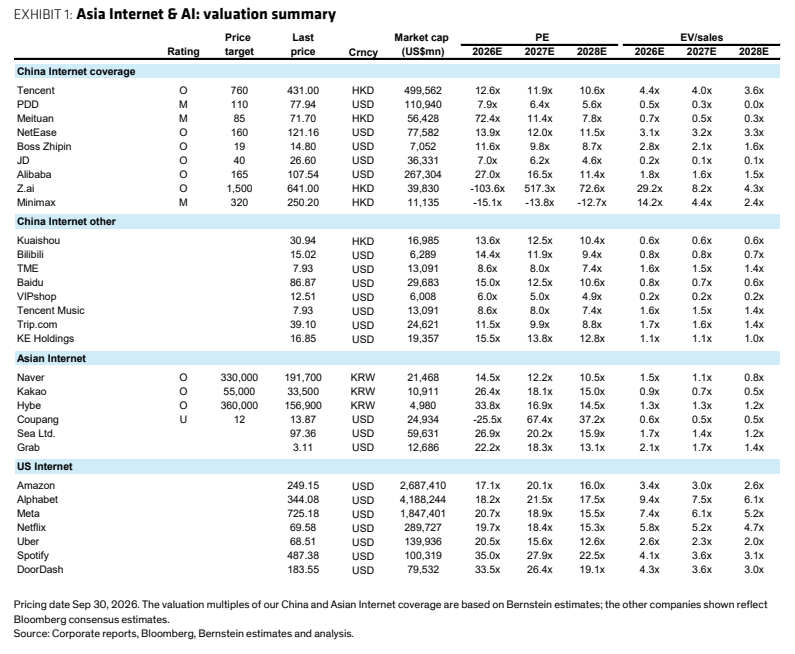
图2. 空头观点反衬牛市逻辑。当更强大的CPLB生态系统增强Wow会员的价值主张时,真正的收获时刻才会到来。
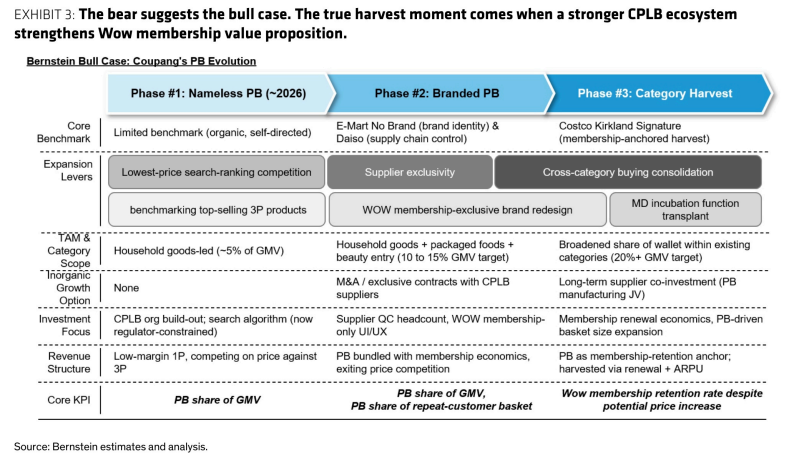
图3. 拉长视角看,韩国零售市场总规模约为线上市场规模的两倍。
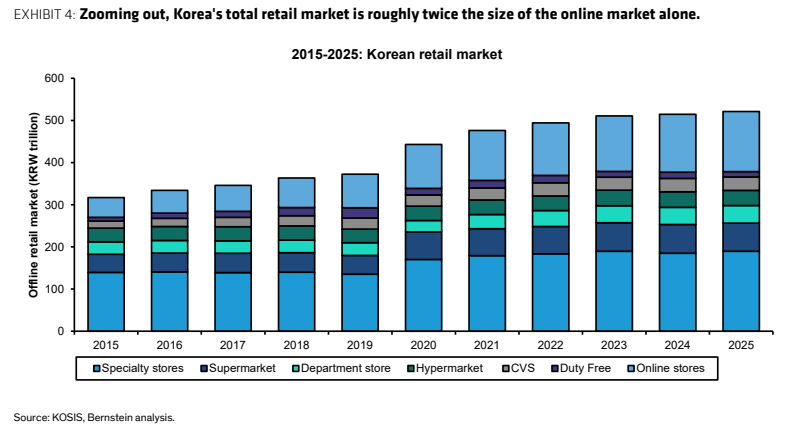
图4. 韩国线上零售渗透率还能走多远?线下零售商最终会被取代,只剩少数占主导地位的线上玩家吗?
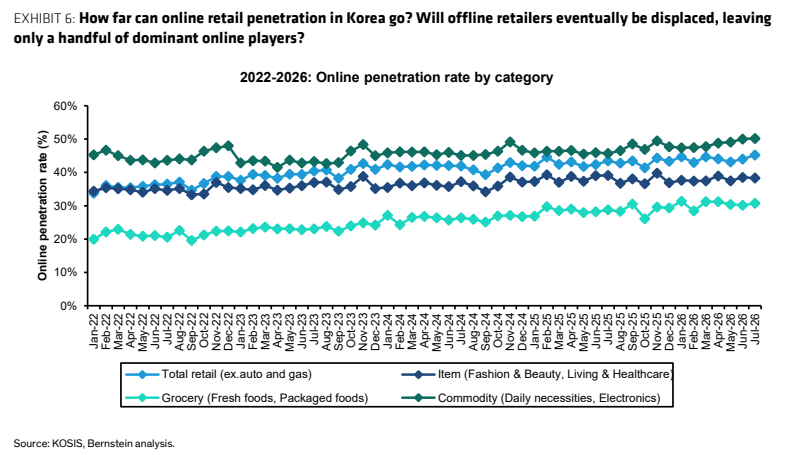
图5. Daiso通过线上线下融合的生态系统触达2600万用户,规模与Coupang的用户群相当。
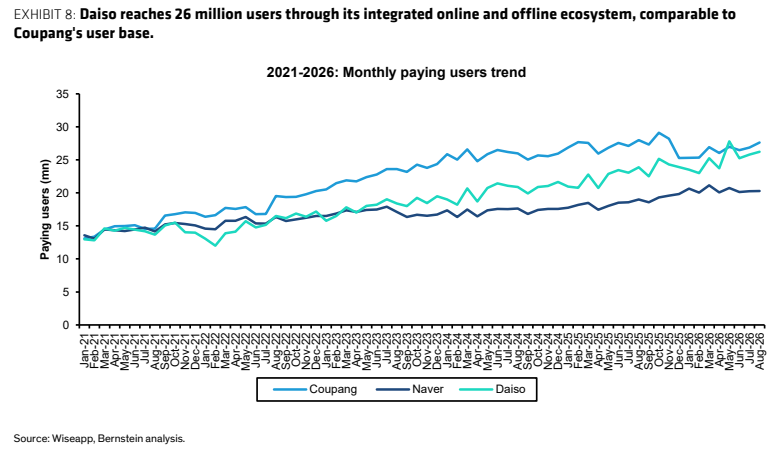
图7. 若包括专为Daiso独家生产的国民品牌,我们估计自有品牌及等同自有品牌的产品占Daiso韩国销售额约80-90%。
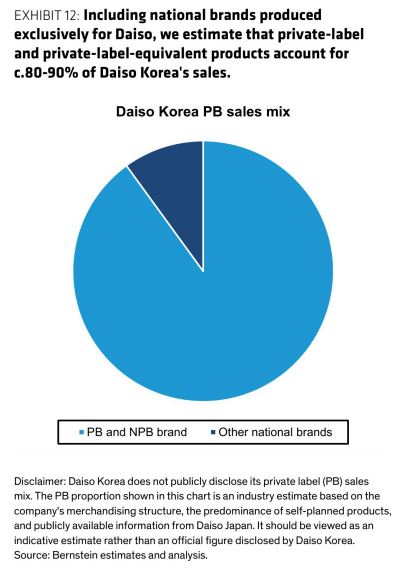
图8. Coupang的PB业务目前仅占GMV约4%,而领先企业的占比超过30%
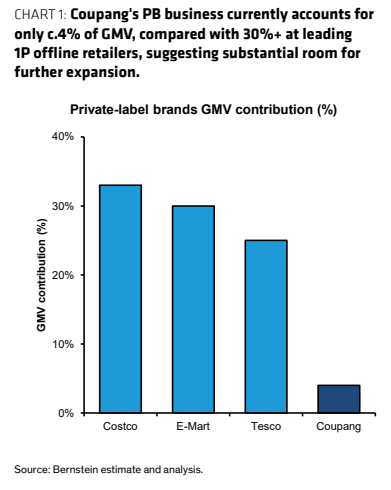
图9. 自有品牌占收入的比例徘徊在5%左右,且自2023年以来占比持续下降。

图10. 2023-25年CPLB盈利能力走弱,增长放缓与毛利率稀释同时出现。

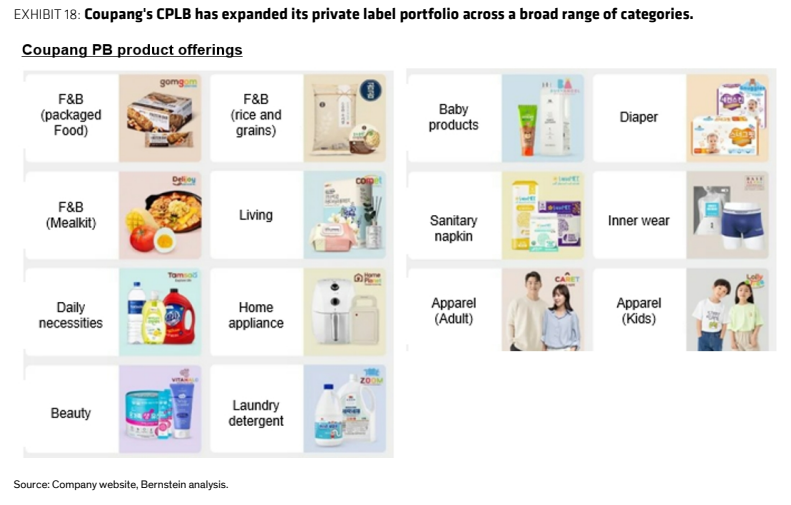
图11. Coupang的CPLB已在广泛的品类中扩展其自有品牌组合。