李斌 公司研究 业绩点评 贵研铂业(600459):结构优化促利润稳增
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券(研究员李斌)维持贵研铂业(600459)"增持"评级,目标价 22.66 元(前值 23.47 元),现价 21.30 元(截至 8 月 20 日)。 分季度看,26Q1 归母净利润同比增长 9.13%,Q2 因进一步压缩贸易规模及计提存货跌价准备 0.88 亿元,归母净利润环比下降 25.98%。 高端板块多点突破:贵金属新材料制造板块收入 79.97 亿元,生物医用材料收入同比增长 69.60%,半导体超细键合金丝实现国产替代;资源循环板块回收产出铂族金属 10.00 吨、黄金 5.59 吨、白银 822.00 吨。 公司维持 2026-2028 年归母净利润 7.23/8.13/9.00 亿元预测,采用分部估值(贸易/材料 2026 年 PE 16.11X/35.40X)得出目标价 22.66 元;中期拟每 10 股派现 0.67 元,占 H1 归母净利润 15.78%。
主要观点
- 2026H1 营收下滑但利润稳增:营业收入 226.52 亿元(yoy -23.36%),归母净利润 3.50 亿元(yoy +7.63%),扣非归母净利润 3.29 亿元(yoy +12.75%),营收下滑系主动调整业务结构所致,非经营恶化。
- 贸易业务主动收缩:贵金属供给服务板块收入 65.60 亿元,占比降至 28.96%,是营收下滑的直接来源。
- 结构优化驱动毛利率显著提升:整体毛利率 4.43%(yoy +2.24pct),47 项贵研精品合计销售收入 145.00 亿元,加工费 6.47 亿元(yoy +12.52%)成为利润核心支撑。
- 分季度看 Q1 稳增、Q2 环比回落:26Q1 营收 130.17 亿元(yoy -0.84%)、归母净利润 2.22 亿元(yoy +9.13%)、毛利率 3.63%(yoy +1.09pct);Q2 营收 96.35 亿元,归母净利润 1.27 亿元、扣非 1.20 亿元,环比分别下降 25.98% 和 42.63%,主因进一步压缩贸易规模及贵金属价格震荡下跌计提存货跌价准备 0.88 亿元。
- 股东回报积极:2026 年中期拟每 10 股派发现金红利 0.67 元,合计派现 0.55 亿元,占 H1 归母净利润 15.78%。
- 高端材料多点突破:贵金属新材料制造板块收入 79.97 亿元,其中生物医用材料收入同比增长 69.60%,医用显影环、电极元件、精密丝材三大类产品订货销售收入同比增长近 2 倍。
- 半导体材料实现国产替代:蒸发材料、溅射靶材、键合丝材深度绑定头部客户,超细键合金丝实现国产替代。
- 资源循环体系完善:贵研资源公司回收产出铂族金属 10.00 吨、黄金 5.59 吨、白银 822.00 吨,贵研牌铂、钯成为广期所交仓品牌,山东市场贵金属回收份额持续扩大。
- 维持盈利预测并采用分部估值:2026-2028 年归母净利润 7.23/8.13/9.00 亿元,EPS 0.88/0.99/1.09 元;按 2026 年贸易/材料毛利各占 50%、对应 EPS 0.44/0.44 元,给予 16.11X/35.40X PE,目标价 22.66 元(前值 23.47 元,基于 15.23/38.11XPE),维持"增持"评级。
- 可比公司估值基准:贵金属回收与贸易组(赤峰黄金 17.34X、山金国际 14.65X、恒邦股份 14.67X、山东黄金 17.76X)平均 16.11X,贵金属材料组(凯立新材 19.66X、国瓷材料 74.90X、福达合金 11.65X)平均 35.40X(2026E PE,截至 8 月 20 日收盘价)。
论述逻辑
- 起点:2026H1 营收同比 -23.36%,但归母净利润 +7.63%、扣非 +12.75%,"减收增利"是理解全篇的入口。
- 延伸验证:Q2 净利润环比回落并非需求恶化,而是贸易进一步收缩叠加贵金属价格震荡下跌计提存货跌价准备 0.88 亿元,属于结构优化中的短期扰动。
- 成长逻辑:依托"3815"战略双主业,半导体材料(蒸发材料、溅射靶材、键合丝材)、生物医用材料(+69.60%)等高端板块放量,叠加二次资源回收体系(铂族金属 10.00 吨等)完善,盈利质量有望持续提升。
- 估值落点:维持盈利预测 → 分部估值(2026 年贸易/材料毛利各占 50%,可比公司一致预期 PE 均值 16.11X/35.40X)→ 目标价 22.66 元 → 维持"增持"评级。
关键展望
- 目标价 22.66 元人民币(前值 23.47 元),投资评级维持"增持",评级基准为报告发布日后 6 至 12 个月内相对基准(A 股为沪深 300)表现预期。
- "十五五"期间电子废料、新能源电池、退役光伏组件回收布局落地后,公司资源保障能力将进一步增强。
- 风险提示:贵金属价格大幅波动;汽车催化剂需求持续下滑;半导体材料客户导入不及预期;二次资源回收渠道建设低于预期。
推荐标的
- 贵研铂业(600459 CH):评级"增持"(维持),目标价 22.66 元人民币(前值 23.47 元),收盘价 21.30 元(截至 2026 年 8 月 20 日),市值 175.36 亿元。推荐逻辑:主动压缩低毛利贸易业务促毛利率提升 2.24pct,加工费收入增长 12.52% 支撑利润,半导体、生物医用等高端材料放量及二次资源回收体系完善有望持续提升盈利质量。
关键图表
图1. 可比公司估值

图2. 表2. 贵研铂业PEBd

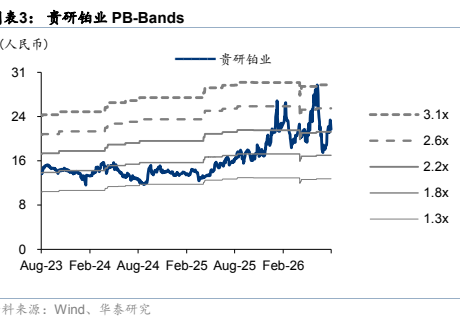
图3. 表3. 贵研铂业PBBd