摩根士丹利 IMAX(IMAX.US):戏剧权力经纪人;首次覆盖,给予增持评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利首次覆盖IMAX,给予增持评级,目标价63美元,较当前股价约有20%的上涨空间。 报告认为IMAX通过不断扩大的影院网络和更丰富的影片片单,形成了“更多银幕、更多发行、更高票房”的飞轮效应,从而驱动强劲的盈利和自由现金流增长。 预计2026-2028年自由现金流转化率将超过50%,为未来资本回报提供空间。 尽管面临影片排期、安装限制及中国市场片单可见度有限等风险,但其全球化布局和高端影院技术优势依然显著。
主要观点
- IMAX全球票房预计在2027年和2028年分别增长至16亿美元和17亿美元。
- 预计2026年IMAX票房将达到15亿美元,高于此前14亿美元的指引。
- IMAX采用轻资产商业模式,通过向第三方影院提供技术和内容,避免了影院运营和电影制作的直接成本。
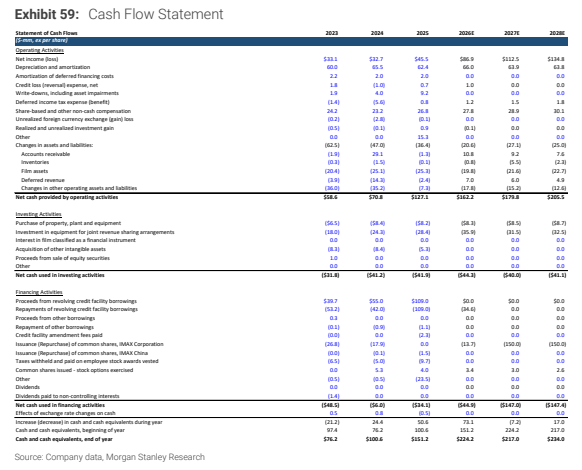
- 2026-2028年自由现金流转化率预计将超过50%,支持更积极的股东资本回报。
- IMAX业务全球多元化,北美占比约40%,中国占比约25%,世界其他地区占比约35%。
- 高端格式影院具有显著的票价溢价,AMC Lincoln Square的IMAX票价较标准票价高出约36%。
论述逻辑
- 全球影院需求向高端化转型 -> IMAX品牌与技术优势提升 -> 影院网络扩张与内容片单增加 -> 票房收入增长与高利润率 -> 强劲的EBITDA与自由现金流 -> 驱动公司估值提升与股东回报。
关键展望
- 预计2026-2028年收入复合年增长率约为11%,增量利润率约为70%。
- 主要风险包括:明年面临高基数挑战(The Odyssey)、影片排期与表现不确定性、安装限制、中国市场片单可见度有限以及估值偏高。
推荐标的
- IMAX Corp (IMAX.N): 首次覆盖,给予增持(Overweight)评级,目标价63美元。
- Cinemark Holdings, Inc. (CNK.N): 评级下调至等权重(Equal-weight),目标价从42美元下调至40美元。
关键图表
图1. 剔除每年票房排名第一的电影后,我们预测2027年“核心”票房/银幕增长率约为11%,与疫情后历史水平一致。尽管《奥德赛》面临严峻的同比基数,但这为整体票房的同比持续增长铺平了道路
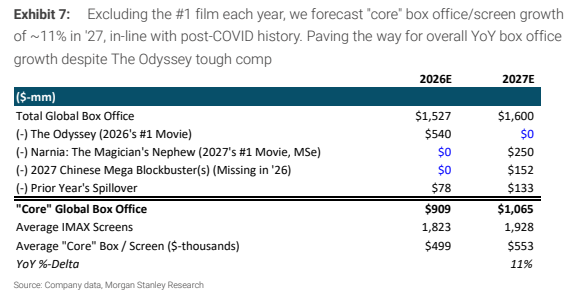
图2. 强劲的储备订单给予我们信心。储备订单(单位)
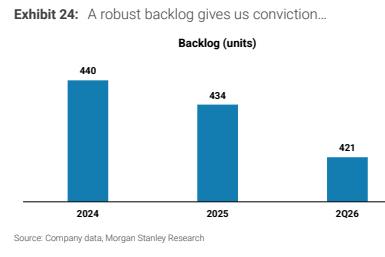
图3. 票房与调整后EBITDA增长(百万美元)
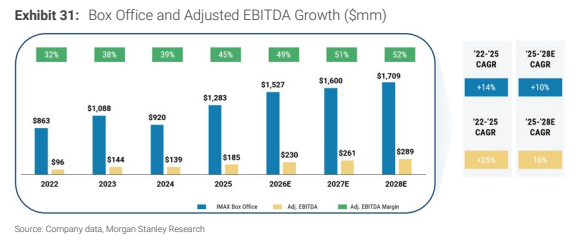
图4. 各业务板块收入占比(%)
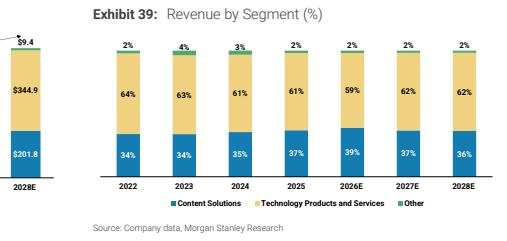
图5. 调整后市盈率历史走势
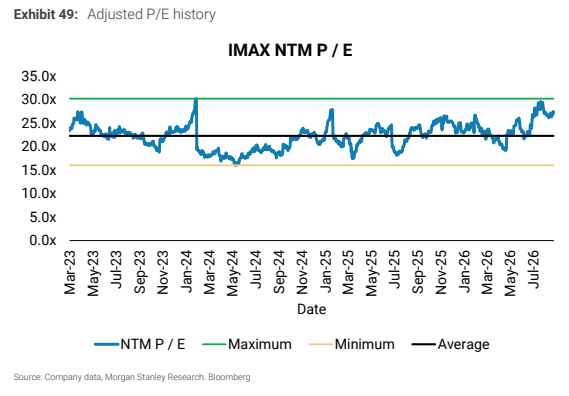
图6. 现金流量表