广发证券 周末五分钟全知道(9月第3期):“持币过节”还是“持股过节”?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告基于2011-2025年(剔除2024年“924”)的统计,回答A股国庆长假前“持币过节”还是“持股过节”的问题。 历史规律显示,节前1-2周全A成交量缩量25%-30%,节后一周基本恢复;wind全A、创业板指、中证1000等主要宽基节前1-2周承压、节前2个交易日企稳、节后第一周反弹上涨。 过去15年中有13年节后收盘价较节前低点反弹2%以上,节前逢低布局的胜率超过80%,创业板指该胜率为14年/15年、超过90%,科创50则受独立产业周期影响节前涨跌各半。 板块层面,TMT节后一周跑赢全A的概率为73%、平均超额收益0.7%,行业居前的是计算机、农业、纺织服装、化工。 对照26年,市场自7月高点缩量50%后量能企稳,对美联储年内加息预期、AI产业进展分歧等负面因素定价已较充分,预计26年国庆假期消息面大概率平稳,节前剩余三个交易日进一步减仓的必要性不强。 10月份市场有望逐步回归景气定价,节前最后一周若成长风格再调整,则为Q4提供布局机遇。 配置上维持优先关注三季报高景气的AI产业链以及非AI领域细分α(医药、航运、船舶、出口链个别环节等),红利板块仍有胜率但预期回报空间不如630。
主要观点
- 成交量的日历效应:长假之前1-2周全A交易量缩量25%-30%,节后一周基本恢复至缩量前水平,主因投资者担心假期海外不确定性、杠杆资金按自然日支付融资利息而减仓。
- 宽基指数的日历效应:wind全A、创业板指、中证1000等大多指数节前1-2周表现较弱,节前2个交易日企稳,节后第一周反弹上涨。
- 节前逢低布局的胜率超过80%:过去15年中有13年节后收盘价较节前低点反弹2%以上(若不考虑24年924则有12年)。
- 创业板指节后收盘价较节前低点反弹2%的胜率为14年/15年、超过90%,规律强于wind全A。
- 科创50受独立产业周期影响、表现更独立,节前上涨/下跌概率各半、规律不明显,但节前一周、节后一周平均收益率整体偏强。
- 节后第一周是反弹概率最大的时间窗口,TMT跑赢大盘的概率为73%、周度平均超额收益为0.7%,在主要风格中最高;中证红利节后第一周跑赢概率仅20%。
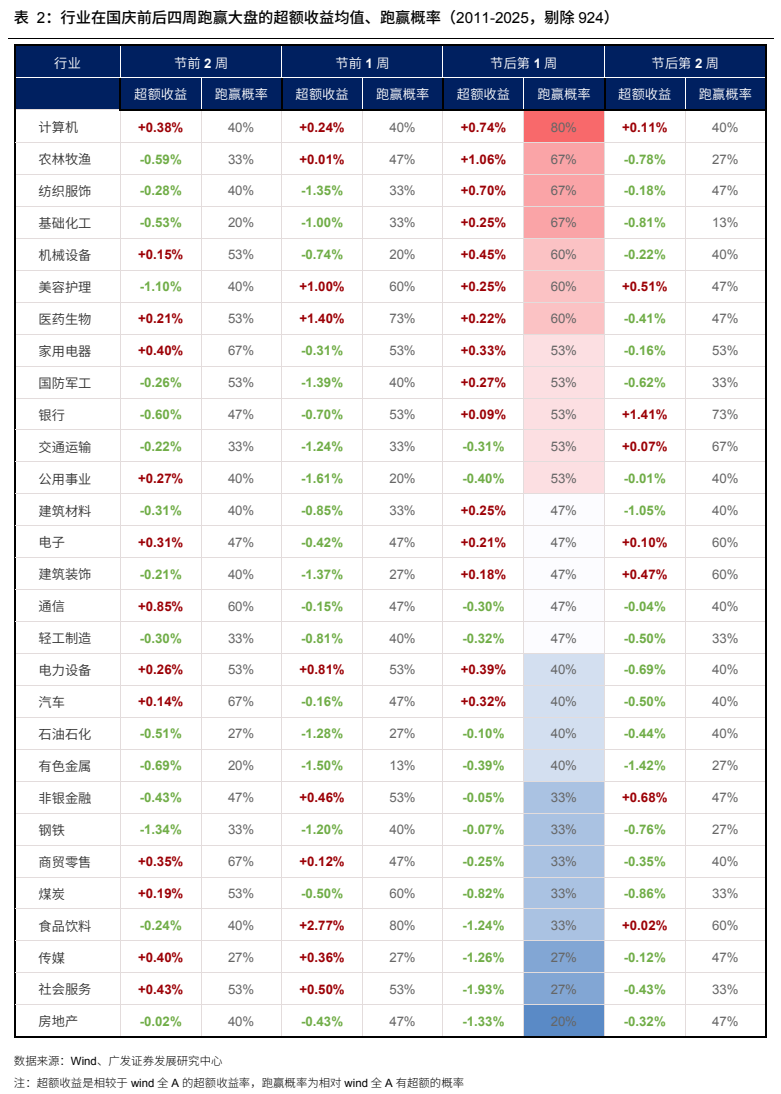
- 行业层面无明显风格特征,兼顾超额收益均值与跑赢概率,居前的行业是计算机(节后第一周超额+0.74%、跑赢概率80%)、农林牧渔、纺织服饰、基础化工等。
- 26年节前判断:节前剩余三个交易日进一步减仓的必要性不强,市场自7月高点缩量50%后量能有所企稳,节前最后一周成交清淡属正常,节后容易出现有效反弹。
- 节后表现主要受假期增量信息影响,26年假期之前对AI产业进展分歧、美联储年内加息预期等负面信息定价已较充分,中美元首会晤达成八点成果共识,预计假期期间海外预期有望维持稳定、消息面大概率平稳。
- 节后第一周TMT跑赢全A概率在主要风格指数中最高,结合今年风格表现,10月市场有望逐步回归景气定价,节前最后一周若成长风格再调整,则为Q4提供布局机遇(三季报景气优势+AI产业链系列催化)。
- 维持配置建议:优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等);红利板块目前仍有胜率,但预期回报空间不如630。
- 本周重要变化:上证综指本周下跌-0.60%,行业涨幅前三为房地产(2.28%)、煤炭(2.10%)、美容护理(1.75%);A股总体PE(TTM)降至20.70倍;融资融券余额26549.96亿元;央行公开市场净投放7875亿元、R007降至1.4263%;WTI本周跌7.87%至92.41美元;标普500上周涨1.21%收于7743.41点,日经225涨2.07%收于66364.20点。
论述逻辑
- 长假临近→投资者担心假期海外不确定性、杠杆资金需按自然日支付融资利息而减仓→节前1-2周全A成交量缩量25%-30%、主要宽基指数承压→节前最后2个交易日量价基本企稳→节后第一周反弹(15年中有13年节后收盘价较节前低点反弹2%以上、胜率超80%,创业板指14/15超90%)→结构上TMT节后一周跑赢概率73%最高,行业居前为计算机、农业、纺织服装、化工→对照26年:市场自7月高点缩量50%后量能企稳,且美联储加息预期、AI产业分歧等负面因素定价已充分,预计假期消息面大概率平稳→节前剩余三个交易日进一步减仓必要性不强、容易错过节后反弹→10月市场逐步回归景气定价,节前成长风格调整即提供Q4布局机遇→维持配置三季报高景气AI产业链及非AI细分α(医药、航运、船舶、出口链个别环节等)。
关键展望
- 若国庆假期之后成交量能够稳住或修复,意味着市场短期反弹的胜率在提高。
- 如果四季度A股盈利预测保持稳定,四季度进一步杀估值的概率较低;考虑到三季报景气优势及后续密集产业催化,预计10月有一轮值得参与的景气投资机遇。
- 下周公布数据重点:9月30日中国9月官方制造业PMI;10月1日欧元区8月失业率(季调)、日本第三季度短观大型制造业景气判断指数、美国9月26日初请失业金人数等。
- 风险提示:地缘冲突超预期使全球通胀上行压力超预期;海外通胀及美国经济韧性使全球流动性更快进入紧缩周期;国内稳增长力度不及预期使经济复苏乏力及市场风险偏好下挫。
推荐标的
- 报告未明确给出个股推荐标的;配置方向上维持:优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等);红利板块目前仍有胜率,但预期回报空间不如630。
关键图表
图1. 全 A 成交额在“国庆前后”的变动幅度(T 为国庆前最后交易日,2011-2025,剔除 2024 年“924”)
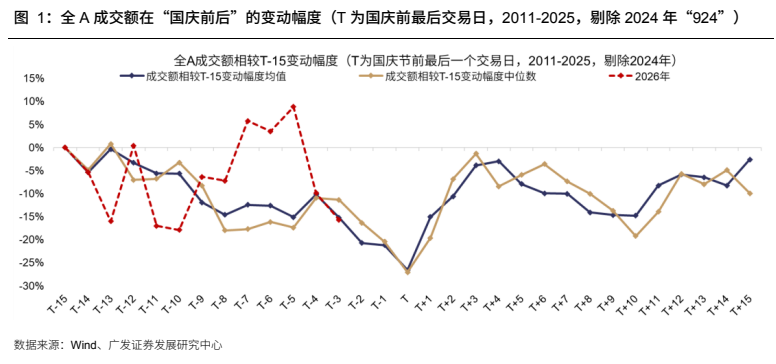
图2. 全 A 指数在“国庆前后”的走势(T 为国庆前最后交易日,2011-2025,剔除 2024 年“924”)
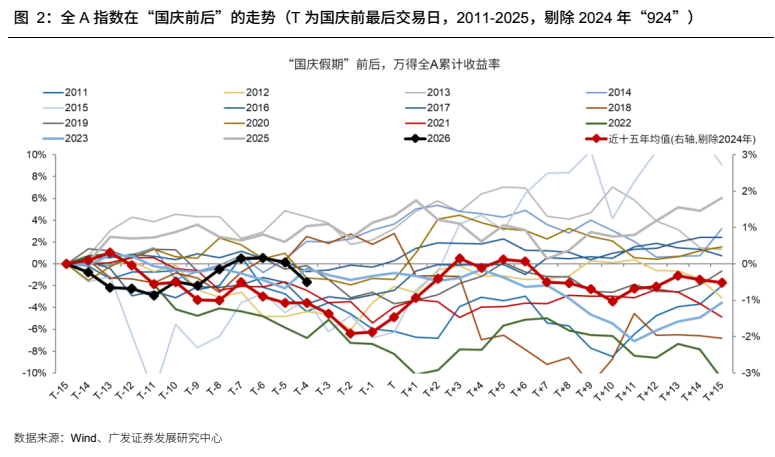
图3. wind 全 A 在国庆前后四周的收益率均值(节
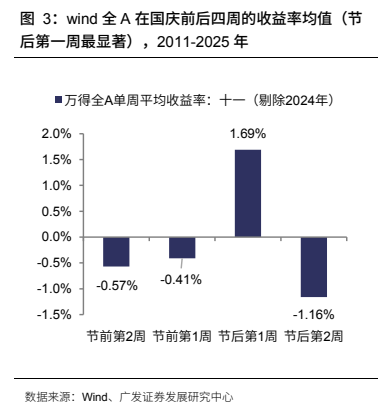
图4. wind 全 A 在国庆前后四周的上涨概率(节后第
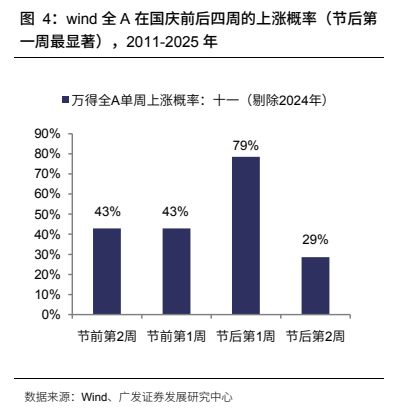
图5. 创业板指在“国庆前后”的走势(T 为国庆前最后交易日,2011-2025,剔除 2024 年“924”)
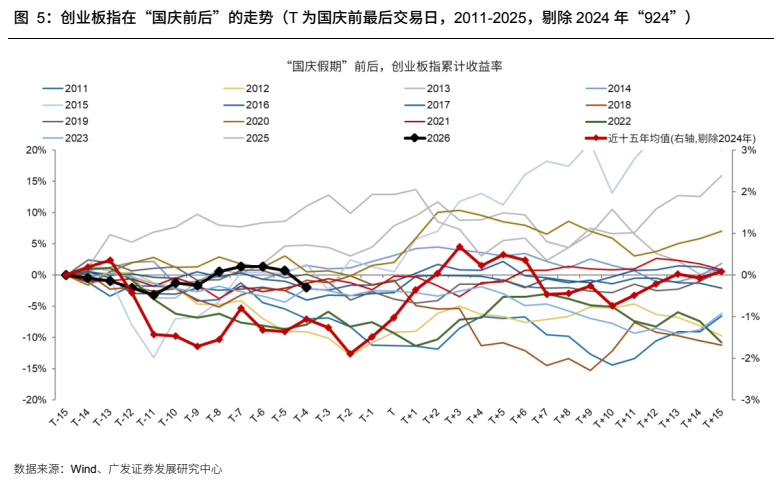
图6. 中证 1000 在“国庆前后”的走势(T 为国庆前最后交易日,2011-2025,剔除 2024 年“924”)
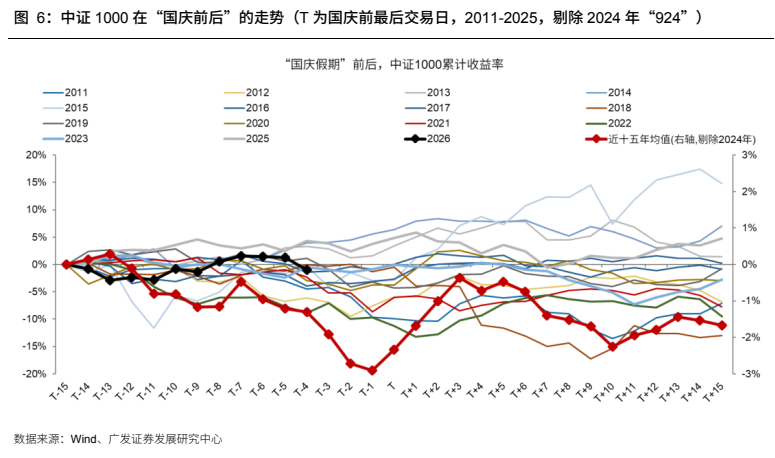
图7. 科创 50 在“国庆前后”的走势(T 为国庆前最后交易日,2011-2025,剔除 2024 年“924”)
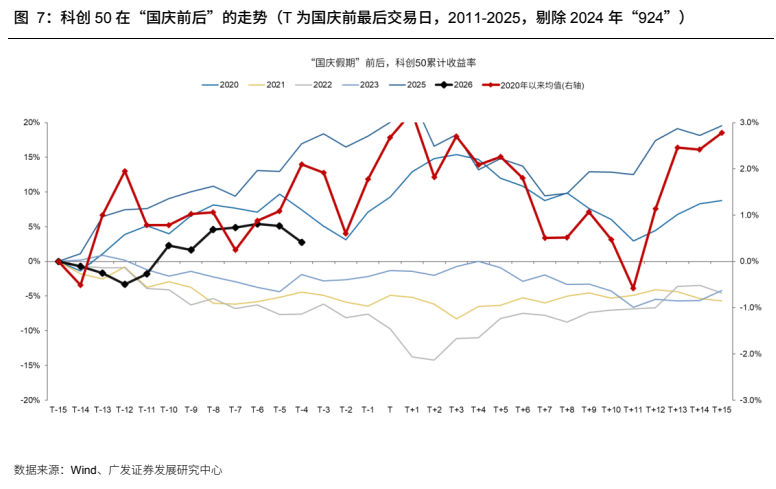
图8. 表 1: 不同风格板块在国庆前后四周跑赢大盘的超额收益均值、跑赢概率(2011-2025,剔除 924)
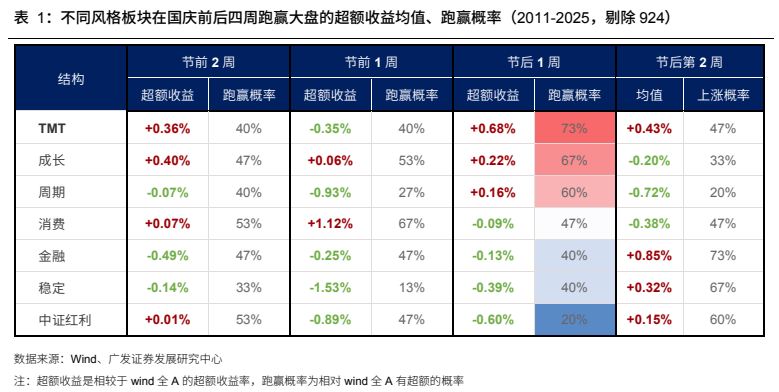
图9. 表 2: 行业在国庆前后四周跑赢大盘的超额收益均值、跑赢概率(2011-2025,剔除 924)