花旗 阿里巴巴集团(BABA 9988.HK)27财年第二季度预测前瞻:电商EBITA趋势向好且云业务强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗维持阿里巴巴买入(Buy)评级,并将 ADS/H 股目标价从 US$190/HK$189 上调至 US$193/HK$192。 基于 NBS 7/8 月线上商品销售 +3.3%/+2.2%,模型预计 9 月季度淘宝/天猫 GMV 同比低个位数(LSD)增长,对应同口径 CMR +1%、报告口径 CMR -5.0% YoY(降至 Rmb75.2bn)。 成本纪律与即时零售 UE 改善,支撑将 FY2Q27E 电商集团 EBITA 上调 3.6% 至 Rmb38.8bn(利润率 20.2%),即时零售亏损预计略低于 Rmb10bn。 受企业 AI 算力需求强劲驱动,云收入增速预测上调至 FY27-29E 的 54%/52%/44%(此前 51%/48%/42%),FY2Q27E 云收入预计加速至 +52% YoY 至 Rmb60.5bn、EBITA 利润率 12.5%;自 FY3Q27E 起,云经调整 EBITA 将完全自我覆盖 AI Labs 模型训练与应用投入,形成自我持续的 AI 投资周期。 整体预测 FY2Q27E 合并收入 Rmb268.1bn(+8.2% YoY)、non-GAAP 净利 Rmb26.4bn(9.9% 利润率,对比彭博一致预期 Rmb271.9bn/Rmb24.8bn),合并经调整 EBITA 同比 +190% 至 Rmb26.3bn,并预计业绩符合至略好于其预测,上行风险来自云收入与利润率。 SOTP 估值给出公允价值 US$463.8bn,对应 US$193/ADS 或 HK$192/H 股。
主要观点
- 维持 Buy 评级,ADS/H 股目标价上调至 US$193/HK$192(原 US$190/HK$189),核心理由是 AI/云变现加速、AI 经济自我持续与估值有吸引力。
- 电商收入端:以 NBS 7/8 月线上商品销售 +3.3%/+2.2% 为锚,预计 9 月季度淘宝/天猫 GMV 同比 LSD 增长,同口径 CMR +1%、报告口径 CMR -5.0% YoY,CMR 降至 Rmb75.2bn(-5% YoY,维持不变)。
- 电商盈利端:成本纪律与即时零售 UE 改善,FY2Q27E 电商集团 EBITA 上调 3.6% 至 Rmb38.8bn(20.2% 利润率);即时零售亏损预计略低于 Rmb10bn(收入 Rmb52.2bn),国际电商收入 Rmb26.95bn(-4% YoY)。
- 云业务上调:FY27-29E 云收入增速升至 54%/52%/44%(Rmb243.5bn/369.2bn/531.1bn,此前为 51%/48%/42%);FY2Q27E 云收入加速至 +52% YoY 至 Rmb60.5bn,云 EBITA Rmb7.57bn(12.5% 利润率)。
- 关键结构性判断:自 FY3Q27E(下一季度)起,云经调整 EBITA 将完全抵消 AI Labs 模型训练与投资成本,建立自我持续的 AI 投资周期。
- FY2Q27E 整体预测:合并收入 Rmb268.1bn(+8.2% YoY)、non-GAAP 净利 Rmb26.4bn(9.9% 利润率)对比彭博一致预期 Rmb271.9bn/Rmb24.8bn;电商集团收入 Rmb192.3bn,合并经调整 EBITA +190% YoY 至 Rmb26.3bn(9.8% 利润率),经调整 EBITDA Rmb41.4bn(15.4% 利润率)。
- 预测调整与资本开支:FY2Q27E 收入/non-GAAP 净利调整 -1.2%/+7.5%,FY27/28/29E 分别为 -1.2%/+6.0%、-0.4%/+3.2%、+0.3%/+4.2%;FY2027-29E 资本开支预测维持 Rmb257.7bn、Rmb283bn、Rmb282bn。
- 2026 云栖大会(Apsara)要点:CEO 吴泳铭认为 AI 正走向 ASI,机器思维目前仅占人类思维能力的 3%,有潜力扩展至全人类合计的 1,000 倍以上;阿里计划在未来迭代中开发 5-10T AI 模型,多模态仍是人机交互关键。
- 芯片进展:发布新 AI 芯片 Zhenwu V900,性能较 M890 高 3 倍、单集群最高支持 500,000 卡,预计 1Q27 进入量产(216GB 片上内存);Zhenwu 平台已服务逾 650 家客户,Lingjun 超节点 GP9A 支持 >2trn 参数模型(含 Qwen3.8-Max、Kimi K3)。
- AI 基础设施扩张:阿里云计划到 2032 年将 AI 基础设施扩展至 20GW,为 2022 年产能的 10 倍;尽管云收入加速,AI 供给仍是约束。
- SOTP 估值:电商 10x P/E(FY2027E 利润)、AI 云与计算服务 7.0x P/S(较全球同业 7.5x-12x 仍隐含折价)、AI Labs 与应用 5.0x P/S(较云倍数 30% 折价)、其他业务 0.2x P/S、净现金 30% 折让,合计公允价值 US$463.8bn,对应 US$193/ADS 或 HK$192/H 股。
- 投资逻辑与风险:阿里被视为拥有 T-Head 芯片—云基础设施—Qwen 模型—代理商务应用的全栈 AI 生态核心持仓;下行风险包括新零售执行、投资支出与利润率压力、流量与线上 GMV 放缓、并购整合、中美及全球经济拖累、商户质量与诚信监管风险。
论述逻辑
- 数据起点:NBS 7/8 月线上商品销售 +3.3%/+2.2% → 推得 9 月季度淘宝/天猫 GMV 同比 LSD → 同口径 CMR +1%、报告口径 CMR -5.0% YoY → 电商收入端趋稳、CMR 降幅可控。
- 成本纪律 + 即时零售 UE 改善 → FY2Q27E 电商集团 EBITA 上调 3.6% 至 Rmb38.8bn(20.2% 利润率)→ 电商 EBITA 趋势向好的结论成立。
- 企业 AI 算力需求强劲(云栖大会:AI 基础设施 2032 年扩至 20GW、V900 性能 3 倍于 M890)→ 云收入增速上调至 FY27-29E 54%/52%/44% → 叠加利润率更快爬坡,自 FY3Q27E 起云经调整 EBITA 完全覆盖 AI Labs 投入 → 形成自我持续的 AI 投资周期。
- 汇总修订后的分部估值(电商 10x P/E、云 7.0x P/S、AI Labs 5.0x P/S、其他 0.2x P/S、净现金 30% 折让)→ SOTP 公允价值 US$463.8bn → 目标价上调至 US$193/HK$192 并维持 Buy。
关键展望
- 业绩验证点:预计 FY2Q27E 业绩符合至略好于花旗预测,上行风险来自云收入与云利润率。
- 时间窗口:FY3Q27E(下一季度)起云经调整 EBITA 完全自我覆盖 AI Labs 模型训练与应用投入,此后建立自我持续的 AI 投资周期。
- 产品与产能节点:Zhenwu V900 预计 1Q27 进入量产(性能约为 M890 的 3 倍、216GB 片上内存);阿里云 AI 基础设施目标 2032 年达 20GW(为 2022 年产能的 10 倍)。
- 模型路线图:阿里计划在未来迭代中开发 5-10T AI 模型,以完成更复杂和长程任务;机器思维有潜力扩展至全人类合计的 1,000 倍以上。
- 风险清单:新零售战略执行不力、投资支出与利润率压力恶化于预期、用户流量与线上 GMV 放缓及品牌商家吸引力下降、新收购实体整合风险、中国及全球经济放缓与中美贸易争端、商户产品质量与诚信监管风险。
推荐标的
- 阿里巴巴集团(BABA/9988.HK):评级 1 = Buy(维持不变,nc),目标价 ADS US$193.00(原 US$190.00)、H 股 HK$192.00(原 HK$189.00);现价 US$107.00 / HK$105.40,预期股价回报(ESPR)80.4%(ADS)/ 82.2%(H 股),预期总回报(ETR)82.2% / 84.0%;理由为 AI/云变现加速、AI 经济自我持续、估值有吸引力。
- 投资策略理由(H 股与 N 股均为 Buy):在中国 C2C 与 B2C 合计 80% 市场份额的领先电商生态、变现率仍有上行潜力、跨平台大数据与阿里云基础设施协同、中国下沉市场及全球增长机会。
关键图表
图1. 年初至今实物商品、食品、服装及家电的同比增长率%

图2. 淘宝月活跃用户数(MAU)

图3. 淘宝日活跃用户数(DAU)

图4. 淘宝使用时长

图5. 淘宝每MAU平均使用时长

图6. 阿里云通义千问2026年主要里程碑与成就

图7. 盈利预测调整

图8. 盈利预测调整

图9. 阿里云年度收入预测(百万元人民币)
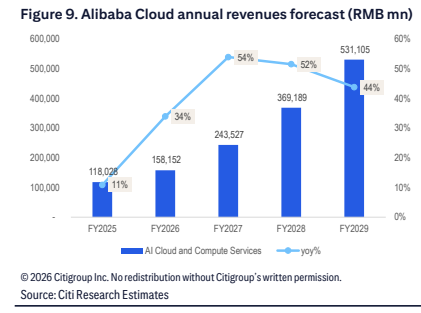
图10. 阿里巴巴年度资本开支预测(百万元人民币)

图11. 最后报告年份 当前财年 下一财年
