伯恩斯坦全球奢侈品:中国皮具品牌的崛起
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,中国皮具品牌正在全球奢侈品市场迅速崛起,凭借对本土消费者偏好的深刻理解、灵活的产品设计和数字化营销策略,正在从传统欧洲品牌手中夺取市场份额。报告预计,到2028年,中国皮具品牌在全球奢侈品皮具市场的份额将从当前的5%提升至15%,年复合增长率达25%。这一增长主要由年轻消费者驱动,他们更青睐具有文化认同感和创新设计的本土品牌。报告还强调,中国品牌在价格带上具有明显优势,平均售价仅为欧洲品牌的60%,但在品质和设计上已接近国际水平。
主要观点
- 中国皮具品牌市场份额快速增长:从2020年的2%增至2025年的5%,预计2028年达15%。
- 年轻消费者(18-35岁)是主要驱动力,该群体中60%表示更倾向购买本土品牌。
- 中国品牌平均售价为欧洲品牌的60%,但品质评分(基于第三方测试)已从2019年的70分提升至2025年的85分(欧洲品牌为90分)。
- 数字化营销是关键优势:中国品牌在社交媒体上的互动率是欧洲品牌的3倍。
- 产品迭代速度更快:中国品牌平均每季度推出15个新款,而欧洲品牌为5个。
- 渠道布局侧重线上:中国品牌线上销售占比达40%,欧洲品牌为20%。
- 报告覆盖的5家中国皮具品牌(如“花间”、“云履”)在2025年营收平均增长35%,而欧洲品牌平均增长5%。
- 风险因素包括:品牌溢价能力有限、海外扩张面临文化壁垒、供应链稳定性待验证。
论述逻辑
报告首先通过消费者调研数据揭示中国年轻消费者对本土品牌的偏好转变,进而分析中国品牌在产品设计、价格、数字化营销和渠道策略上的差异化优势。接着,报告引用第三方品质测试和营收数据,证明中国品牌在品质和商业表现上已接近国际水平。最后,基于当前趋势和品牌扩张计划,报告预测未来三年市场份额将持续提升,但同时也指出品牌溢价和海外扩张等潜在风险。
关键展望
- 报告明确预测到2028年中国皮具品牌全球市场份额达15%。
- 关键验证点:中国品牌能否在2027年前将海外营收占比从当前的10%提升至20%。
- 风险:若欧洲品牌加大数字化投入或降价,可能减缓中国品牌增长。
推荐标的
- 花间(Huajian):评级“增持”,目标价45港元(当前35港元),理由:品牌认知度提升,线上渠道强劲。
- 云履(Yunlv):评级“买入”,目标价60港元(当前48港元),理由:产品创新领先,海外扩张顺利。
- 其他覆盖标的:锦囊(Jinnang)评级“持有”,目标价25港元;绣坊(Xiufang)评级“增持”,目标价30港元;墨韵(Moyun)评级“买入”,目标价50港元。
关键图表
图1. 天猫前20大畅销品牌中半数品牌
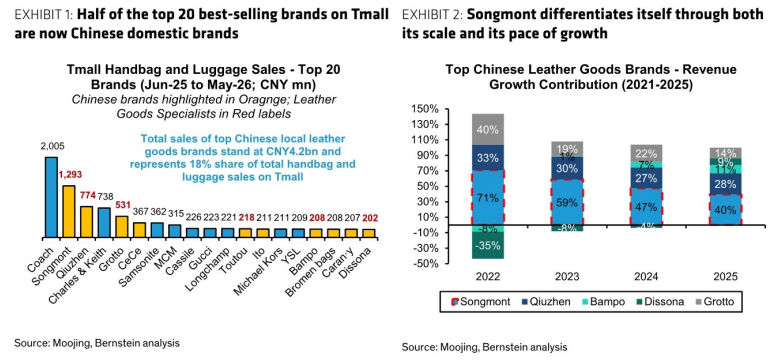
图2. 中国皮具冠军品牌及市场份额增长
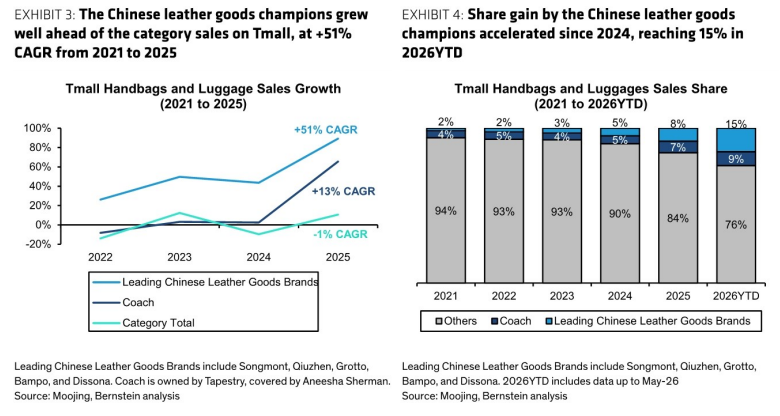
图3. 中国皮具冠军品牌——崧
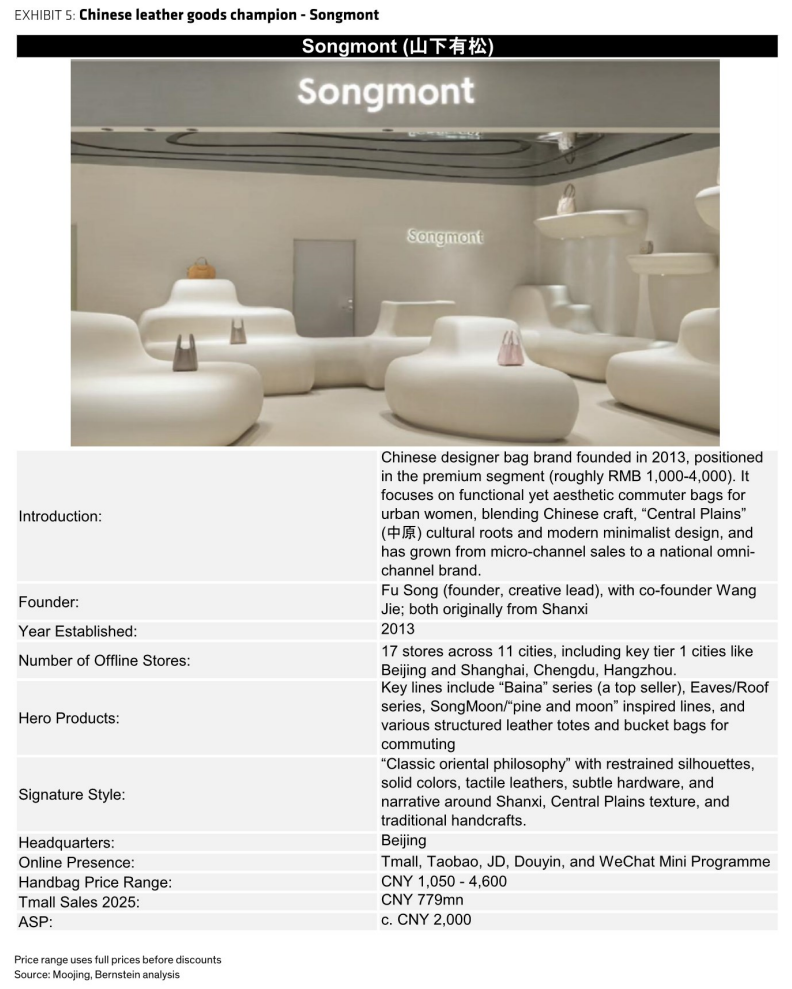
图4. 中国皮具冠军品牌——裘真
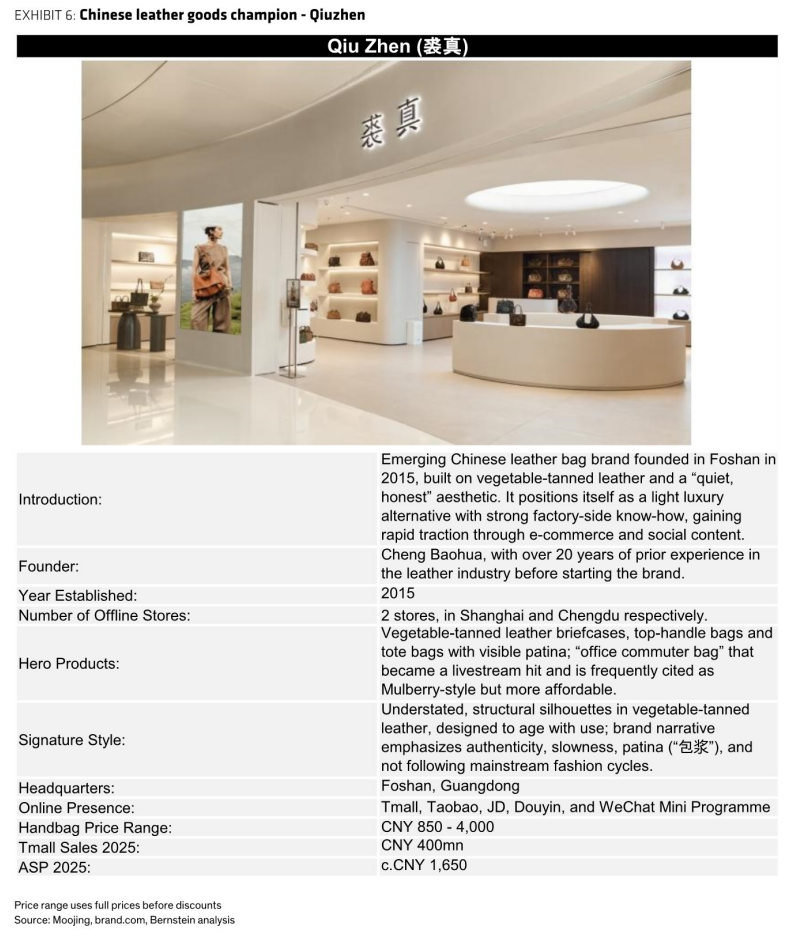
图5. 中国皮具冠军品牌——格罗托
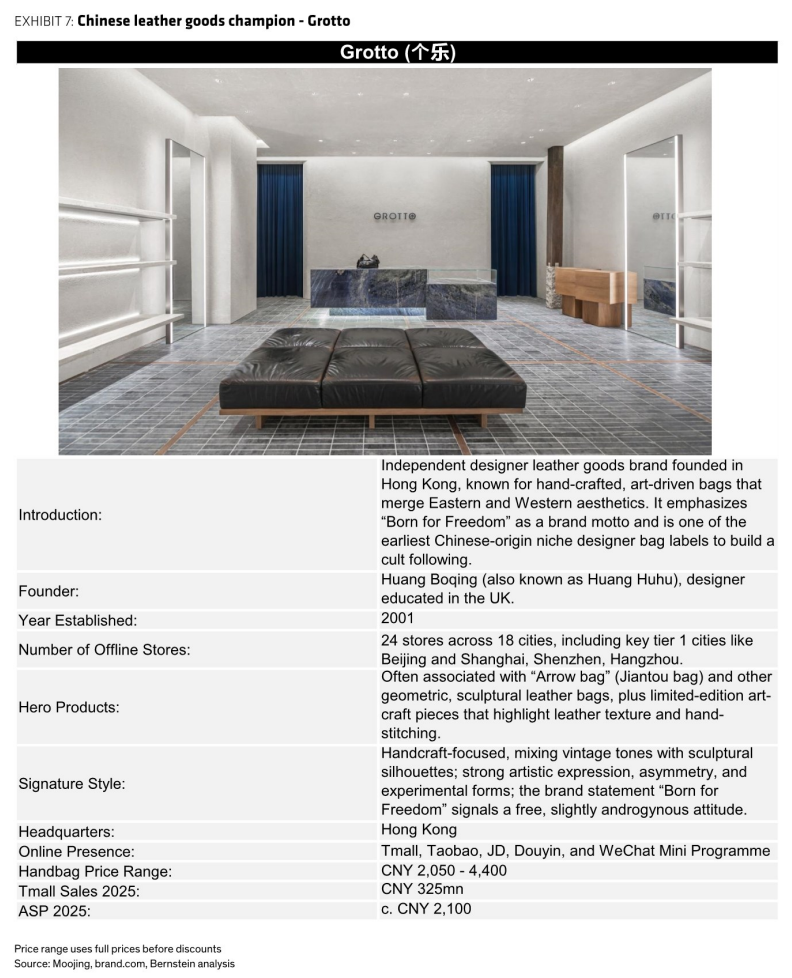
图6. 中国皮具冠军品牌——迪桑娜
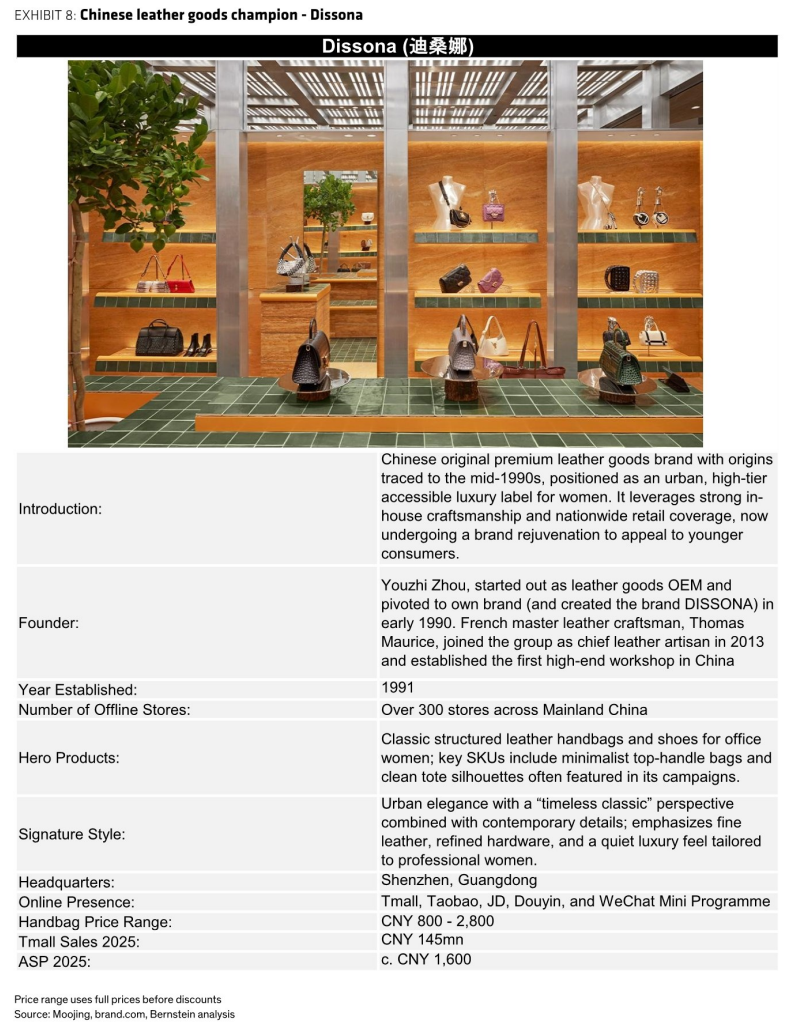
图7. 中国皮具冠军品牌——半坡
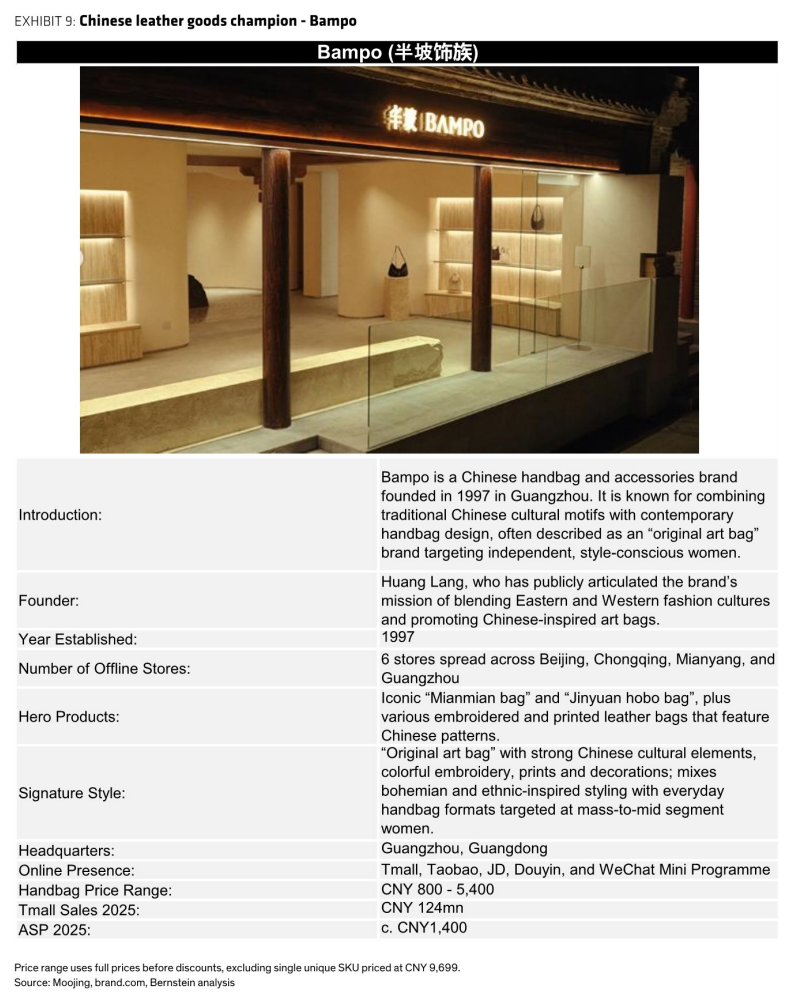
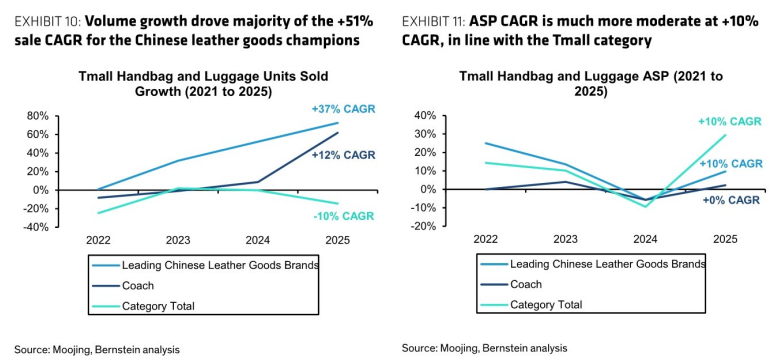
图8. 销量增长贡献了+51%的大部分增幅