伯恩斯坦:SAP SE:评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2026年7月13日发布报告,维持SAP的“跑赢大盘”评级,目标价276欧元。报告认为SAP的2Q26业绩将强化S/4迁移的持久性,并预计云积压(CCB)增长可持续在24-25%左右。伯恩斯坦估计仅约55%的ECC安装基础已迁移至S/4,剩余转换机会巨大。报告预测2Q26营收99.15亿欧元(同比+12%),云订阅收入63.38亿欧元(同比+25%),非IFRS营业利润29.3亿欧元(利润率29.6%),均略高于Visible Alpha共识。关键辩论在于CCB增长能否维持中20%水平,以及AI是迁移加速器还是独立收入故事。
主要观点
- 伯恩斯坦维持SAP“跑赢大盘”评级,目标价276欧元,基于2Q26预览和S/4迁移前景。
- 预计2Q26总营收99.15亿欧元(同比+12%),高于共识98.32亿欧元。
- 云订阅收入预计63.38亿欧元(同比+25%),高于共识62.39亿欧元。
- 非IFRS营业利润预计29.3亿欧元(利润率29.6%),高于共识28.92亿欧元。
- 非IFRS每股收益预计1.84欧元(同比+23%),高于共识1.75欧元。
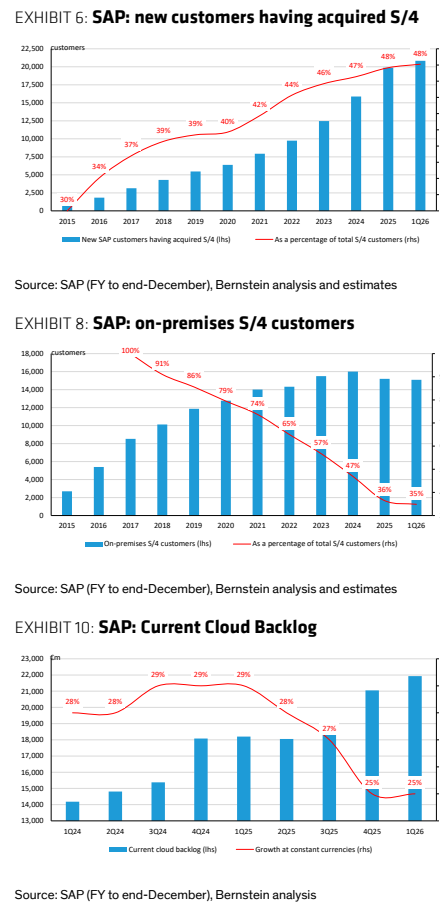
- 关键指标CCB增长:1Q26为25% cc,共识预计2Q26为24% cc,伯恩斯坦认为可维持中20%水平。
- S/4迁移进度:仅约55%的ECC安装基础已迁移,剩余机会巨大,支持云收入增长至FY27。
- AI被视为迁移加速器而非独立收入来源,SAP的嵌入式AI策略、Business Data Cloud和收购Reltio、Dremio支持云采用。
- 预计SAP将重申FY26指引:云收入258-262亿欧元(+23-25% cc),云和软件收入363-368亿欧元(+12-13% cc),营业利润119-123亿欧元(+14-18% cc),自由现金流约100亿欧元。
- 两个因素曾负面影响CCB:政府合同含提前退出条款(收入仍将确认),以及4Q25大合同因较长 rollout 延迟收入确认。
- 关键辩论包括CCB增长可持续性、AI变现、FY26指引可信度、利润率扩张、Business Data Cloud潜力及股价疲软是否为买入机会。
论述逻辑
报告从SAP 2Q26业绩预览出发,认为云收入增长由S/4迁移驱动,而迁移进度仅55%表明增长空间充足。CCB增长是核心指标,伯恩斯坦预计稳定在24-25% cc,足以支撑FY26指引。AI虽非直接收入来源,但通过嵌入ERP加速迁移。报告对比伯恩斯坦与共识估计,显示略高于共识,并分析两个一次性因素对CCB的负面影响已消化。最后通过牛熊辩论,强调CCB增长若维持24-25% cc则强化看涨逻辑,若降至22-23% cc则引发担忧。
关键展望
报告明确提及的验证点:2Q26业绩将于7月23日公布;CCB增长是否维持在24-25% cc;Cloud ERP增长是否接近30% cc;管理层对2H26管线的信心;FY26指引是否重申。风险包括:CCB增长低于23% cc、销售周期延长、大单延迟、管理层谨慎评论。报告未明确给出未来时间窗口或目标价调整。
推荐标的
- SAP SE (SAP.GR):评级“跑赢大盘”,目标价276欧元,当前收盘价138.44欧元,潜在上涨99%。理由:S/4迁移持续、云增长稳健、AI加速采用。
关键图表
图1. SAP:2026年第二季度业绩预览——伯恩斯坦与Visible Alpha一致预期(百万欧元,2025年第二季度,2026年预期)
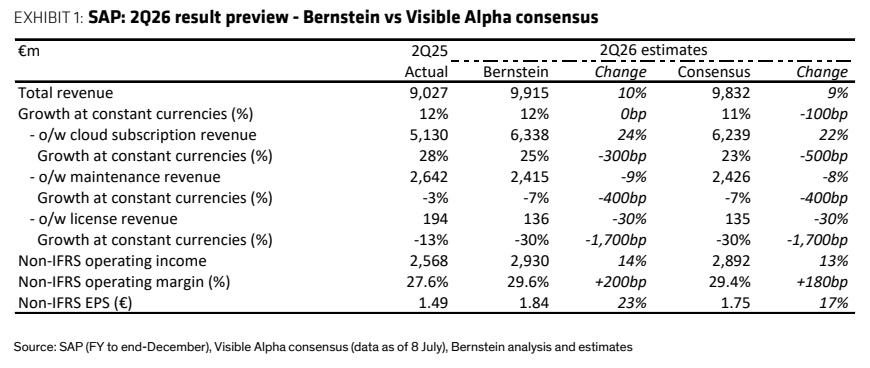
图2. SAP:2026财年展望——伯恩斯坦与Visible Alpha一致预期,SAP在2026年第一季度末的2026财年指引,2026年第二季度前Visible Alpha一致预期,伯恩斯坦
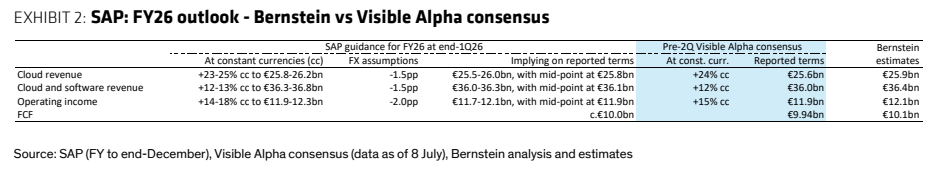
图3. 基础已迁移,留下巨大的转换机会
图4. 支持截止日期(图表4和图表5)。对于许多
图5. SAP:商业AI平台
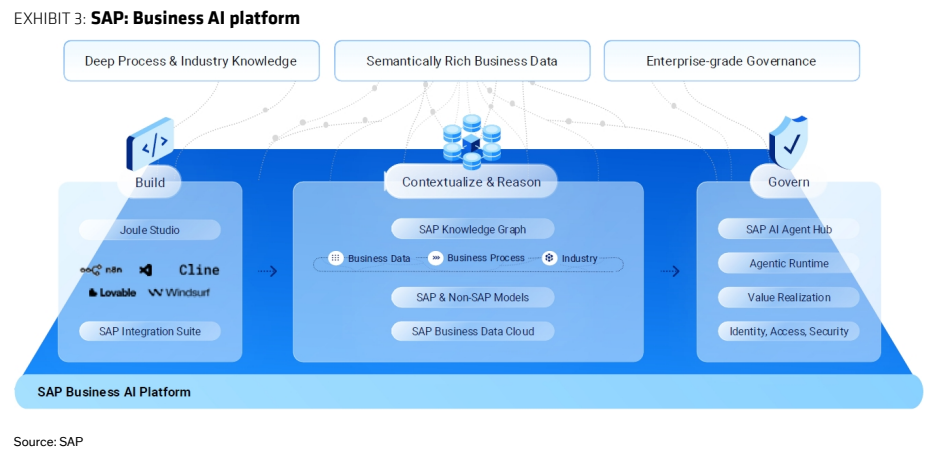
图6. SAP:新增S/4客户总数
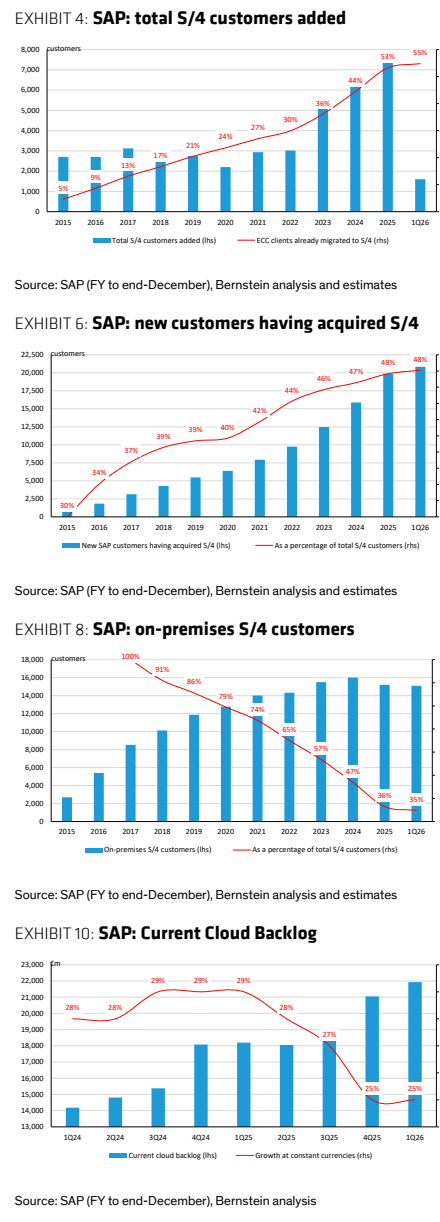
图7. SAP:待迁移至S/4的ECC客户
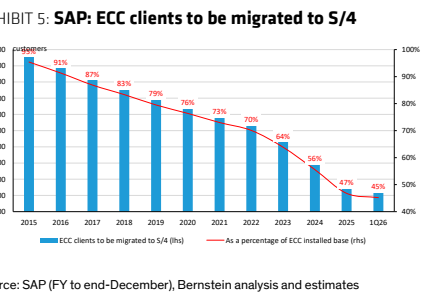
图8. SAP:已获得S/4的新客户