瑞银 亚洲种植园与贸易商行业:对印度尼西亚土地改革法案草案的初步看法
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银 First Read 快评指出,印度尼西亚土地改革法案草案已进入定稿阶段,拟设立直属于总统的土地改革机构,赋予其界定改革区域、化解土地冲突、指定再分配土地及发布有约束力决定等广泛权力;相比现行依赖多个部委与机构的框架,法案集中了权力,并使社区、农民及 adat 传统土地主张获得显著更高的法律效力。 瑞银认为影响主要落在土地权属安全而非种植园运营,法案并未提出全面土地国有化或自动撤销 HGU。 核心风险包括:涉及土地冲突、社区重叠主张、闲置土地或超过未来所有权上限的土地可能被再分配;HGU 持有者在许可授予、续期或转换时提供至少 20% 特许区面积用于 plasma/土地改革的要求被纳入国家框架;未履约公司须在新机构成立后一年内补足,否则可能须将相关 HGU 区域约 20% 的利润再分配给周边社区(利润计算方式未详细说明)。 政府拟引入集团层面土地持有面积上限但门槛尚未确定,且目前无条款要求种植园集团剥离土地、重组持股或缩减土地储备。 在法案获批前,预计对马来西亚种植商短期运营影响有限,中期风险来自潜在重叠冲突及 20% plasma 合规要求。 覆盖公司中 KLKK 对印尼种植面积的敞口最高(约 57-58%),其后为 SDGU(约 31%)与 IOIB(约 13%)。 瑞银基于 2027E CPO 价格上行的预期重申板块正面观点,马来西亚种植商中首选 SDGU 与 IOIB。
主要观点
- 印尼土地改革法案草案进入定稿阶段,拟设立直属于总统的土地改革机构,赋予其界定改革区域、化解土地冲突、指定再分配土地及发布有约束力决定的广泛权力。
- 相比依赖多个部委与机构的现行框架,法案集中权力,并使社区、农民及 adat 传统土地主张获得显著更高的法律效力。
- 对棕榈油种植商的影响主要在于土地权属安全而非种植园运营;法案并未提出全面土地国有化或自动撤销 HGU。
- 潜在关键风险之一:涉及土地冲突、社区重叠主张、闲置土地或被视为超过未来所有权上限的土地,可能被纳入再分配。
- 法案将 HGU 持有者在许可授予、续期或转换过程中提供至少 20% 特许区面积用于 plasma/土地改革用途的既有要求,纳入国家土地改革框架。
- 尚未履行该义务的公司须在新机构成立后一年内补足;不合规可能触发将相关 HGU 区域所产生约 20% 的利润通过该机构再分配给周边社区,但利润如何计算未详细说明。
- 政府计划引入可能的集团层面土地持有面积上限,但实际门槛尚未确定;法案重申防止土地所有权过度集中,尤其是通过土地改革程序分配的土地。
- 目前没有条款要求种植园集团剥离土地、重组公司持股或缩减现有土地储备;草案更强调提供土地本身,未明确认可替代履约机制,相关细节有待未来实施条例。
- 在法案进一步细节与批准落地前,预计对马来西亚种植商的运营影响有限;中期风险来自潜在重叠冲突以及对 20% plasma 要求的合规。
- 覆盖公司中 KLKK 对印尼种植面积的敞口最高(约 57-58%),其次为 SDGU(约 31%)和 IOIB(约 13%)。
- 瑞银基于对 2027E CPO 价格上行的预期,重申对 CPO 板块的正面观点,马来西亚种植商中首选 SDGU 与 IOIB。
论述逻辑
- 法案草案进入定稿阶段 → 设立直属于总统、权力广泛的土地改革机构,取代现行多部门分散框架 → 社区、农民及 adat 传统土地主张获得更高法律效力 → 风险聚焦土地权属与 plasma 合规:冲突/闲置/超限土地可能被再分配,20% plasma 要求入法,未履约者须在新机构成立后一年内补足,否则约 20% 相关利润须再分配 → 但法案并无全面国有化、自动撤销 HGU 或强制剥离土地/缩减土地储备条款,土地持有上限门槛未定 → 因此短期对马来西亚种植商运营影响有限,中期风险为重叠冲突与 20% plasma 合规 → 按印尼种植面积敞口排序 KLKK(约 57-58%)>SDGU(约 31%)>IOIB(约 13%)→ 叠加对 2027E CPO 价格上行的预期 → 重申 CPO 板块正面,首选 SDGU 与 IOIB。
关键展望
- 法案批准与实施条例落地是后续关键验证点:土地持有上限门槛、利润计算方式及替代履约机制等细节均有待未来实施条例明确。
- 合规时间窗口明确:未履行 20% plasma 义务的公司须在新机构成立后一年内补足,不合规可能触发约 20% 利润再分配义务。
- 中期风险点:潜在重叠冲突以及对 20% plasma 合规要求的履行。
- 价格路径展望:瑞银预期 CPO 价格进入 2027E 后上行,并据此维持板块正面观点。
推荐标的
- SDGU:马来西亚种植商首选(top pick)之一,印尼种植面积敞口约 31%;报告未给出评级或目标价。
- IOIB:马来西亚种植商首选(top pick)之一,印尼种植面积敞口约 13%;报告未给出评级或目标价。
- KLKK:覆盖公司中对印尼种植面积敞口最高(约 57-58%);报告未给出评级或目标价。
关键图表
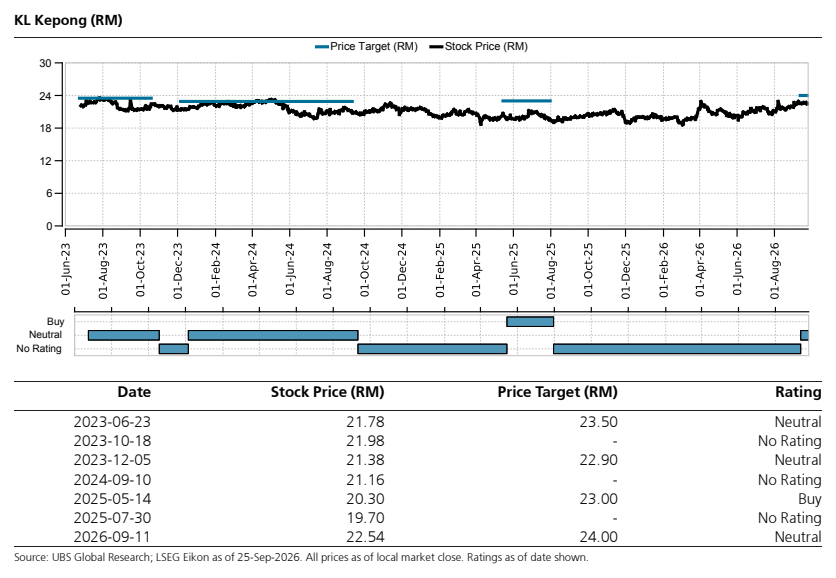
图1. KL Kepong(马来西亚林吉特)