华鲁恒升(600426)深度报告:低成本煤化工典范,周期底部蓄势成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
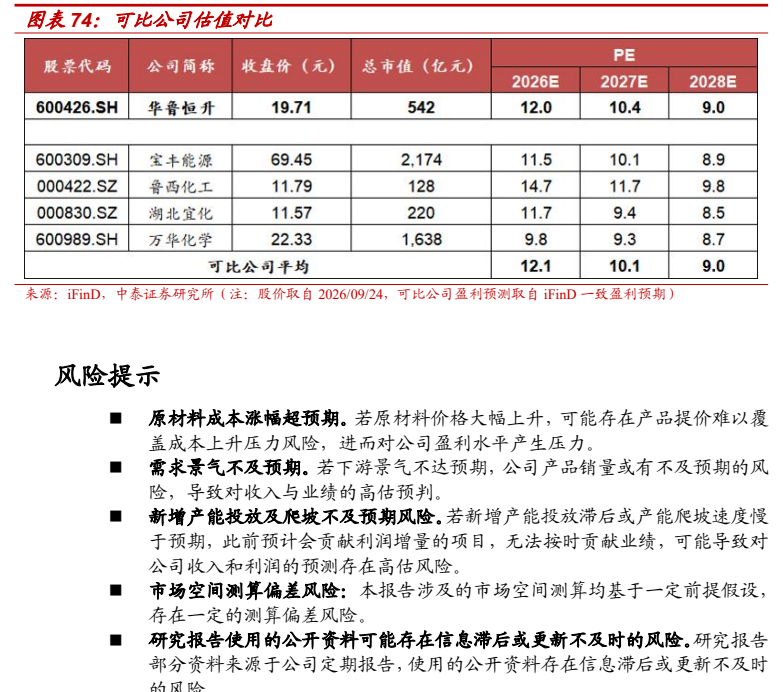
华鲁恒升是国内现代煤化工龙头,以洁净煤气化技术为核心构建“一头多线”柔性多联产体系,吨氨成本1365元/吨为20家样本煤化工企业最低,测算2025年尿素生产成本约860元/吨,期间费用率长期处于3%-5%的行业低位,2025年人均创收510.6万元、人均创利53.7万元领跑行业。 尿素方面,26年1-7月我国尿素累计出口90.7万吨、同比+40.7%,26年6月出口指导价取消有望释放盈利弹性;截至26年9月22日国内尿素价格/价差为1774/604元/吨、价差处2017年以来0.4%分位,公司拥有德州155万吨+荆州152万吨产能,+75万吨置换项目预计27H1投产后总产能超380万吨。 新能源新材料板块多点布局:草酸国内份额约44.6%居行业第一,DMC年产能60万吨居全国首位、电子级纯度稳定在99.995%以上,己内酰胺&PA6在“反内卷”限产下26H1开工率降至70.7%/73.5%、供给收缩有望支撑价格回升,己二酸产能52.66万吨、份额12.9%居全国第二。 醋酸拥有德州50万吨+荆州100万吨合计150万吨产能、市场份额9.6%行业第一,有机胺(DMF)产能全球第一且行业未来两年暂无新增产能。 中泰证券预计公司2026-2028年营业收入335.3/353.1/370.7亿元,归母净利润45.1/52.0/60.3亿元,同比+35.9%/15.5%/15.9%,对应PE 12.0/10.4/9.0x,维持“买入”评级。
主要观点
- 低成本煤气化平台构筑核心护城河:吨氨成本1365元/吨为样本煤化工企业最低,测算2025年尿素生产成本约860元/吨、处行业成本曲线左侧;25年8月启动新一轮气化平台改造,预计完成后综合能耗再降约5%
- “一头多线”柔性联产+极致经营效率:可根据市场需求灵活调整产品结构,期间费用率长期维持3%-5%的行业低位,2025年人均创收510.6万元、人均创利53.7万元领跑行业
- 尿素出口驱动价格回升:26年1-7月我国尿素累计出口90.7万吨、同比增长40.7%,26年6月出口指导价取消、企业可自主定价,出口价格有望修复
- 尿素价差处历史底部且公司持续扩产:截至26年9月22日国内尿素价格/价差1774/604元/吨,处2017年以来25.3%/0.4%分位;公司德州155万吨+荆州152万吨产能(份额约3.9%行业第二),+75万吨置换项目预计27H1投产、总产能将超380万吨
- 草酸受益磷酸铁锂需求爆发:2022-2025年国内需求量由23.2万吨增至49.3万吨、近3年复合增速28.6%;公司拥有50万吨产能、国内份额约44.6%稳居行业第一,2026年行业预计仅新增20万吨产能且仅6家规模化企业
- 己内酰胺&PA6“反内卷”限产收缩实际供给:26H1开工率降至70.7%/73.5%,较25年分别下降14.1pct/5.0pct,带动产量同比下滑4.0%/2.0%,有望支撑价格回升;公司现有产能30/20万吨并推进PA66高端新材料项目
- DMC需求受新能源及储能驱动:25年表观消费量165万吨、近4年复合增速33.1%;公司年产能60万吨、产能与市占率居全国首位,电子级纯度长期稳定在99.995%以上、直供头部电解液企业
- 醋酸市场份额行业第一:25年国内表观消费量974万吨、近7年CAGR为5.0%;公司德州50万吨+荆州100万吨合计150万吨产能、份额9.6%居行业第一,价格/价差4475/2621元/吨处2017年以来79.9%/72.3%分位、具备向上修复空间
- 有机胺(DMF)供需有望逐步转好:2025年底行业产能182万吨、开工率维持40%左右、未来两年暂无新增产能;公司德州33万吨+荆州15万吨产能为全球最大DMF制造企业,DMF价差5617/278元/吨处2017年以来55.6%/2.2%分位
- 己二酸产能释放趋缓、头部企业主导:行业CR5达71.0%;公司产能52.66万吨、国内份额约12.9%居全国第二,2025年开工率接近90%显著高于行业平均61%,2024年回收笑气超2万吨
- 双基地扩张打开成长空间:荆州二期年产20万吨BDO、16万吨NMP和3万吨PBAT一体化项目进入试生产,三期拟建30万吨/年TDI项目;PA66项目规划两套4万吨/年装置、一套20万吨/年己二酸装置及一套4.2万吨/年己二胺装置
- 盈利预测与评级:预计2026-2028年营业收入335.3/353.1/370.7亿元(同比+8.3%/5.3%/5.0%),归母净利润45.1/52.0/60.3亿元(同比+35.9%/15.5%/15.9%),对应PE 12.0/10.4/9.0x,维持“买入”评级
论述逻辑
- 洁净煤气化技术+多喷嘴水煤浆气化炉(有效气成分约85%、碳转化率98%以上)→ 吨氨成本1365元/吨行业最低并向尿素(测算2025年约860元/吨)等产品传导,叠加“一头多线”柔性联产与3%-5%期间费用率构筑成本护城河 → 主要产品价格价差处于历史底部(尿素价差处2017年以来0.4%分位)→ 出口驱动(26年1-7月尿素出口同比+40.7%、6月指导价取消)与行业“反内卷”限产(己内酰胺/PA6开工率下降、产量收缩)推动供需格局改善 → 叠加荆州基地产能释放与德州气化平台升级 → 预计2026-2028年归母净利润45.1/52.0/60.3亿元、同比+35.9%/15.5%/15.9%,对应PE 12.0/10.4/9.0x,维持“买入”评级
关键展望
- 尿素验证点:德州氨合成尿素置换项目(+75万吨)已获环评批复,预计2027年上半年投产、届时总产能将超过380万吨;26年6月出口指导价取消后出口价格有望修复
- 气化平台升级:25年8月启动气化平台升级改造项目、新建3台多喷嘴水煤浆加压气化炉,改造完成后预计综合能耗进一步降低约5%;2025年7月变压吸附提氢装置开车成功、可降低综合能耗15%以上
- 新材料项目节奏:PA66项目将建设两套4万吨/年PA66装置、一套20万吨/年己二酸装置及一套4.2万吨/年己二胺装置,其中己二酸装置已于2024年12月打通流程、进入试生产;荆州基地三期拟建30万吨/年TDI项目
- 价格价差修复窗口:尿素价差处2017年以来0.4%分位、报告判断供需格局有望改善下尿素价格有望温和回升;DMF价差处2.2%分位、价格价差有望进一步修复;醋酸价格价差处79.9%/72.3%分位、具备向上修复空间
- 关键价格假设:报告假设26-28年草酸价格增速为7%/5%/3%、DMC价格增速为10%/4%/3%
- 风险提示:原材料价格波动风险、需求不及预期风险、新增产能投放及爬坡不及预期风险、市场测算与信息来源偏差风险、研究报告使用资料更新不及时风险
推荐标的
- 华鲁恒升(600426.SH):买入(维持)。预计2026-2028年归母净利润45.1/52.0/60.3亿元,对应PE 12.0/10.4/9.0x;看好其行业领先煤气化平台构筑成本护城河、“一头多线”柔性多联产及荆州基地产能释放
- 可比公司:宝丰能源、鲁西化工、湖北宜化、万华化学,可比公司2026-2028年平均PE分别为12.1x/10.1x/9.0x(股价取自2026/09/24,盈利预测取自iFinD一致盈利预期)
关键图表
图1. 图表 1: 华鲁恒升公司历史沿革

图2. 图表 9: 煤气化商业装置的规模及特点

图3. 图表 14: 单吨尿素生产成本比较(2025 年度)
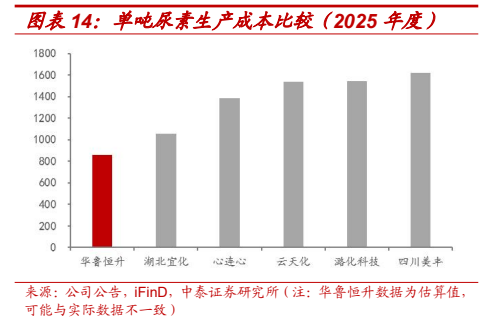
图4. 图表 18: 荆州基地核心产品产能情况(截至 2025 年底)
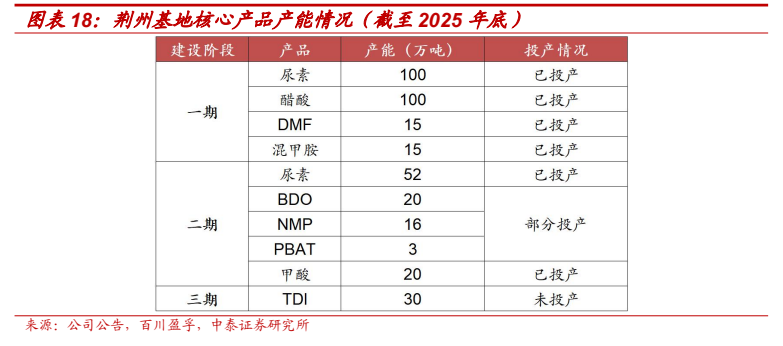
图5. 图表 29: 国内尿素供需关系平衡表

图6. 图表 36: 国内草酸供需关系平衡表
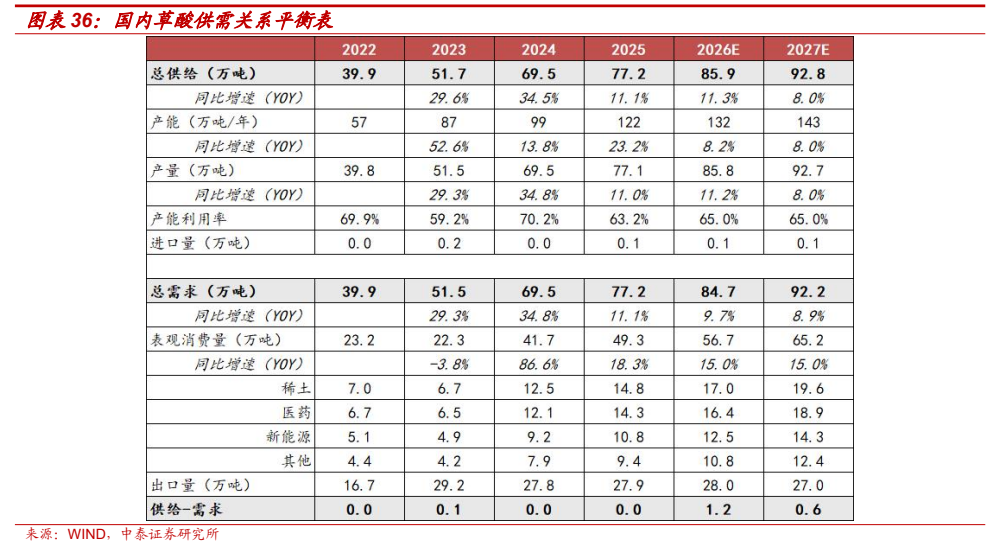
图7. 图表 40: 己内酰胺的产能、产量及产能利用率
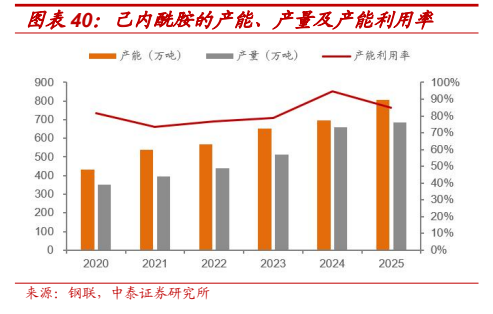
图8. 图表 47: PA6 供需关系平衡表
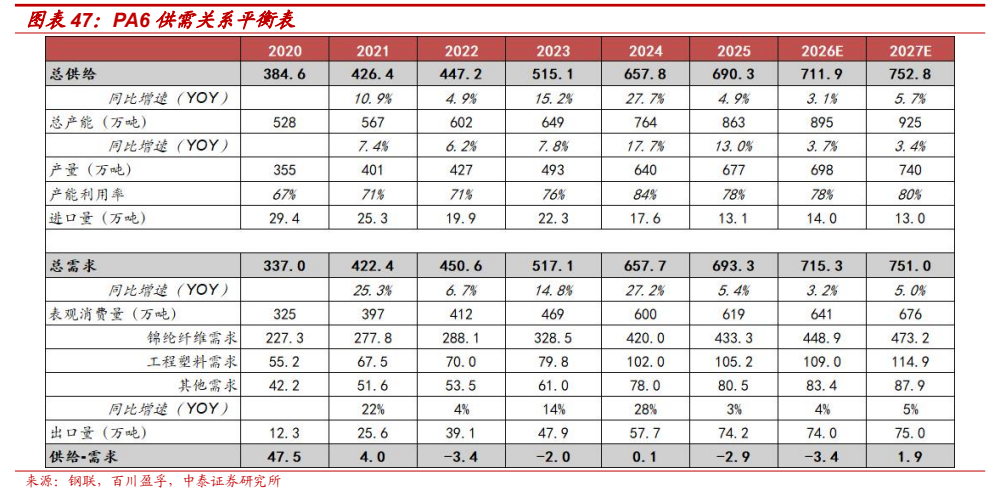
图9. 图表 55: PA6 供需关系平衡表
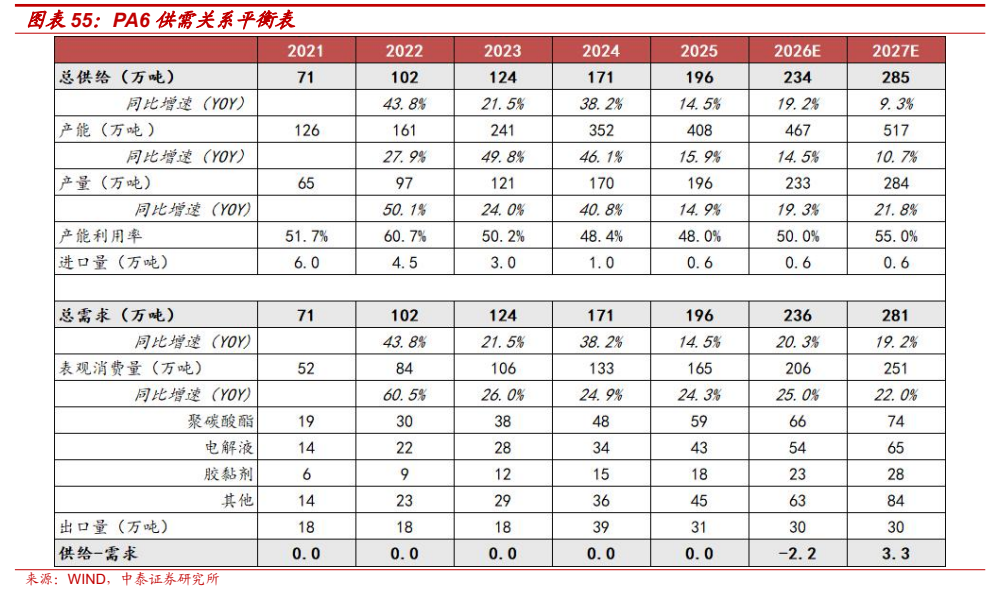
图10. 图表 62: 2017 年以来国内己二酸价格价差
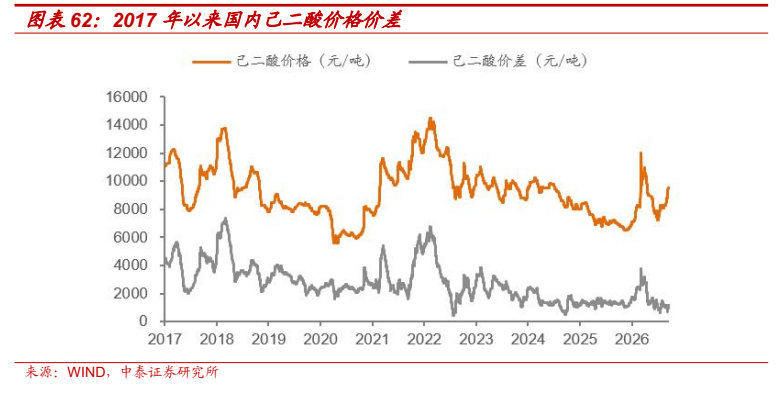
图11. 图表 68: 2025 年国内 DMF 下游消费结构
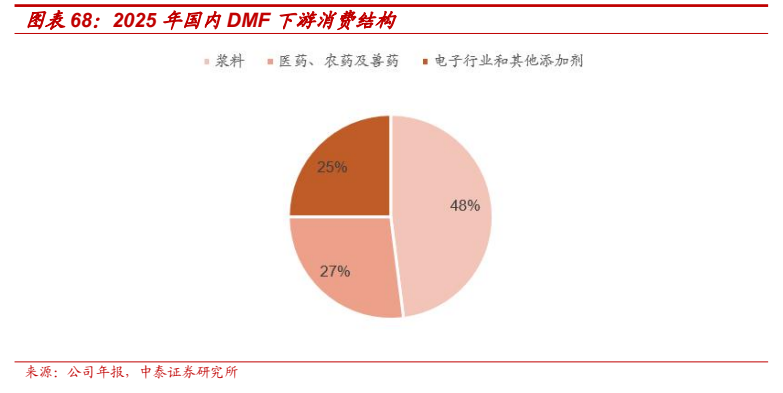
图12. 图表 74: 可比公司估值对比