西部证券 海外政策周聚焦:中东能源通道,复航暂无定期,备份再度承压
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
9月13日阿曼宣布推迟原定于9月14日举行的海湾国家地区会议,显示围绕霍尔木兹海峡通航的多方博弈仍在持续,通航流量尚未恢复至2月底冲突前水平且无确定时间表。 与此同时,胡塞武装攻占红海港口城市穆哈及曼德海峡战略要地丕林岛,并与沙特持续冲突,曼德海峡面临“选择性禁运”风险。 沙特东西输油管道遭无人机袭击后预防性关闭,修复时间不明,尽管沙特修建绕行管道并通过阿曼苏哈尔港转运,但对欧石油出口仍受影响,中东能源通道陷入“复航暂无定期、备份再度承压”困境。 天然气方面,截至9月17日欧盟天然气储存水平仅为69.1%,比5年均值低15.9个百分点,欧洲气价仍有上行空间。 此外,美联储宣布加息25个基点至3.75%—4%,特朗普签署备忘录将加拿大产品排除出政府采购,并延长H-1B签证限制12个月。
主要观点
- 海湾国家地区会议推迟,霍尔木兹海峡通航流量未见复苏迹象且恢复暂无时间表。
- 海湾国家内部立场分歧显著,巴林拒绝参加含伊朗的会议并坚持既有通航原则。
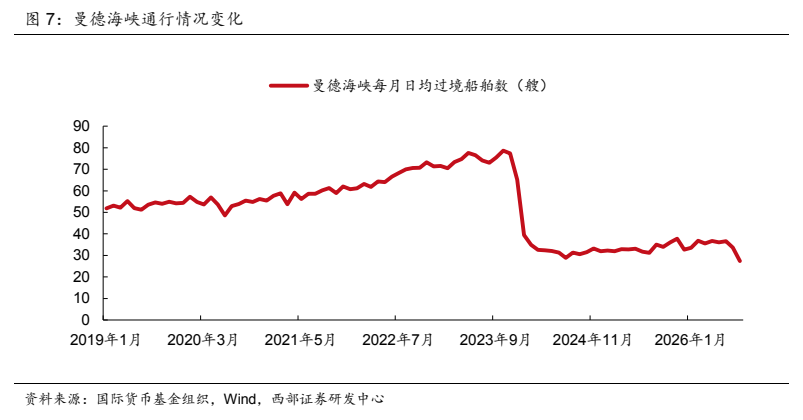
- 胡塞武装控制曼德海峡要塞丕林岛并对沙特实施“选择性禁运”,危及欧洲能源通道。
- 沙特东西输油管道遇袭预防性关闭,修复时间不明致使对欧洲原油出口受阻。
- 伊朗与阿曼拟建临时通道及收费条款难获认可,伊朗将复航与美方解除制裁等条件挂钩。
- 欧盟天然气库存偏离5年均值近16个百分点,卡塔尔寻求长期替代合同支撑气价上行预期。
- 特朗普政府发布多项行政举措,延长H-1B签证限制12个月并要求附带10万美元付款。
- 美联储加息25个基点至3.75%—4%,为2023年7月底以来首次加息并上调利率预测中值。
论述逻辑
- 海湾国家会议推迟与内部立场分歧 -> 霍尔木兹海峡通航未见恢复迹象且复航条件受制于美伊博弈 -> 胡塞武装控制丕林岛实施针对性禁运叠加沙特东西管线遇袭关闭 -> 中东主要通道与陆上备份同时受阻 -> 能源市场地缘风险溢价短期难以实质性降低,欧洲天然气面临上行压力。
关键展望
- 霍尔木兹海峡短期内达成各方普遍认可的通航协议概率较低,停火不等于通航恢复,地缘风险溢价难以实质性降低。
- 红海方向沙特船只针对性风险短期难消,卡塔尔受损产能修复存长期不确定性,欧洲天然气价格仍有上行空间。
- 海外地缘政治风险存在超预期发酵的可能。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 海外主要国家 10 年期国债收益率变化(%)
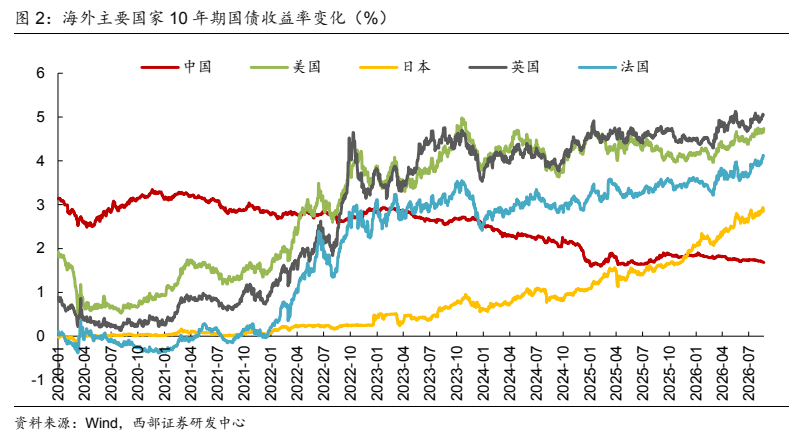
图2. 霍尔木兹海峡通行情况变化
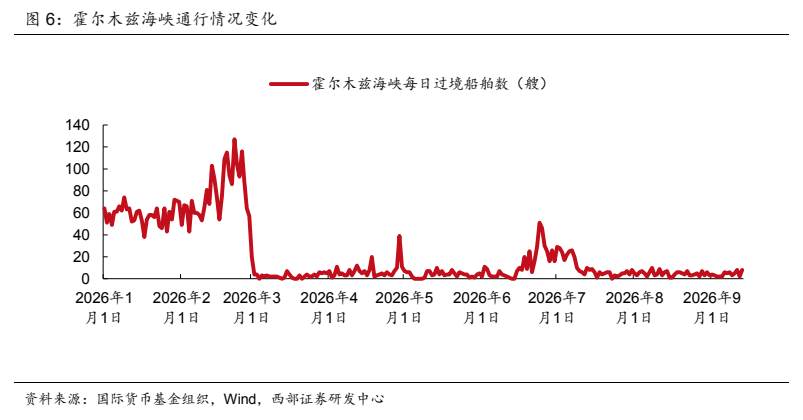
图3. 表 1: 曼德海峡石油流通情况
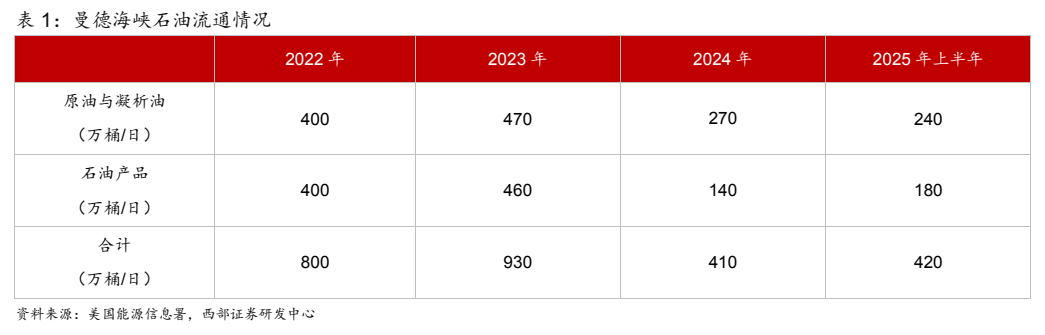
图4. 曼德海峡通行情况变化