瑞银:中东冲突加速能源独立主题,中国新能源产业链受益
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS认为,中东冲突重新把能源安全推到全球政策议程前列,短期油价和能源价格冲击之外,更重要的是各国会长期加速降低对进口化石燃料的依赖。报告的核心判断是,能源独立将成为中国股票的长期驱动主题,因为AI时代要求更高、更稳定的电力供应,而中国在可再生能源、电动车、电池储能、电网和电力设备领域具备技术与成本优势。UBS预计未来五年中国电力需求增速将达到每年8%,高于美国3.6%和欧洲1.2%,并预计中国电网资本开支2026-2030年复合增速由9%上调至11%。投资上,A股尤其创业板对该主题敞口最高;个股层面,UBS看好宁德时代、科达利、阳光电源、思格新能源、比亚迪H股、东方电气A股、应流股份、隆基绿能和大金重工等细分龙头。
主要观点
- 中东冲突使能源独立从气候政策议题升级为产业安全和国家安全议题。UBS指出,即使霍尔木兹海峡较快重新开放,全球石油库存仍可能在年内低于五年均值,布伦特油价可能在2026年二季度维持约100美元/桶,并到2027年底才逐步正常化至80美元/桶。油价、煤价和终端电价上行会强化各国政府对进口化石燃料依赖的警惕。
- AI和数据中心改变了电力需求的性质,不只是推高用电量,也提高了对稳定性和电能质量的要求。传统工业或居民用电可以承受一定波动,但AI训练、高性能计算、云计算、半导体和先进制造对停电、电压波动和电网不稳定高度敏感,电力中断的经济成本被放大。因此,能源安全正在成为维持技术领先、制造竞争力和地缘韧性的前提。
- UBS预计全球主要经济体电力需求和公用事业资本开支会同步加速,其中中国电力需求增速最高。报告预计未来五年中国电力需求年增速约8%,美国约3.6%,欧洲约1.2%;美国因老旧设备替换和AI时代基础设施升级需求更强,2026-2028年电网资本开支增速预计约16.4%,中国未来两三年相关增速为10-11%。
- 中国在该主题下具备更完整的产业链和更强的成本优势。报告认为,中国在可再生能源、电动车、电池、储能、电网和电力设备方面已经具备全球技术和成本领先优势,能受益于海外能源独立投资和国内电力需求上修。A股尤其创业板对这些行业暴露更高,约四分之一权重与可再生能源和电力设备相关,因此比港股或大盘指数更能直接表达该主题。
- 中国电力设备和新能源企业的前瞻订单信号正在改善。UBS观察到合同负债和库存占收入比例近几个季度上升,说明订单和备货需求增强;东方电气、金风科技、阳光电源、亿纬锂能、比亚迪、潍柴、杰瑞和思源电气等公司陆续披露北美、巴西、欧洲、印度、中东和东南亚相关订单,显示海外需求并非只停留在政策层面。
- 产能过剩仍是投资者最大疑虑,但边际情况已有改善。UBS认为,过去几年中国能源相关股票受制于供给过剩和价格下跌,但行业自律与2024年以来资本开支收缩正在改善供给压力;太阳能电池、电池和电动车出口单价有回升迹象,碳酸锂价格改善,虽然多晶硅仍偏弱。整体看,海外定价环境仍优于国内,出口订单和海外份额扩张有助缓冲国内竞争。
- 中国企业基本面相对全球同行更有吸引力。UBS构建中国与全球可再生能源/电力设备组合后发现,中国企业历史收入和EPS增速快于海外同行,2026-2028年一致预期EPS增速也显著领先;中国企业ROE和利润率大体接近全球同行,海外收入自2018年以来增长超过7倍,海外收入占比由17%提升至29%,显示份额持续提升。
- 估值折价提供重估空间。报告指出,全球同类组合估值接近历史高位,而中国组合股价仍较2021年高点低17%;中国组合远期市盈率约24倍,低于26倍历史均值,也较全球组合约50倍存在约50%折价。其他指标如PEG、股息率、自由现金流收益率和杠杆水平也显示中国企业更具吸引力。
- 分行业看,电动车、电池储能、电池材料/设备、风电设备、太阳能、电网和电力设备均可受益。电动车因成本、续航和充电时间接近或达到燃油车,叠加油价上行带来的搜索热度和海外份额提升;储能成为AI时代电网稳定和可调度电力的关键基础设施;电网是数据中心负荷和高质量供电要求下的主要瓶颈;燃气轮机、发动机和备用电源虽然属于传统电力设备,但在零停机容忍的数据中心、半导体工厂和关键基础设施中需求上升。
- 政策催化具有全球性。中国十五五强调建设“能源强国”、非化石能源增量供给、跨区输电和新型储能;欧盟AccelerateEU强调本土清洁电力、电网、储能和电气化;英国加速本土清洁电力与电网基建;日本提出亚洲能源与资源韧性伙伴关系;韩国规划2030年前可再生能源100吉瓦和至少20%发电占比;印度计划到2031-2032年装机874吉瓦、非化石能源超过67%并扩展储能和跨区输电。
- 主要风险仍来自宏观和市场层面。报告在风险声明中提到,中国股市面临房地产硬着陆、人民币贬值相关资本外流和结构性改革缓慢等风险;若政策无法充分应对这些风险,市场可能受到冲击。同时,过度刺激也可能增加政府和国企债务并扰动从投资驱动向消费驱动的转型。
论述逻辑
中东冲突导致油气供应扰动和库存下降 → 油价、煤价和电价维持高位,进口化石燃料依赖重新被视为结构性脆弱点 → AI、数据中心和先进制造提高用电量与供电稳定性要求 → 各国把能源独立、电网升级、储能和电气化纳入产业安全政策 → 中国在新能源、电动车、电池储能、电网和电力设备上具备成本、规模与技术优势 → 全球订单和国内电力需求共同推动中国相关企业收入、利润和海外份额扩张 → A股尤其创业板对相关行业敞口更高,且中国组合估值较全球同行大幅折价 → 能源独立成为中国股票的长期重估主题。
关键展望
- 宏观和能源价格展望:UBS全球能源团队预计,即使霍尔木兹海峡较快恢复通行,全球石油库存仍会在2026年剩余时间低于五年均值,布伦特油价可能在2026年二季度保持约100美元/桶,并到2027年底逐步回落至约80美元/桶。能源价格高位会延续各国降低进口化石燃料依赖的政策动力。
- 电力需求展望:UBS预计未来五年中国电力需求年增速约8%,美国约3.6%,欧洲约1.2%。中国增量主要来自AI基础设施贡献2.3个百分点、出口贡献1.4个百分点、电气化贡献1.2个百分点和有机GDP增长贡献3.3个百分点;这一判断比市场约4%的预期高4个百分点,属于反共识判断。
- 电网和资本开支展望:中国十五五期间装机目标可能高于此前预期,因8%电力需求时代要求建设周期前置;UBS将中国2026-2030年电网资本开支复合增速从9%上调至11%。美国2026-2028年受数据中心需求和老旧设备替换推动,公用事业资本开支滚动三年平均增速预计16.4%;欧洲需求增长较慢且过去五年资本开支已翻倍,企业更关注EBITDA和资产周转。
- 行业趋势展望:电动车因成本、续航和充电时间接近燃油车,叠加高油价下消费者关注提升,仍有海外份额扩张空间;储能和电池材料受益于电网稳定、可再生能源消纳和国家产业政策;风电、太阳能和电网设备受益于本土无燃料发电和跨区输配电;燃气轮机、发动机和备用电源则受益于数据中心与关键基础设施对可靠供电的需求。
- 企业发展展望:中国电力设备和新能源企业已有订单改善迹象,海外收入占比从2018年的17%升至29%,海外收入规模增长超过7倍。UBS预计中国企业2026-2028年一致预期EPS增速显著快于全球同行,若出口订单、储能需求和电网投资延续,相关公司利润增长和估值重估仍有支撑。
- 市场和估值展望:全球同类组合远期市盈率接近50倍高位,而中国组合约24倍、低于26倍历史均值,且较全球同行存在约50%折价。分行业看,电动车、风电设备、电网和电力设备相对全球同行有更大重估潜力;电池和电动车因中国技术和成本领先,甚至可能具备估值溢价理由。
- 风险展望:主要风险包括中东冲突缓和后能源独立交易热度下降、海外贸易摩擦和本土化政策限制中国企业出口、国内产能过剩和价格竞争反复、AI数据中心建设节奏低于预期、全球电网资本开支审批慢于预期,以及中国宏观层面的房地产硬着陆、资本外流和结构性改革进度不及预期。
推荐标的
- 创业板和A股新能源/电力设备组合:UBS认为创业板对能源独立主题敞口最高,约四分之一权重与可再生能源和电力设备相关,适合表达中国在该主题中的结构性优势;沪深300和中证500提供更分散的细分领域敞口,国企指数也有部分电动车敞口但集中度较高。
- 宁德时代A股:电池细分领域买入标的,远期市盈率约19.2倍,2026财年一致预期盈利增速约31%。主要催化包括市场份额提升、电动车出口增长、高密度电池技术趋势和储能扩张。
- 科达利A股:电池材料细分领域买入标的,远期市盈率约20.1倍,2026财年一致预期盈利增速约35%。推荐理由是海外需求强劲以及全球市场份额提升。
- 阳光电源A股:电池储能系统细分领域买入标的,远期市盈率约17.8倍,2026财年一致预期盈利增速约15%。主要受益于储能毛利率从更优定价、功率成本传导和AI数据中心相关储能需求中恢复。
- 思格新能源H股:电池储能系统细分领域买入标的,远期市盈率约21.0倍,2026财年一致预期盈利增速约71%。推荐理由是欧洲等市场储能需求强劲,尤其是可堆叠一体机储能产品。
- 比亚迪H股:电动车细分领域买入标的,远期市盈率约17.4倍,2026财年一致预期盈利增速约26%。主要受益于海外扩张、外部电池销售收入增长和高油价环境下消费者对电动车关注提升。
- 东方电气A股与应流股份A股:电力设备细分领域买入标的。东方电气受益于出口订单扩张和全球燃气轮机短缺,应流股份受益于海外收入结构改善、合同负债带来的收入可见度和更高利润率。
- 隆基绿能A股与大金重工A股:隆基绿能是太阳能细分领域买入标的,受益于储能商业化扩张背景下高端集中式光伏需求;大金重工是风电设备细分领域买入标的,受益于海外单桩供应短缺和海上风电需求韧性。
关键图表
图1. 图表

图2. 图表

图3. 图表

图4. 图表

图5. 图表

图6. 图表

图7. 图表

图8. 图表
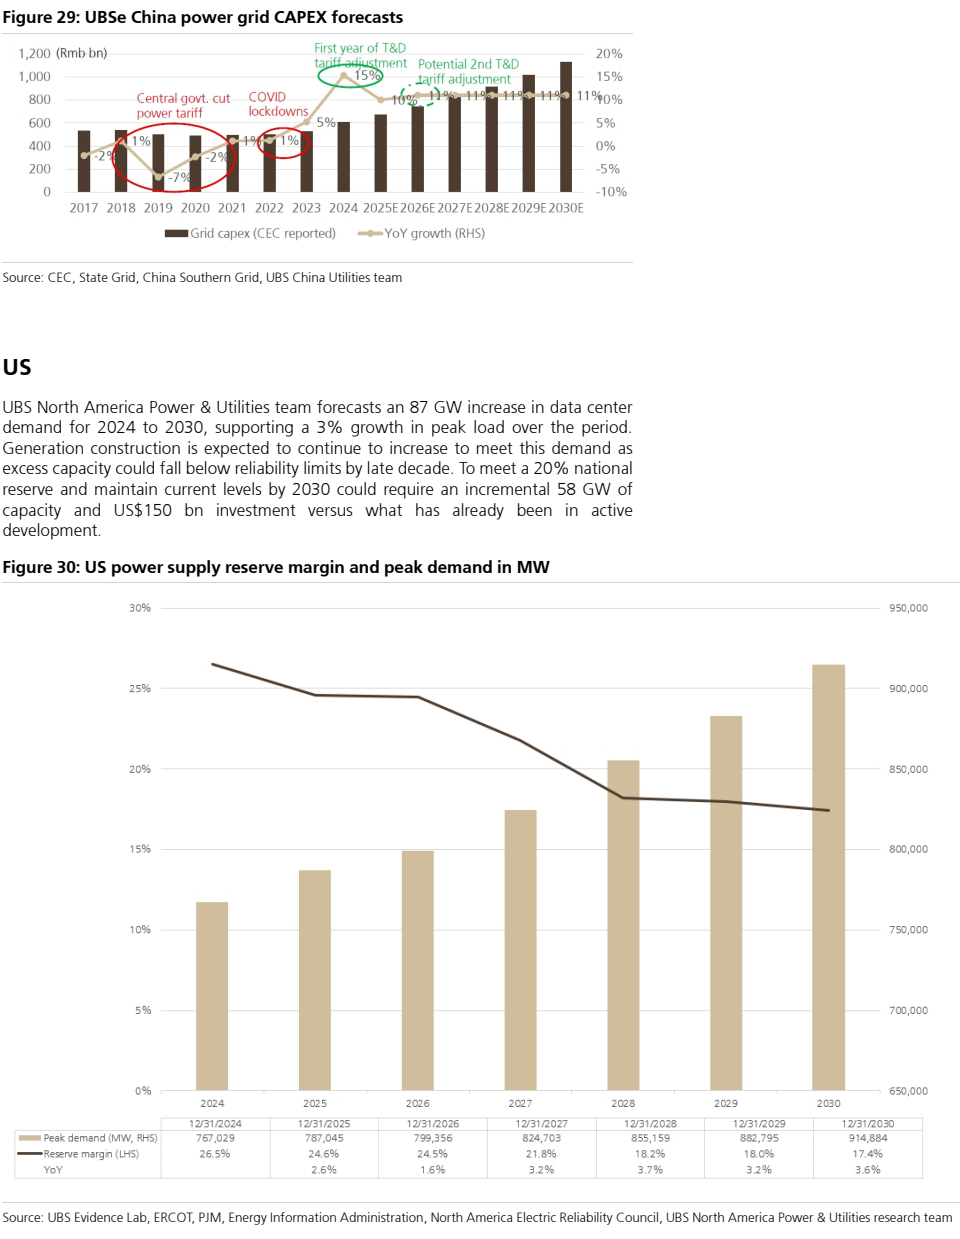
图9. 图表
图10. 图表
图11. 图表
图12. 图表
图13. 图表
图14. 图表
图15. 图表
图16. 图表
图17. 图表
图18. 图表
图19. 图表
图20. 图表
图21. 图表
图22. 图表
图23. 图表
图24. 图表
图25. 图表
图26. 图表
图27. 图表
图28. 图表
图29. 图表
图30. 图表
图31. 图表
图32. 图表
图33. 图表
图34. 图表
图35. 图表
图36. 图表
图37. 图表
图38. 图表
图39. 图表
图40. 图表
图41. 图表
图42. 图表
图43. 图表
图44. 图表
图45. 图表
图46. 图表
图47. 图表
图48. 图表
图49. 图表
图50. 图表
图51. 图表
图52. 图表
图53. 图表
图54. 图表
图55. 图表
图56. 图表
图57. 图表
图58. 图表
图59. 图表
图60. 图表
图61. 图表
图62. 图表
图63. 图表
图64. 图表
图65. 图表
图66. 图表
图67. 图表
图68. 图表
图69. 图表
图70. 图表
图71. 图表
图72. 图表
图73. 图表
图74. 图表
图75. 图表