国信证券 杨林 董丙旭 公司研究 业绩点评 金发科技(600143):改性塑料销量再创新高,新材料随新兴行业快速增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券发布金发科技(600143.SH)2026年中报点评,维持“优于大市”评级。 2026年上半年公司实现总营收341.18亿元,同比增长7.85%;归母净利润6.85亿元,同比增长17.02%;其中二季度营收185.28亿元,同比增长16.02%,增长有所提速。 改性塑料销量再创新高,上半年产成品销量147.44万吨,同比增长12.65%,在新能源及消费电子等领域销量增速超过20%。 新材料板块销量17.83万吨,同比增长38.75%,其中特种工程塑料产量2.17万吨、同比增长46.62%,随AI算力、具身智能等新兴领域快速成长。 上半年国外销售收入62.95亿元,同比增长24.46%,出口及海外基地业务量利双增。 国信证券维持2026-2028年归母净利润预测16.97/19.77/22.59亿元,摊薄EPS为0.64/0.75/0.86元,收盘价14.16元对应2026E市盈率26.18倍。
主要观点
- 2026年上半年业绩稳健增长:总营收341.18亿元(同比+7.85%),归母净利润6.85亿元(同比+17.02%),销售毛利率13.12%(同比+0.83个百分点),销售净利率1.55%(同比+0.59个百分点)
- 二季度增长提速:Q2营收185.28亿元(同比+16.02%),归母净利润3.80亿元(同比+12.14%)
- 海外业务表现亮眼:上半年国外销售收入62.95亿元,同比增长24.46%,出口及海外基地业务均实现量利双增,国际竞争力和品牌影响力提升
- 改性塑料下游结构分化:汽车、家电、电子电工领域稳步增长,新能源及消费电子等领域销量增速达20%以上
- 绿色石化板块受技改拖累:上半年营收50.39亿元,毛利额-4.77亿元,毛利率-9.46%,受宁波金发技改影响亏损同比扩大;宁波金发聚丙烯销量37.28万吨(-11.09%),辽宁金发ABS销量30.82万吨(+26.52%)
- 新材料板块量利齐升:销量17.83万吨(同比+38.75%),营收28.14亿元(同比+41.41%),毛利率21.35%(同比+2.27个百分点),技术突破与产能扩张并举
- 特种工程塑料随新兴行业高增长:上半年产量2.17万吨,同比增长46.62%,随AI算力及具身智能等新兴领域快速增长
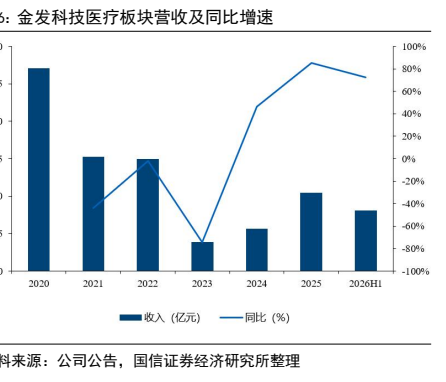
- 医疗健康板块明显改善:营收8.07亿元(同比+71.44%),毛利率8.27%实现扭亏;丁腈手套销量61.81亿只(同比+51.64%),量价齐升、市场份额显著提升
- 维持盈利预测与评级:2026-2028年归母净利润预测16.97/19.77/22.59亿元,摊薄EPS为0.64/0.75/0.86元,维持“优于大市”评级;收盘价14.16元,对应2026E市盈率26.18倍
- 成本端压力:中东冲突阶段性导致化工原料价格大幅波动,公司面临成本传导压力
- 风险提示:原材料成本上涨、新产品放量及市场推广的风险、技术被赶超或替代的风险、新项目建设及产业化进度不及预期、汇兑风险等
论述逻辑
- 业绩起点:2026H1营收341.18亿元(+7.85%)、归母净利润6.85亿元(+17.02%),Q2营收+16.02%提速,盈利能力同比改善
- 增长驱动分解:核心来自改性塑料销量创新高(147.44万吨、+12.65%,新能源及消费电子增速20%以上)与新材料高增(销量+38.75%、毛利率+2.27pct)
- 新兴需求逻辑:新能源、AI算力、具身智能、低空经济、高频通信、商业航天等战略性新兴产业蓬勃发展,带动特种工程塑料产量+46.62%
- 结论传导:改性塑料龙头地位稳固+特种工程塑料在AI等新兴领域快速渗透+绿色石化一体化完善+医疗健康转好 → 维持2026-2028年盈利预测与“优于大市”评级
关键展望
- 新能源、AI算力、具身智能、低空经济、高频通信、商业航天等战略性新兴产业蓬勃发展,为公司持续高质量发展带来新机遇
- 特种工程塑料作为新材料核心增长点,随AI算力领域及具身智能领域等新兴领域快速增长
- 绿色石化减亏路径:通过系统实施工艺能效技改和扩能技改工程,动态优化产品矩阵,全面提升装置产能利用率,降低生产成本
- 评级时间窗口为报告发布日后6到12个月内的相对市场表现(A股以沪深300指数为基准);报告未给出目标价(合理估值栏空缺)
- 主要风险:原材料成本上涨、新产品放量及市场推广的风险、技术被赶超或替代的风险、新项目建设及产业化进度不及预期、汇兑风险等
推荐标的
- 金发科技(600143.SH):维持“优于大市”评级。理由为改性塑料业务优势明显、行业龙头地位稳固,特种工程塑料在AI等新兴领域快速渗透,绿色石化板块合成改性一体化建设不断完善,医疗健康板块经营持续转好;维持2026-2028年归母净利润预测16.97/19.77/22.59亿元,摊薄EPS为0.64/0.75/0.86元;收盘价14.16元,对应2026E市盈率26.18倍
关键图表
图1. 品逐量万
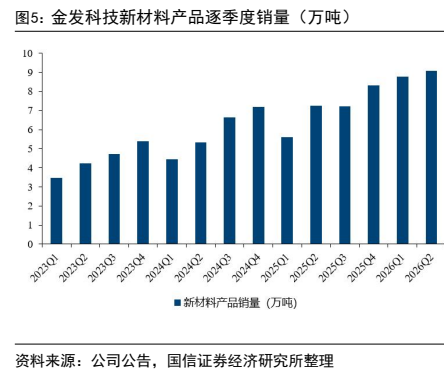
图2. 及同