杰普特深度研究报告激光主业持续增长,AI光器件打开估值空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
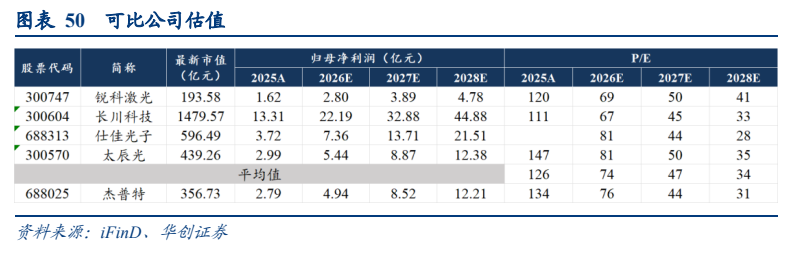
杰普特作为国内激光器、激光设备与光器件一体化龙头,凭借MOPA脉冲光纤激光器等核心技术实现国产替代,业绩稳健增长。 公司紧抓AI算力与CPO产业浪潮,重点布局MPO高密度连接器与FAU光纤阵列,第二成长曲线逐步清晰。 2025年公司营收达20.74亿元,归母净利润2.79亿元。 华创证券预计2026-2028年归母净利润分别为4.94/8.52/12.21亿元,维持“推荐”评级,目标价466.2元。
主要观点
- 激光器主业基本盘稳固,毛利率维持高位
- 激光/光学智能装备业务结构优化,高端设备持续放量
- 光器件业务成为核心增量,营收爆发式增长
- AI算力需求驱动CPO产业,带动光互联器件需求
- 产能扩建支撑中长期增长,惠州基地技改项目落地
- 盈利预测上调,2026-2028年归母净利润预期增长
论述逻辑
- 激光光源技术积淀 -> 垂直整合能力 -> 消费电子/锂电/半导体高端客户导入 -> 激光器与智能装备稳健增长 -> 延伸布局AI光互联器件 -> 产能释放与规模化交付 -> 估值空间打开
关键展望
- 2026-2028年归母净利润预测
- 2027年目标估值与目标价
- 产能建设时间窗口
推荐标的
- 维持“推荐”评级,目标价466.2元
关键图表
图1. 图表 1: 公司技术积淀深厚,驱动业务突破
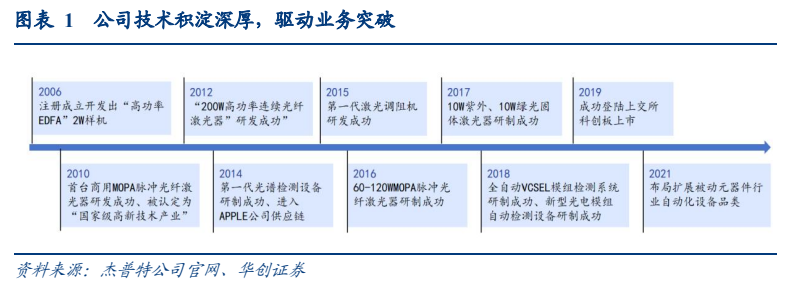
图2. 表 5: 公司归母净利润大幅提升
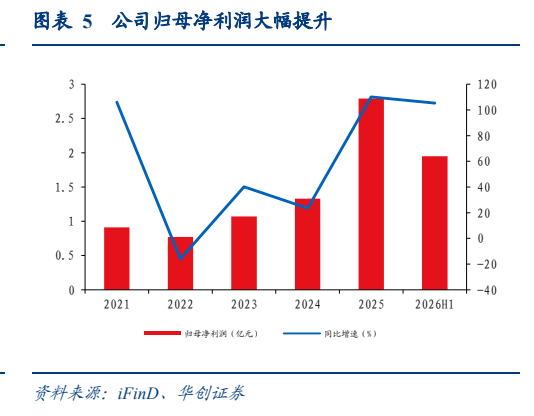
图3. 表 10: 公司分业务毛利率差异显现,盈利结构调整
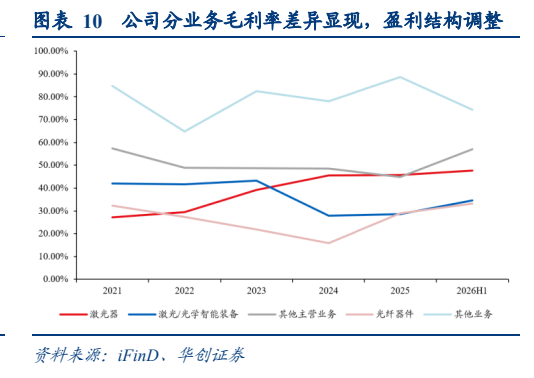
图4. 表 14: 激光器分类方法多样
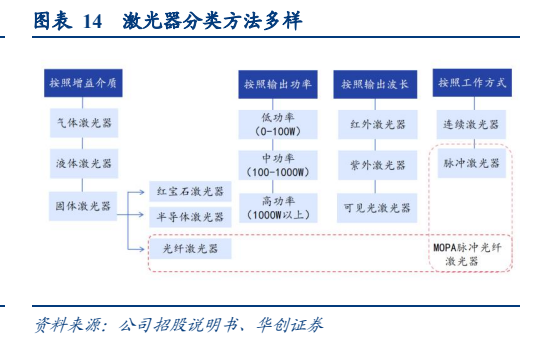
图5. 表 19: 中国智能手机出货量趋于稳定
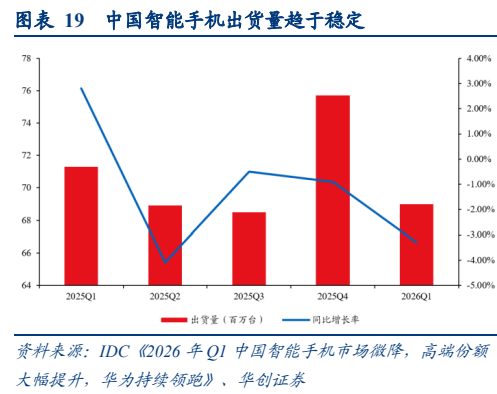
图6. 表 23: 高技术制造业企业数量大幅提升

图7. 图表 27: 公司与同行业公司激光器收入相比提升明显
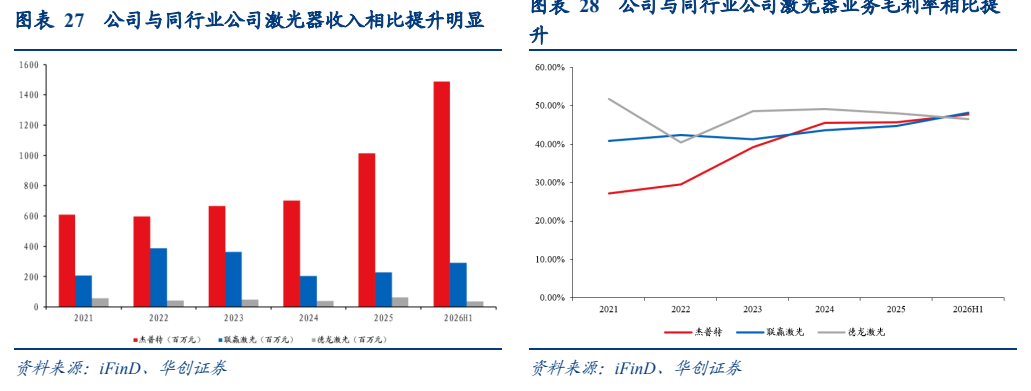
图8. 图表 32: 超快激光器:多脉宽多波长精密加工光源
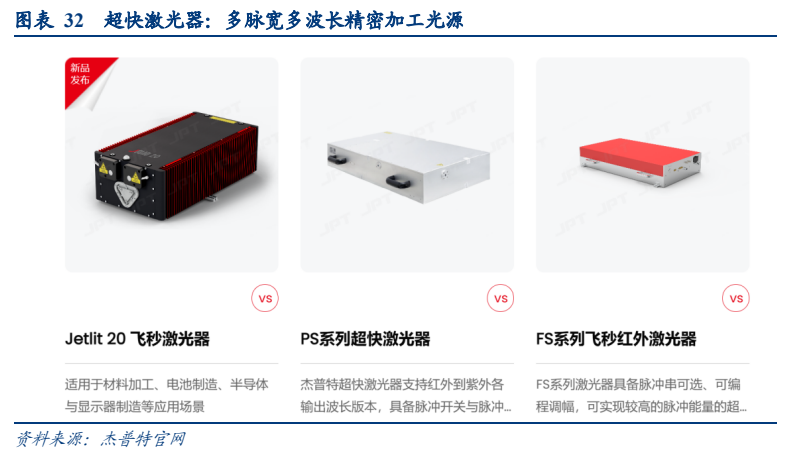
图9. 图表 37: 不同电子终端 PCB 需求趋于上升
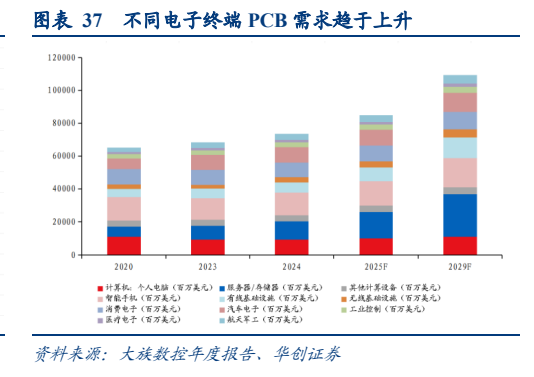
图10. 表 41: 激光调阻机:芯片电阻解决方案
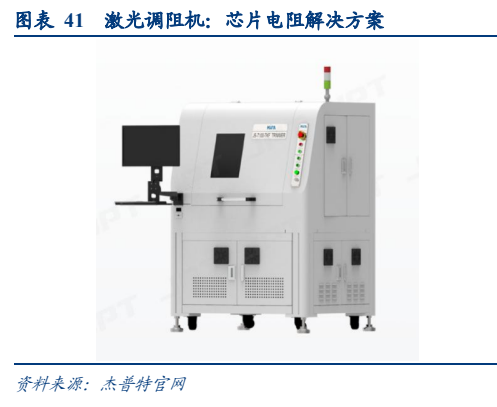
图11. 图表 46: 公司光纤连接器系列产品矩阵丰富
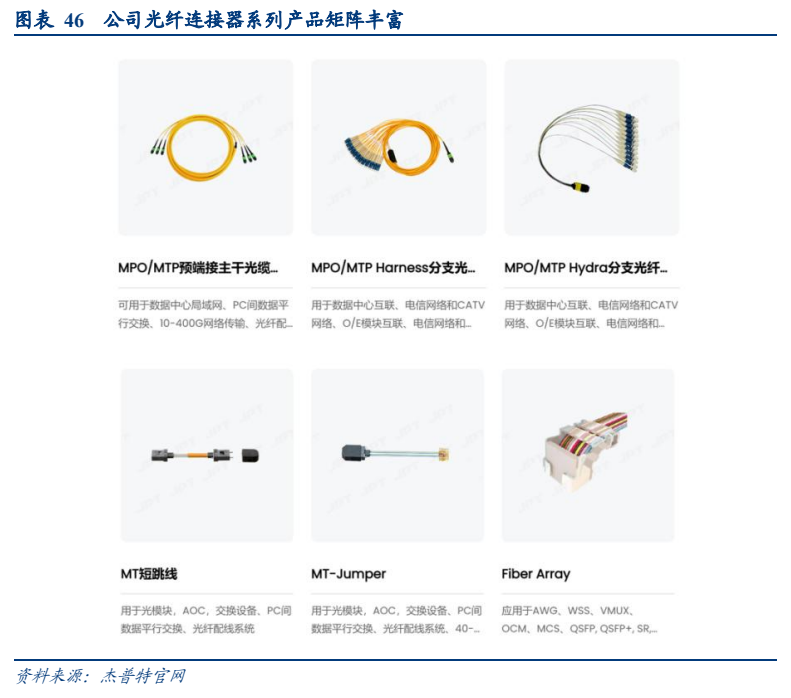
图12. 图表 50: 可比公司估值